Una campaña 2025/26 récord
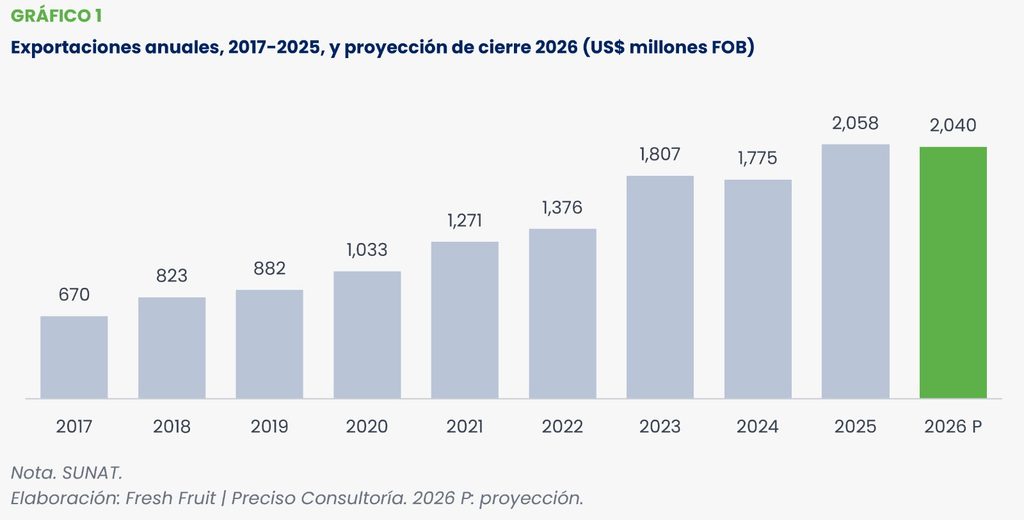
La uva es uno de los principales productos de la canasta agroexportadora peruana. Entre 2017 y 2025 su valor exportado se multiplicó por 3.1, de US$ 669.6 millones a US$ 2,058 millones, y el volumen pasó de 279.1 mil t a 746.8 mil t. El único retroceso del período llegó en 2024 (-1.7% en valor y -10.7% en volumen), tras la campaña 2023/24 golpeada por El Niño costero.
La campaña 2025/26 (setiembre 2025 a agosto 2026) cerró con 751.4 mil t y US$ 2,179.7 millones, un récord: +5.8% en volumen y +10.3% en valor respecto de 2024/25. El rezago de esa campaña explica buena parte del avance de 2026: enero sumó US$ 458.6 millones (+19.0%) y marzo, US$ 72.0 millones (+72.4%).
El segundo motor del acumulado es el adelanto de la nueva temporada. Setiembre de 2026 registró US$ 79.8 millones, 4.7 veces lo exportado en setiembre de 2025, y entre el 1 y el 11 de octubre salieron 33.5 mil t, cuando un año antes, en esos mismos días, se habían embarcado apenas 14.8 mil t.
Mercado con mejores precios
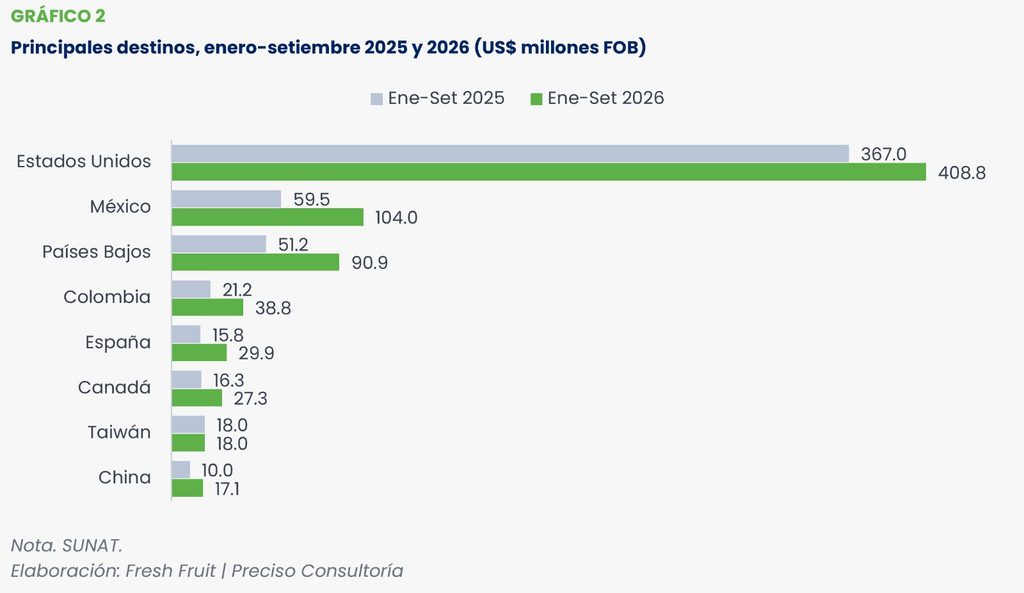
Estados Unidos sigue como primer destino, con US$ 408.8 millones en el periodo entre enero y setiembre (+11.4%) a US$ 2.70/kg, pero su participación bajó de 55.7% a 48.5%. No obstante, el crecimiento se repartió entre mercados que pagaron más: México (US$ 104.0 millones, +74.7%, a US$ 3.05/kg), Países Bajos (US$ 90.9 millones, +77.4%, a US$ 2.80/kg), Colombia (US$ 38.8 millones, +82.9%, a US$ 3.33/kg), España (US$ 29.9 millones, +88.7%, a US$ 2.86/kg), Canadá (US$ 27.3 millones, +67.2%, a US$ 3.16/kg) y China (US$ 17.1 millones, +71.6%, a US$ 3.44/kg). Israel aparece con US$ 13.2 millones a US$ 3.61/kg, el precio más alto del grupo, cuando en el mismo período de 2025 casi no registraba envíos.
Empresas exportadoras
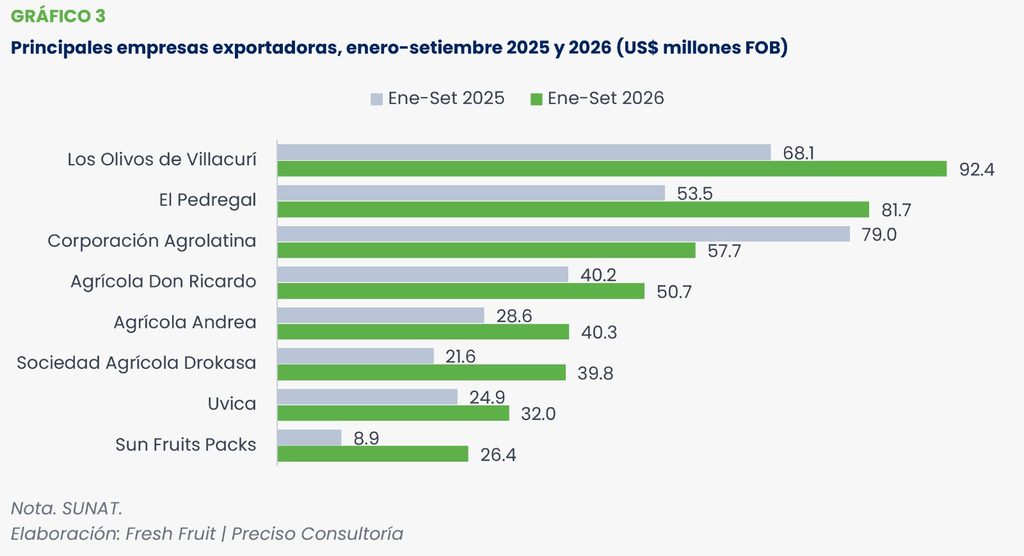
Exportaron uva 142 empresas en enero-setiembre de 2026 (131 en igual período de 2025). Lideran Los Olivos de Villacurí (US$ 92.4 millones, 11% del total) y El Pedregal (US$ 81.7 millones), ambas con fuertes alzas, mientras Corporación Agrolatina retrocede de US$ 79 a US$ 57.7 millones. Las cinco primeras concentran 38.2% del valor, por debajo del 40.9% de 2025. También destacan Sun Fruits Packs (de US$ 8.9 a 26.4 millones) y Drokasa (de US$ 21.6 a 39.8 millones).
Perú es el primer exportador de uva fresca
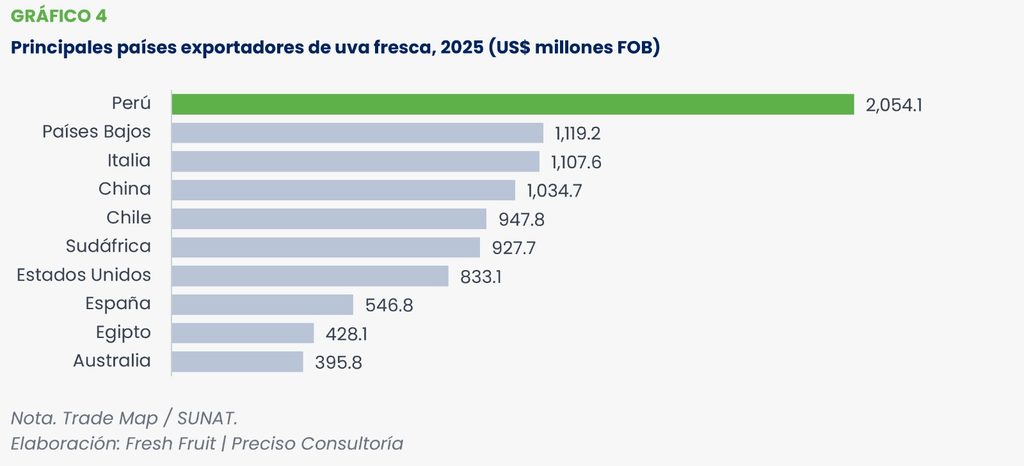
Las exportaciones mundiales de uva fresca sumaron alrededor de US$ 11,000 millones en 2025, con un crecimiento promedio de 4.1% anual desde 2017. Con US$ 2,054.1 millones, Perú fue el primer exportador del mundo, con 18.2% del total. Entre 2020 y 2025 sus envíos crecieron 14.8% al año, casi cuatro veces el ritmo del mercado mundial (4.0%).
Le siguen Países Bajos (9.9%), que opera como distribuidor de Europa, Italia (9.8%) y China (9.2%, desde 13.1% en 2020). Los competidores del hemisferio sur avanzan a ritmos distintos: Chile se mantiene casi sin cambios desde 2020 (US$ 947.8 millones, 8.4%), mientras Sudáfrica crece 12.3% al año y llega a US$ 927.7 millones (8.2%). Egipto, con +46.1% en 2025, es el proveedor de mayor dinamismo del grupo líder.
Campaña 2026/27 y una oportunidad: Ica
Ica será la zona que sostenga la campaña 2026/27. El norte adelantó su cosecha y concentró sus envíos en octubre y noviembre, de modo que la oferta peruana de fin de año y de los primeros meses de 2027 dependerá sobre todo de la fruta de Ica y del sur. Además, según cifras del sector, el país tendría esta campaña más de 25 mil hectáreas en producción. Con esa fruta, la ventana contraestacional (semanas 41 a 13) se cubrirá principalmente desde el sur, considerando que la calidad de la fruta no se vea perjudicada.
Semana a semana de la campaña 2026/27
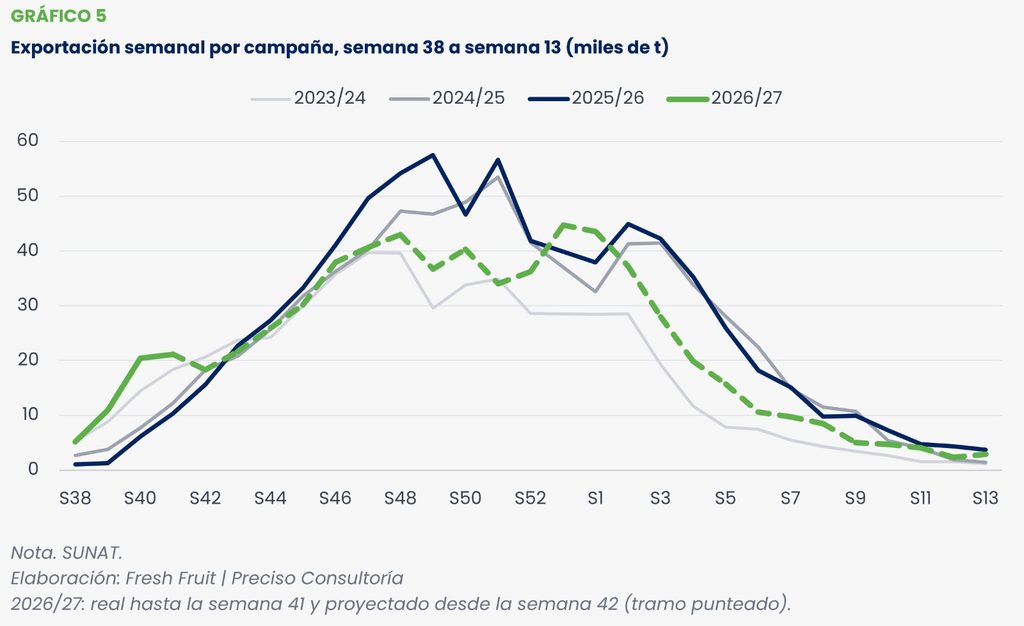
Entre las semanas 38 y 41 se exportaron 57.7 mil t de uva, tres veces las 18.8 mil t del mismo tramo de 2025. Ese volumen vino casi todo del norte: cerca de 90% de lo embarcado entre las semanas 38 y 40 salió por el puerto de Paita, contra 72% en las mismas semanas del año pasado. El norte adelantó su campaña y la está concentrando en estas primeras semanas.
Ese adelanto tiene un costo. Piura, una de las principales zonas productoras de uva, es también la más expuesta a El Niño costero, con temperaturas muy por encima de lo habitual y lluvias de intensidad fuerte previstas desde noviembre. El calor estresa la planta y adelanta la cosecha, pero también reduce el tamaño del fruto y el peso del racimo, con un daño que cambia según la variedad. Si las lluvias llegan, el riesgo pasa a la calidad y a la apariencia de la fruta que aún quede en campo. Por eso, en la proyección el volumen del norte se concentra en octubre y noviembre, y baja con fuerza desde diciembre.
Ica, la principal región productora, sigue otro camino. Queda fuera de la zona de lluvias del norte y el calor más bien adelantó el inicio de su cosecha, de modo que su fruta empezará a pesar antes en los embarques. En la proyección, los puertos del centro y sur (Callao, Pisco y Chancay), por donde sale la uva de Ica, pasarían de 38% de los envíos en noviembre a 82% en diciembre, cuando en diciembre de 2025 llegaron a 54%, y cubrirían casi todo lo exportado entre enero y marzo. En el conjunto de la campaña, su participación subiría de 55% a cerca de 64%. Así, aunque el volumen de diciembre quedaría 24% por debajo del de 2025, Ica y el sur sostendrían la oferta peruana desde ese mes hasta el cierre de la campaña.
Ese papel de Ica llega con más superficie detrás: según cifras del sector, el país tendría esta campaña más de 25 mil hectáreas de uva en producción, y la mayor parte de la ventana contraestacional (semanas 41 a 13) se cubriría desde el sur. Si la calidad de la fruta y volumen se mantienen, Perú tendría con qué abastecer a sus compradores de manera continua durante las fiestas de fin de año y el primer trimestre de 2027.
Panorama
El acumulado de 2026 (US$ 843.7 millones a setiembre, +28%) combina el cierre récord de la campaña 2025/26 con un inicio adelantado de la 2026/27. El adelanto lleva fruta hacia octubre, que sumaría US$ 258.6 millones (+18%), pero deja menos para noviembre y diciembre, cuando el norte ya habrá pasado su pico y el sur recién estará ganando volumen: esos dos meses sumarían US$ 937.4 millones, 20% menos que en 2025.
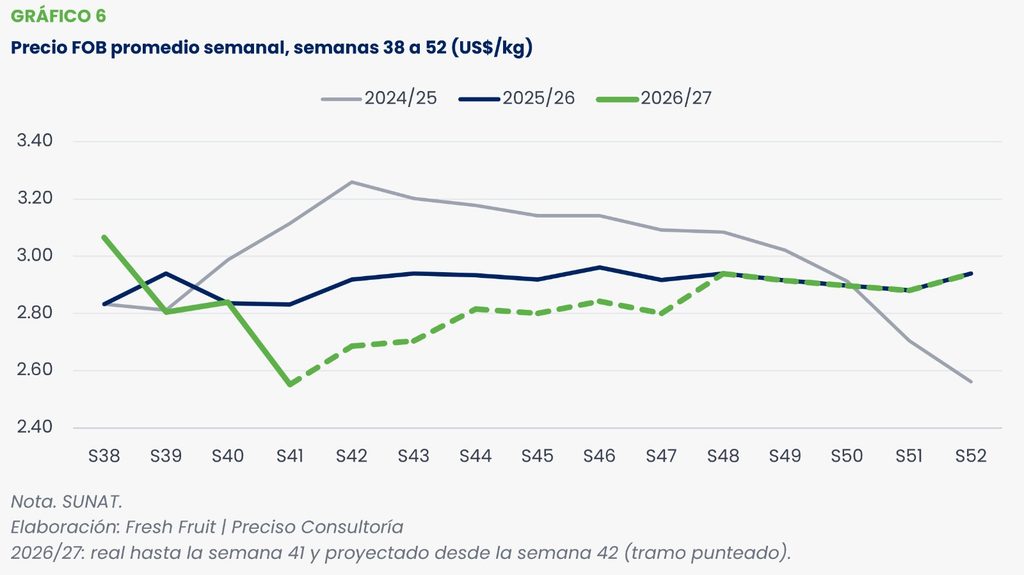
Con ello, 2026 cerraría con 713.9 mil t y US$ 2,040 millones, 4% menos en volumen y 1% menos en valor que en 2025 (US$ 2,058 millones), a un precio promedio de US$ 2.86/kg. La campaña 2026/27 completa llegaría a 680.6 mil t y US$ 1,949 millones. La variable que vigilar es el ritmo del sur en diciembre: cuanto más se adelante Ica, más fruta pasará de enero a diciembre y más se sostendrá el cierre del año.