La cereza explica toda la caída
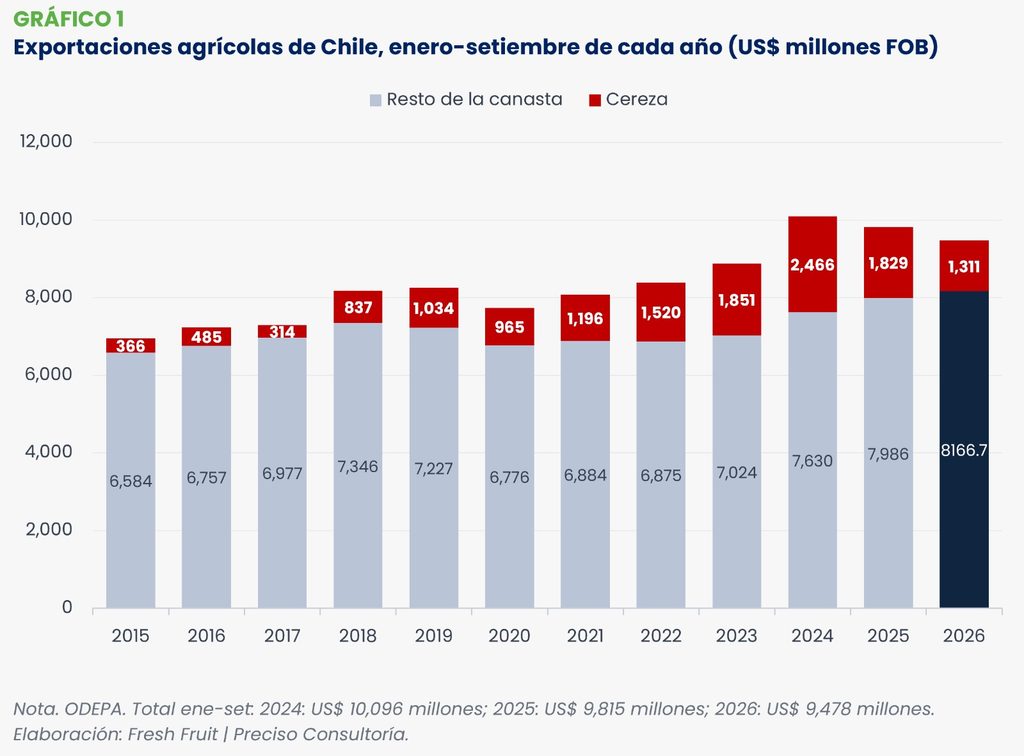
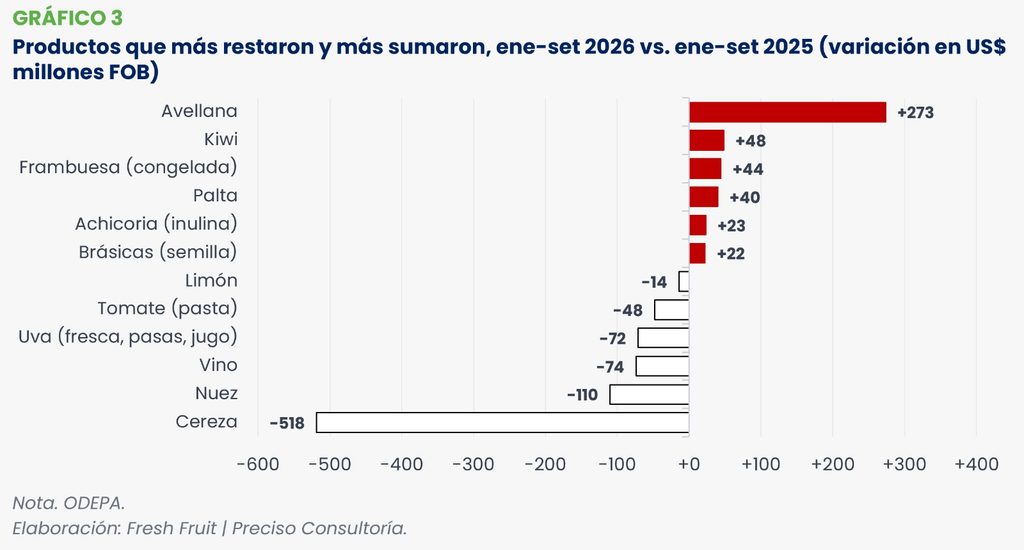
El acumulado de enero a setiembre deja, a primera vista, un retroceso: US$ 9,478 millones frente a US$ 9,815 millones del mismo tramo de 2025, es decir, US$ 337 millones menos. La explicación es casi exclusiva de la cereza, bajó de US$ 1,829 millones a US$ 1,311 millones y restó US$ 518 millones.
Sin cereza, las demás exportaciones agrícolas chilenas crecieron 2.3% y alcanzaron un máximo histórico. Así, por un lado, la cereza cae y, por otro, un grupo de productos sigue ganando espacio (avellana, kiwi, frambuesa y palta).
Un mal arranque de año
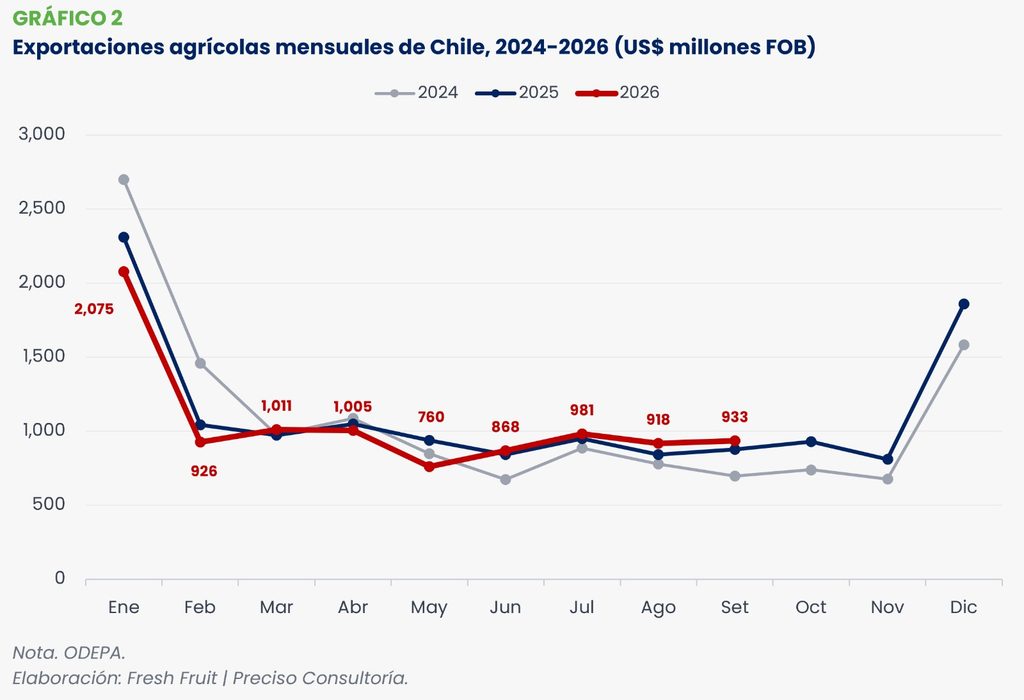
Enero de 2026 cerró en US$ 2,075 millones, US$ 235 millones menos que un año antes, y febrero cayó 11%; son los dos meses que más dependen de la cereza. A partir de marzo, la curva cambió de signo: entre marzo y setiembre Chile exportó US$ 6,476 millones, un registro apenas superior al de 2025, y junio, julio, agosto y setiembre superaron a sus pares del año pasado.
Las autoridades chilenas adjudican el origen de la caída en el primer semestre al clima. La cantidad exportada de fruta cayó alrededor de 23% durante el primer trimestre y 3% en el segundo; las lluvias de marzo en la zona centro sur golpearon a la uva y las bajas temperaturas con lluvias durante la floración afectaron a los cerezos.
Carozos a la baja, frutos secos al alza
La lista de pérdidas la encabezan productos tradicionales. Detrás de la cereza aparecen la nuez (US$ 110 millones menos), el vino (US$ 74 millones menos), la uva —que incluye fruta fresca, pasas y jugo (US$ 72 millones menos)— y la pasta de tomate (US$ 48 millones menos). Del otro lado, la avellana aportó por sí sola US$ 273 millones adicionales, seguida por el kiwi (US$ 48 millones), la frambuesa (US$ 44 millones), y la palta (US$ 40 millones). También destacan la inulina de achicoria (US$ 23 millones más) y las semillas de brásicas (US$ 22 millones más).
Por categorías, los carozos (cereza, ciruela, nectarín y durazno) cayeron 21%, mientras que los frutos secos subieron 20% hasta US$ 1,026 millones. Con ello quedaron muy cerca de la uva (US$ 1,109 millones) y por encima de los berries (US$ 951 millones). En el mismo tramo de 2024, los frutos secos exportaban menos de la mitad: US$ 479 millones.
Cereza: una caída que se atenúa al mirar la campaña 25/26
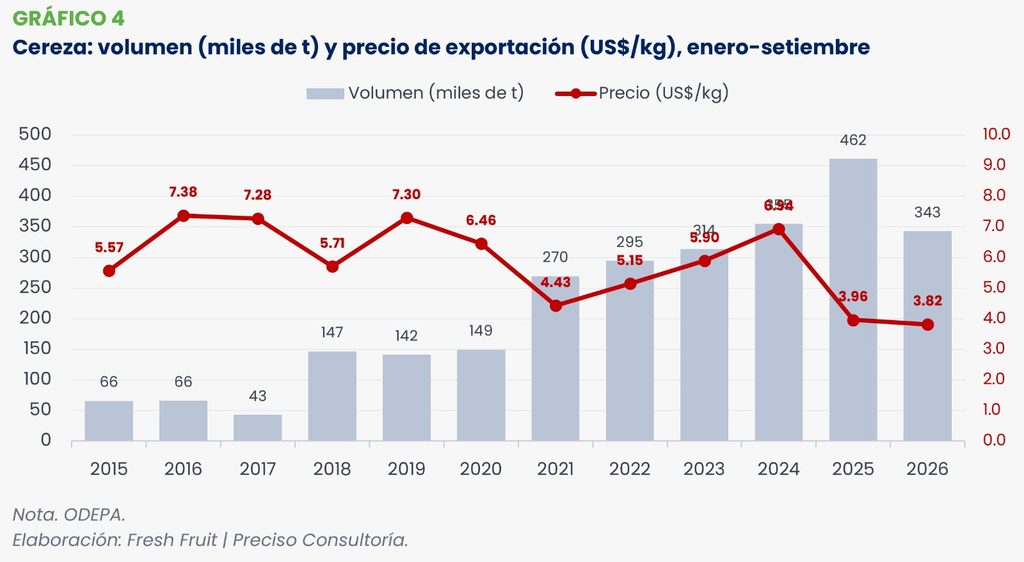
Entre enero y setiembre de 2026, Chile embarcó 343,025 toneladas de cereza, 26% menos que en el mismo periodo de 2025, a un precio promedio de US$ 3.82/kg. (4% menos). El precio quedó lejos de los US$ 6.94/kg. de 2024, cuando el mercado chino todavía pagaba la escasez. El ajuste de este año vino por volumen y se explica, en parte, por un adelanto de la cosecha: diciembre de 2025 marcó un récord de US$ 1,207 millones, así que buena parte de la cosecha ya se había despachado cuando empezó 2026.
Por eso conviene mirar la campaña completa. Entre noviembre de 2025 y febrero de 2026 la cereza sumó US$ 2,660 millones y 581 mil toneladas; la campaña previa había sumado US$ 2,855 millones y 630 mil toneladas. El comité de cerezas de Frutas de Chile reportó una cosecha adelantada en unos diez días, que coincidió con un Año Nuevo Chino tardío (17 de febrero) y con ello, un consumo más débil. China bajó de 92% a 87% los envíos de la temporada.
Avellana, la nueva carta chilena
La avellana es el dato más llamativo del periodo. Entre enero y setiembre exportó US$ 621 millones, 79% más que un año antes y casi nueve veces lo que exportaba en 2017. El volumen creció 29%, hasta 54,675 toneladas, y el precio promedio subió 39%, hasta US$ 11.36/kg. Italia recibió US$ 351 millones, más de la mitad del total, seguida por Alemania (US$ 132 millones) y Polonia (US$ 51 millones), destinos ligados a la industria de confitería y untables.
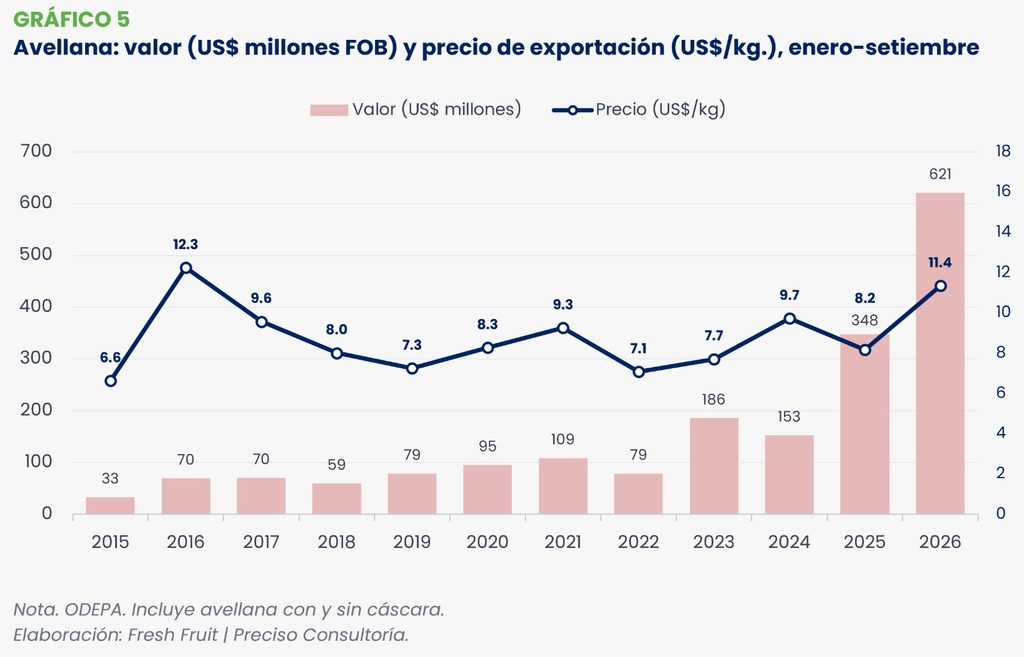
El precio responde a un choque de oferta en Turquía, primer productor mundial. Las heladas de abril de 2025 llevaron a recortar su estimación de cosecha 2025/2026 a más de 600,000 toneladas, 22% menos que el año anterior. Chile llegó a ese momento con una base productiva en plena expansión: según el boletín de fruta de julio de ODEPA, el país tenía 49,264 hectáreas catastradas en 2024, el doble que en 2020, de las cuales solo 11,100 estaban en plena producción y 33,500 en etapa de producción creciente. Chile ya es el segundo exportador mundial de avellana sin cáscara, detrás de Turquía.
El lado menos favorable está en el horizonte. Los reportes de mercado anticipan para Turquía una cosecha 2026/2027 mucho mayor y los precios internacionales ya retrocedieron desde su máximo de octubre de 2025. La avellana chilena seguirá ganando volumen por la maduración de sus huertos, pero difícilmente repetirá precios como los de este año. En la nuez, el otro gran fruto seco chileno, la corrección ya llegó: su precio bajó 19.8% y su valor exportado, 24.8%.
Más volumen o mejor precio
Al separar volumen y precio aparecen tres grupos. El primero creció por cantidad: el kiwi embarcó 24% más toneladas aunque su precio bajó 7%, y la palta subió 22% en volumen con un precio 5% mejor. El segundo compensó con precio una menor cosecha: la uva vendió 14% menos toneladas a un precio 9% mayor, y el arándano, 7% menos volumen con un precio 8% superior, lo que le permitió cerrar con un leve avance de 1% en valor.
El tercer grupo perdió precio: la nuez (20% menos), la mandarina (12.6% menos) y el limón (13% menos). Mientras que la avellana y la frambuesa congelada crecieron a la vez en volumen y en precio.
EE.UU. recupera el primer lugar
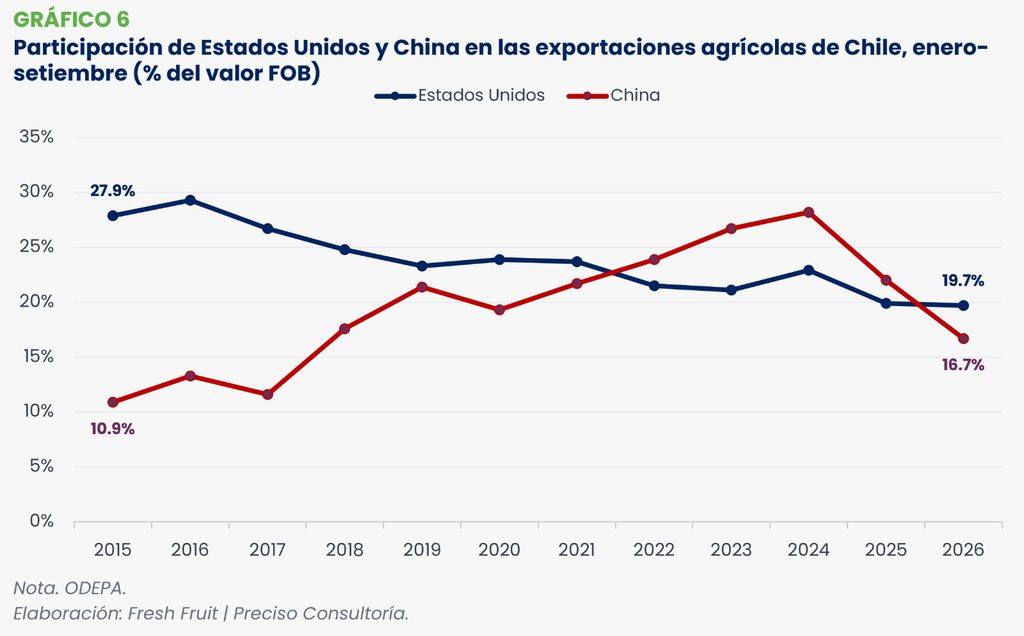
La caída de la cereza reordenó el ranking de destinos. Estados Unidos volvió a ser el principal comprador de productos agrícolas chilenos, con US$ 1,870 millones y 20% del total, aunque sus compras bajaron 4%. China quedó segunda, con US$ 1,586 millones, 27% menos, y su participación descendió a 17%, desde 28% en el mismo periodo de 2024. Dos tercios de lo que Chile vende a China son cerezas: US$ 1,075 millones este año, contra US$ 1,602 millones en 2025.
Italia subió al tercer lugar con US$ 505 millones (41% más), empujada por la avellana, y le siguen Países Bajos, Brasil, Alemania, Reino Unido y México. Entre los mercados medianos crecieron Canadá (19%), Colombia (19%) y Ecuador (13%). Chile exportó a 158 destinos y los cinco primeros concentraron 52% del valor.
En el plano comercial, desde finales de julio rige en Estados Unidos un impuesto de 12.5% sobre los productos chilenos no exceptuados, en reemplazo del 10% temporal. Palta, naranja y kiwi quedaron fuera de la medida; uva, cereza, arándano, manzana, pera, ciruela, mandarina y limón sí la pagan, un factor que pesará en las próximas temporadas entre diciembre y marzo.
El mapa regional va hacia el sur
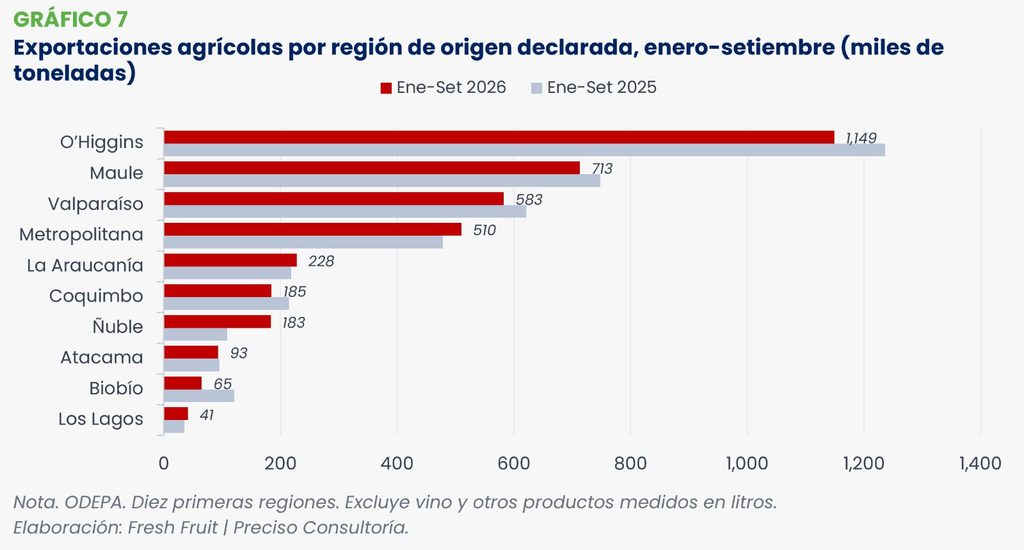
Entre enero y setiembre Chile exportó 3.78 millones de toneladas de productos agrícolas, 3.2% menos que un año antes. El volumen bajó en la zona central y en el norte, y subió en el sur. O’Higgins, Maule, Valparaíso y la Metropolitana despacharon 2.95 millones de toneladas, 4% menos; Coquimbo y Atacama cayeron 10%. Las regiones de Ñuble al sur, en cambio, sumaron 534 mil toneladas, 7% más.
O’Higgins sigue en el primer lugar, con 1.15 millones de toneladas y 30% del total, pero perdió 89,600 toneladas de cereza. En Maule, la cereza y la pasta de tomate restaron cerca de 53,000 toneladas, compensadas en parte por más manzana y kiwi. En el sur crecieron La Araucanía (4%), por la avena, Los Lagos (16%) y Los Ríos (18%). Las cifras de Ñuble (69% más) y Biobío (46% menos) deben leerse con cautela. Gran parte del cambio corresponde a avena y alimento para animales, que este año se declararon en Ñuble y el año pasado en Biobío. Sumadas, ambas regiones crecieron 8.4%. Lo mismo ocurre en productos procesados como la avellana, que figura en la Metropolitana porque allí están las plantas, aunque sus huertos se ubican en Maule, La Araucanía y Ñuble.
Lo que anticipa el catastro
El catastro frutícola de ODEPA y CIREN ayuda a leer lo que viene. Con el último levantamiento disponible para cada región (entre 2021 y 2025), Chile suma 369,905 hectáreas de frutales. El cerezo lidera con 64,813 hectáreas, y casi la mitad (49%) tenía cuatro años o menos al momento del censo, es decir, huertos que recién entraban en producción. Como los catastros de O’Higgins y Maule, que concentran el 78% del cerezo, son de 2021 y 2022, la superficie actual es mayor: el USDA la estima en 77,766 hectáreas y atribuye la cosecha récord prevista a la maduración de esas plantaciones.
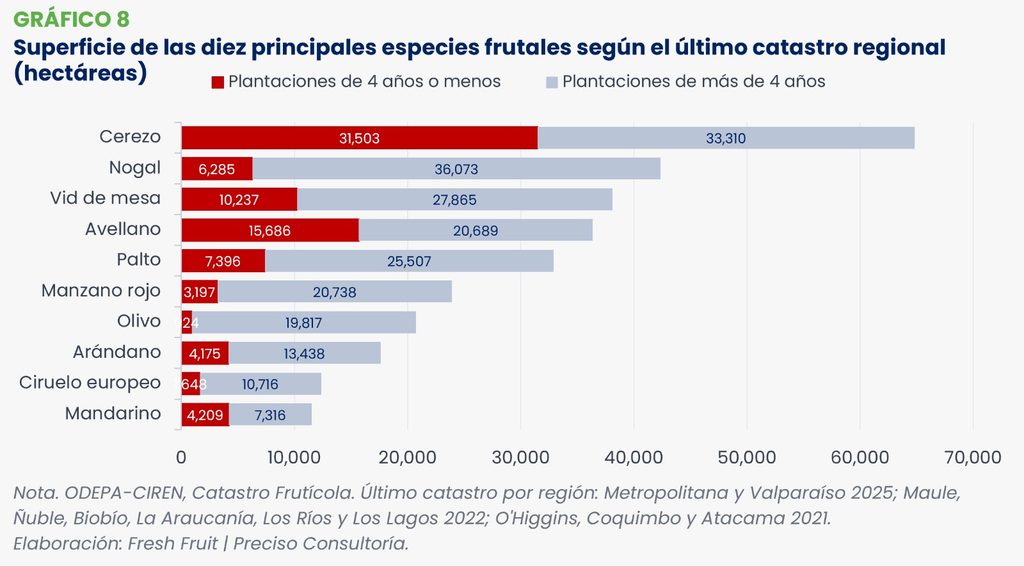
La avellana repite el patrón: 36,375 hectáreas en los censos regionales, concentradas en Maule (16,956), La Araucanía (8,438) y Ñuble (6,559), con 43.1% de plantaciones jóvenes y un alza de 48.9% entre los dos últimos catastros. ODEPA eleva esa superficie a 49,264 hectáreas en 2024 porque los catastros del sur son de 2022. En sentido contrario, la uva de mesa perdió superficie en todas sus regiones productoras, desde O’Higgins (de 13,435 a 12,736 hectáreas) hasta Atacama (de 6,836 a 5,987), y los berries también retrocedieron: el arándano cayó 3.2% y la frambuesa, 24.7%. El nogal, con apenas 14.8% de huertos jóvenes, se contrajo en la Metropolitana y Valparaíso, aunque creció en Maule y O’Higgins. La apuesta se concentra en el cerezo y el avellano, mientras que la uva de mesa y los berries ajustan.
Panorama
Al cierre del tercer trimestre, Chile necesita buena producción para acercarse a 2025. Para igualar los US$ 13,411 millones de 2025, a Chile le faltan US$ 3,933 millones entre octubre y diciembre. Es casi 10% más de lo que exportó en esos mismos meses del año pasado (US$ 3,595 millones), cuando solo diciembre aportó US$ 1,858 millones gracias a la cereza. Alcanzarlo dependerá, una vez más, de cómo le vaya a la cereza en el último mes del año.
La nueva temporada de cereza ya empezó a moverse. A mediados de octubre llegaron a Shanghái, por avión, los primeros lotes de la campaña 2026/2027. Por ahora son envíos pequeños, pensados para abrir el mercado y llegar con fruta temprana a mejor precio: en octubre de 2025, Chile exportó apenas 93 toneladas de cereza, a unos US$ 11.7 por kilo. El volumen fuerte llegará desde noviembre, con los envíos por barco, y dependerá sobre todo de la Santina, la variedad más plantada del país (20,150 hectáreas en el último catastro, 31% del cerezo). Esa variedad se concentra en O’Higgins (8,494 hectáreas) y Maule (7,373), y su cosecha principal va de mediados de noviembre a mediados de diciembre. Las provincias de Curicó (18,134 hectáreas de cerezo), Cachapoal (13,215) y Colchagua (9,729) definirán buena parte de la oferta.
Lo que se espera de esta campaña es más fruta. El USDA proyecta una cosecha récord de 727,000 toneladas y exportaciones por 667,000, 17% más que la temporada pasada. El riesgo está en el precio: China recibió cerca de 87% de los envíos en la última campaña y viene de dos temporadas con precios a la baja, a lo que se suma la sobretasa estadounidense. Diciembre y enero dirán si ese mayor volumen se traduce en más dinero o en otro ajuste de precios. En Fresh Fruit seguiremos, semana a semana, el avance de la campaña, sus precios y los exportadores que la lideran.