1. Trece campañas que cambiaron la canasta frutícola chilena
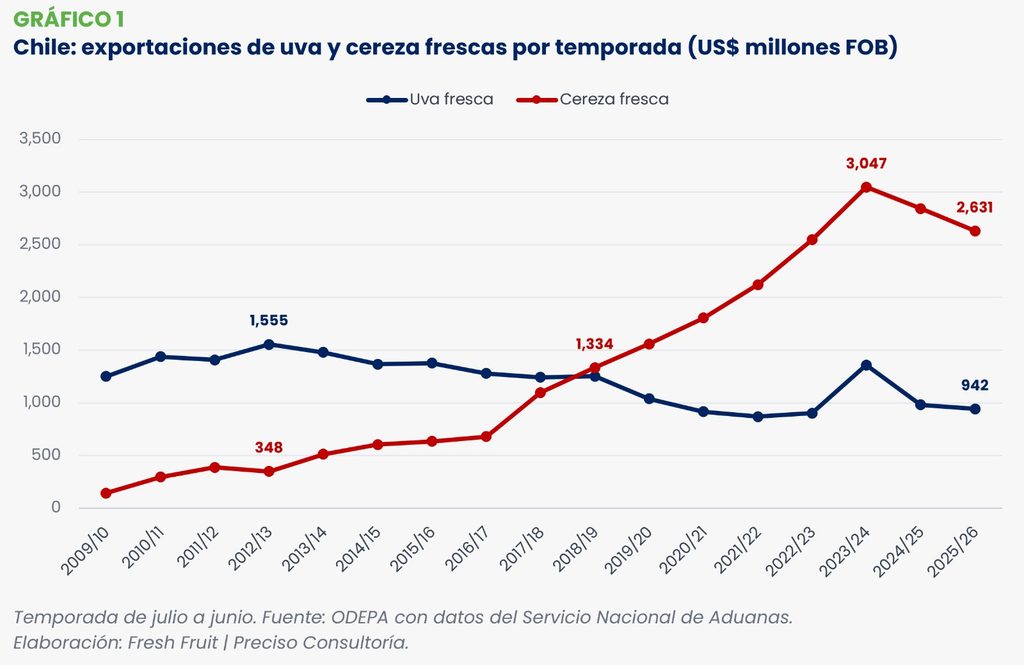
En la temporada 2012/2013, Chile exportó 849,500 toneladas de uva fresca por US$ 1,554.5 millones. Ese mismo año la cereza llegó a 50,800 toneladas y US$ 348.3 millones. Trece campañas después la relación se invirtió: en 2025/2026 la cereza sumó 569,500 toneladas y US$ 2,630.5 millones, mientras la uva bajó a 478,200 toneladas y US$ 942.0 millones. El volumen de uva cayó 44% y su valor 39%; mientras que la cereza multiplicó por once su volumen y por 7.6 su valor.
El cruce ocurrió en la temporada 2018/2019, cuando la cereza (US$ 1,333.7 millones) superó por primera vez a la uva (US$ 1,253.2 millones) en valor exportado. Desde entonces la distancia creció hasta 2023/2024, temporada en la que alcanzó US$ 3,046.9 millones, su máximo. Por otro lado, dentro de la fruta fresca, la uva pasó de explicar 33.8% del valor exportado en 2015 a 14% en 2025, y la cereza subió de 13% a 44% en el mismo lapso, con un pico de 46% en 2024. ODEPA confirma esa jerarquía para la temporada 2025/2026 cerrada a junio: las cerezas aportaron 47% del valor exportado de fruta fresca y las uvas 15%.
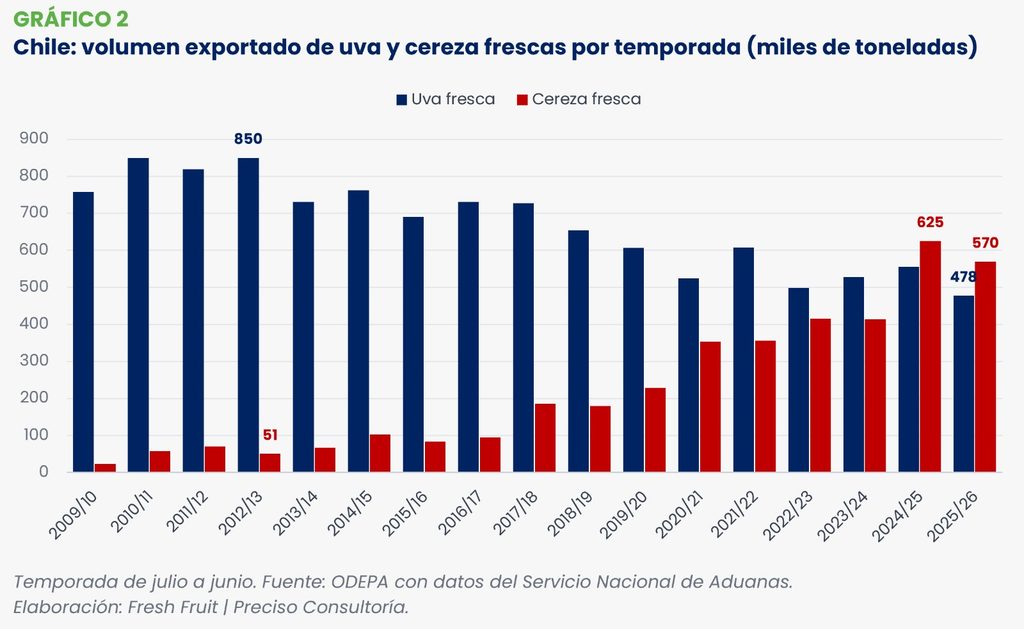
La evolución en volumen es todavía más clara. La uva se mantuvo entre 690,000 y 850,000 toneladas hasta 2017/2018 y desde entonces no ha vuelto a superar las 610,000. La cereza, que hasta 2016/2017 no pasaba de 105,000 toneladas, cruzó las 350,000 en 2020/2021 y llegó a 625,300 en 2024/2025.
2. La uva: menos hectáreas, menos volumen y otras variedades
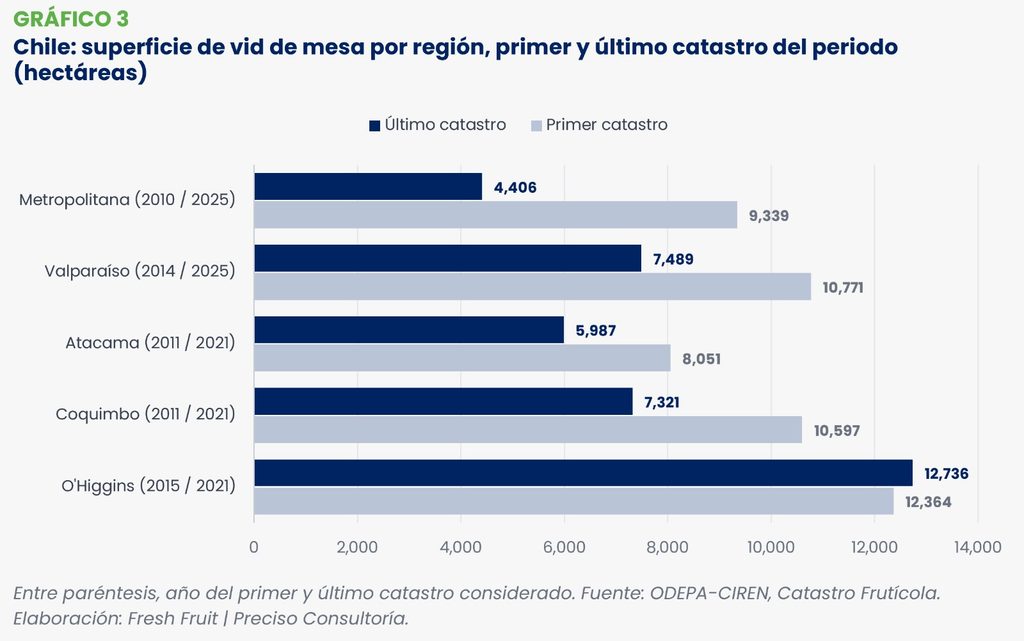
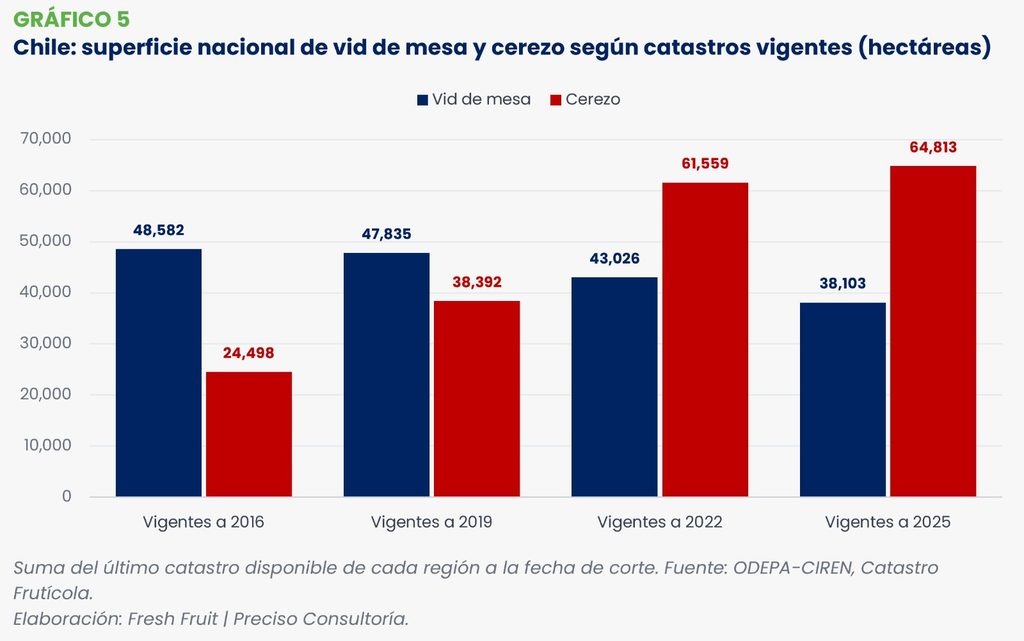
El retroceso de la uva tiene un origen productivo. La superficie de vid de mesa registrada en los catastros bajó de 48,582 hectáreas en el 2016 a 38,103 hectáreas en 2025, una reducción de 22%. ODEPA estima que en los últimos cinco años la superficie plantada de uva de mesa disminuyó en 14,164 hectáreas, con una tasa de variación anual compuesta de -7%. El USDA proyecta 32,500 hectáreas plantadas para 2025/2026 y señala que los viñedos están siendo reemplazados por cultivos más rentables —como nogal, cerezo y cítricos, sobre todo en O’Higgins, la Región Metropolitana y Valparaíso—, a lo que se suma el avance urbano.
La caída fue más fuerte en la zona central. En la Región Metropolitana la vid de mesa pasó de 9,339 hectáreas en el catastro de 2010 a 4,406 en el de 2025, menos de la mitad. Valparaíso bajó de 10,771 hectáreas (2014) a 7,489 (2025); Coquimbo, de 10,597 (2011) a 7,321 (2021), y Atacama, de 8,051 (2011) a 5,987 (2021). O’Higgins se mantuvo estable entre 12,364 hectáreas (2015) y 12,736 (2021) y es hoy la principal región de vid de mesa del país.
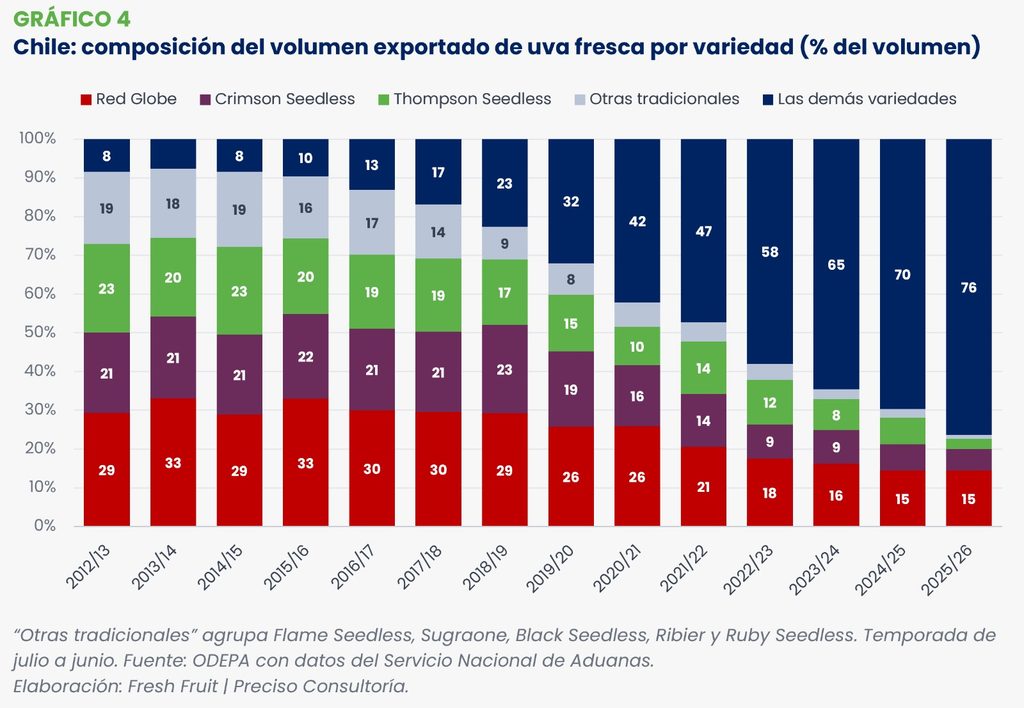
Detrás de la menor superficie hay un cambio de variedades que modificó la oferta exportable. En 2015/2016, Red Globe, Crimson Seedless y Thompson Seedless explicaban alrededor de 75% del volumen exportado de uva, y las demás variedades apenas 10%. En 2025/2026 este último grupo concentró 76% del volumen, mientras Red Globe quedó en 15%, Crimson en 6% y Thompson en 3%. El catastro registra el mismo movimiento en el campo: las variedades tradicionales ocupaban 91% de la superficie de vid de mesa en los catastros vigentes a 2016 y 53% en los vigentes a 2025. Entre los viñedos de hasta tres años dominan Autumn Crisp (14% de esa superficie), Sweet Globe (13%) y Allison (9%).
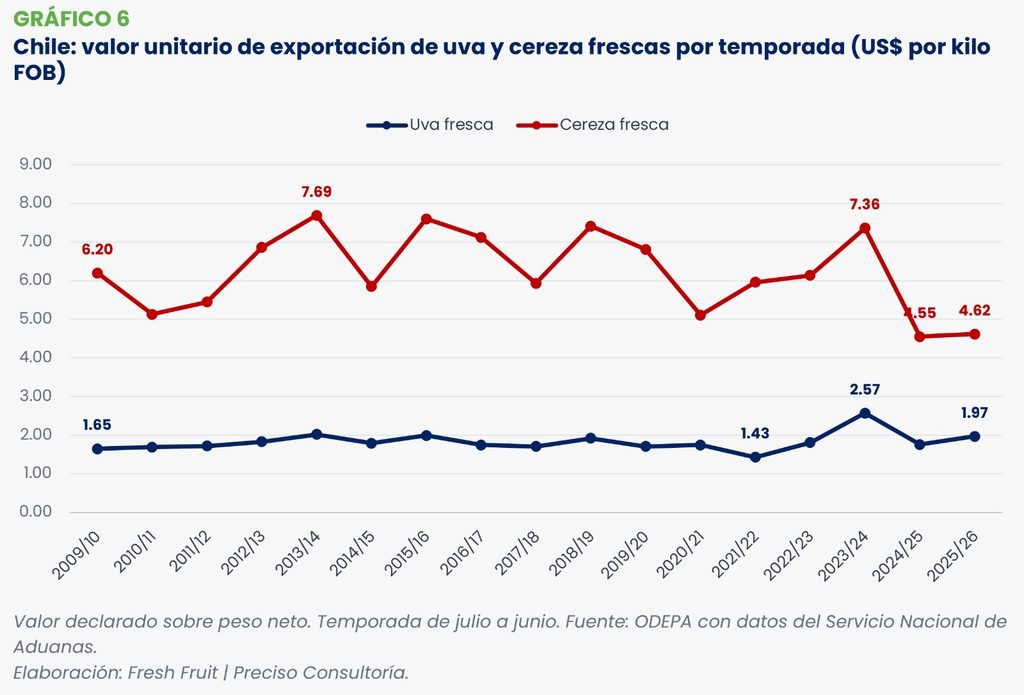
El cambio varietal y la menor oferta se reflejan en el precio. El valor unitario de la uva fresca chilena fue de US$ 1.43/kg en 2021/2022, el más bajo, y subió a US$ 1.97 en 2025/2026. Solo la temporada 2023/2024, que coincidió con la caída de los envíos peruanos, registró un precio mayor (US$ 2.57). Además de que dio pistas a Chile de que la uva podría tener una nueva oportunidad y la uva también cambió de mercados. Estados Unidos sigue como destino central, con 51.0% del volumen en 2025/2026, pero China perdió peso: de 17.4% en 2015/2016 a 4.2% en 2025/2026. Países Bajos (8.6%), Canadá (4.1%) y México (3.4%) ganaron participación. En origen, Valparaíso concentra hoy 38.0% del volumen exportado, seguida por O’Higgins (23.5%), Coquimbo (15.0%), Atacama (12.5%) y la Región Metropolitana (9.9%).
3. La cereza: un huerto joven y un solo gran comprador
La cereza ocupó el espacio que dejó la uva. En 2016 el cerezo sumaba 24,498 hectáreas; en 2025 llegó a 64,813, 2.6 veces más. El crecimiento se concentró en O’Higgins, que pasó de 8,675 hectáreas en 2015 a 22,966 en 2021, y en el Maule, de 8,087 en 2013 a 27,818 en 2022, con expansión también hacia Ñuble, La Araucanía y Los Lagos. El USDA, con base en el Catastro Frutícola ODEPA-CIREN 2025, registra una cifra mayor, de 77,766 hectáreas plantadas en 2025/2026, y proyecta 80,000 para 2026/2027. La diferencia con la suma anterior se debe en parte a que esta toma, para las principales zonas cereceras, catastros de 2021 y 2022.
Es un huerto joven. En el último catastro de cada región, 38% de la superficie de cerezo tenía tres años o menos y otro 33% entre cuatro y siete años, de modo que buena parte de esas hectáreas todavía no alcanza su producción plena. Tres variedades reúnen tres cuartas partes del área: Santina (31%), Lapins (28%) y Regina (17%). En las exportaciones, O’Higgins aportó 56% del volumen de 2025/2026, el Maule 26% y Valparaíso 10%.
La contracara es la concentración comercial. China recibió 87% del valor exportado de cereza en 2025/2026 y llegó a 92.5% en 2023/2024. Con ese grado de dependencia, el precio pasó a depender de lo que ocurre en un solo mercado durante pocas semanas. En 2024/2025, el volumen exportado subió 51%, hasta 625,300 toneladas, pero el precio promedio cayó de US$ 7.36 a US$ 4.55 por kilogramo y el valor retrocedió 7% pese al récord. El USDA atribuye ese resultado a la presión que el mayor volumen ejerció sobre los precios en China y a la llegada de grandes cantidades en un periodo corto.
Durante 2025/2026, el volumen bajó 9%, a 569,500 toneladas, y el valor 7.5%, a US$ 2,630.5 millones, con un precio de US$ 4.62 por kilogramo. ODEPA reportó para el tramo setiembre de 2025 a enero de 2026 un precio unitario de exportación a China de US$ 4.56/kg, por debajo de los US$ 4.68/ kg de la temporada anterior.
Aun así, la cereza dista de estar en retirada. El USDA estima que las nuevas plantaciones se han frenado de forma drástica porque la industria priorizó la productividad y la renovación varietal, pero proyecta para 2026/2027 una producción récord de más de 720,000 toneladas y exportaciones de 667,000 toneladas. Terminada la etapa de expansión de superficie, el volumen seguirá creciendo a medida que entren en plena producción los huertos plantados entre 2019 y 2021.
4. Perú y Chile en uva fresca
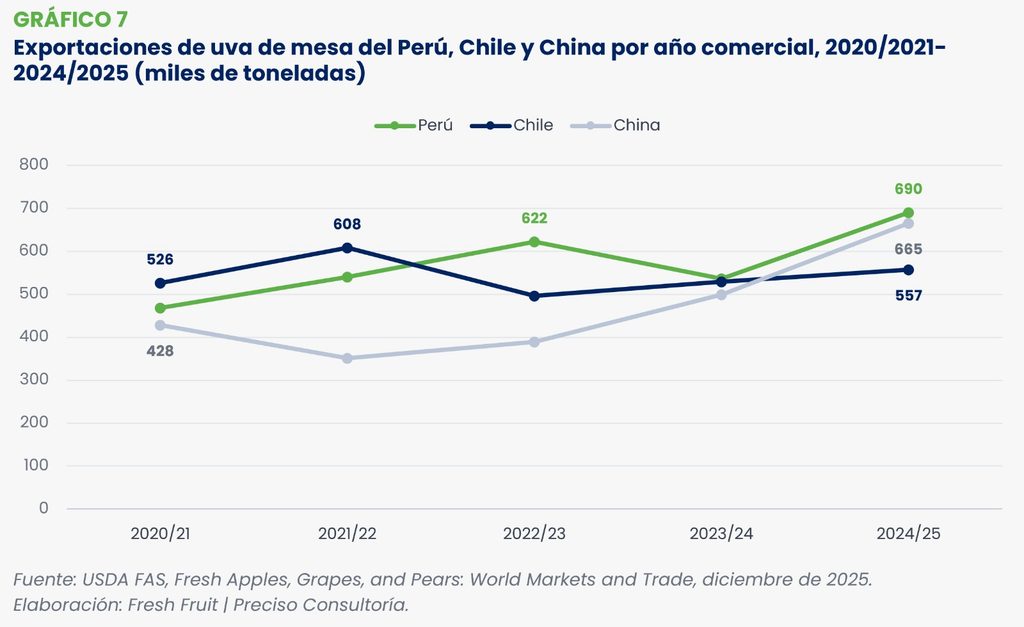
El Perú superó a Chile como exportador de uva fresca en 2022/2023. Según el USDA, ese año el Perú exportó 622,000 toneladas y Chile 496,000. En 2023/2024 la brecha se estrechó (536,000 contra 529,000 toneladas), en una campaña golpeada por El Niño costero en el norte peruano y, desde entonces, volvió a ampliarse. La campaña peruana 2025/2026, de setiembre a agosto, cerró con un récord de 751.4 mil toneladas según autoridades peruanas, mientras el USDA estima las exportaciones chilenas de 2025/2026 en 525,000 toneladas. En valor, el Perú fue en 2025 el primer exportador mundial de uva fresca, con US$ 2,054 millones y 18% del total, y Chile ocupó el quinto lugar con alrededor de US$ 980 millones.
Asimismo, los dos países convergen en variedades: en el Perú, Sweet Globe (22% del área), Autumn Crisp (17%), Red Globe (15%) y Allison (8%) encabezan la superficie, las mismas que hoy lideran los viñedos nuevos en Chile. Ambos venden sobre todo en Estados Unidos, que entre enero y setiembre de 2026 concentró 48.5% del valor exportado de uva peruana y 47.8% del de la chilena, y en Países Bajos, con 10.8% y 8.4%, respectivamente. Demostrando como esta parte del continente comienza a atender al mundo de forma conjunta más que competir.
La diferencia sigue estando en el calendario. El Perú abre la campaña del hemisferio sur y Piura cosecha en dos ventanas, marzo-abril y noviembre-diciembre; mientras que Chile concentra sus envíos al final: en 2026, marzo y abril reunieron 67.9% del valor exportado de uva chilena entre enero y setiembre.
Para la uva peruana, el reacomodo chileno tiene dos lecturas: Chile exporta menos y es difícil que recupere los volúmenes de la década pasada con una superficie que sigue bajando, lo que deja espacio a la oferta peruana en Estados Unidos y Europa. Pero la uva chilena que queda es más nueva, se paga mejor que hace unos años, aunque todavía por debajo de la peruana (US$ 1.97 contra US$ 2.88 por kilogramo entre enero y setiembre de 2026), y atiende con las mismas variedades, en los mismos mercados, unas semanas después. Si los precios de la cereza en China se mantienen lejos de los niveles de 2023/2024, más productores chilenos tendrán incentivos para volver a invertir en los viñedos y esa uva llegaría con la genética que hoy distingue a la oferta peruana.
5. Panorama
La fruta fresca sigue siendo el núcleo de la agroexportación chilena, aunque perdió dinamismo en 2026. Entre enero y setiembre, Chile exportó US$ 4,652 millones en fruta fresca, 10% menos que en 2025 (US$ 5,168 millones). La caída de la cereza —de US$ 546 millones— supera la del total, porque otras frutas crecieron: el kiwi pasó de US$ 316 a 363 millones, la palta de US$ 146 a 186 millones y la manzana de US$ 581 a 598 millones. Para la temporada 2025/2026 cerrada a junio, ODEPA registró exportaciones frutícolas por US$ 8,540 millones, 4% más que la temporada anterior, impulsadas por los frutos secos, con la fruta fresca en US$ 6,080 millones, 1.7% por debajo.
Los dos principales productos frutícolas de Chile tienen perfiles comerciales opuestos. La cereza aporta escala y valor, pero China concentra casi el 90% de lo que exporta y la venta se juega en una ventana comercial de pocas semanas. La uva, en cambio, aporta diversificación de mercados, aunque con menos hectáreas cada año y, según el USDA, con presión de costos, menor disponibilidad de agua en Atacama y Coquimbo y una fuerte presencia de Perú en sus mercados principales.
La campaña que acaba de comenzar pondrá a prueba ambos caminos. Las primeras cerezas de la temporada 2026/2027 llegaron a Shanghái y se proyectan exportaciones por 667,000 toneladas, casi 100,000 más que en la temporada anterior, otra vez con China como destino de casi toda la fruta. En uva, el Comité de Uva de Mesa de Frutas de Chile estimó en setiembre envíos por 67.9 millones de cajas, 16.5% más que en 2025/2026, con 72% de variedades licenciadas. Si la estimación se cumple, Chile recuperaría el volumen de uva de 2024/2025, aunque con otras variedades y con una temporada más adelantada, que la cruzará entre enero y marzo con la uva de Ica, la región que sostendrá la oferta peruana en esos meses.