Un 2026 sostenido por la cola de la campaña récord
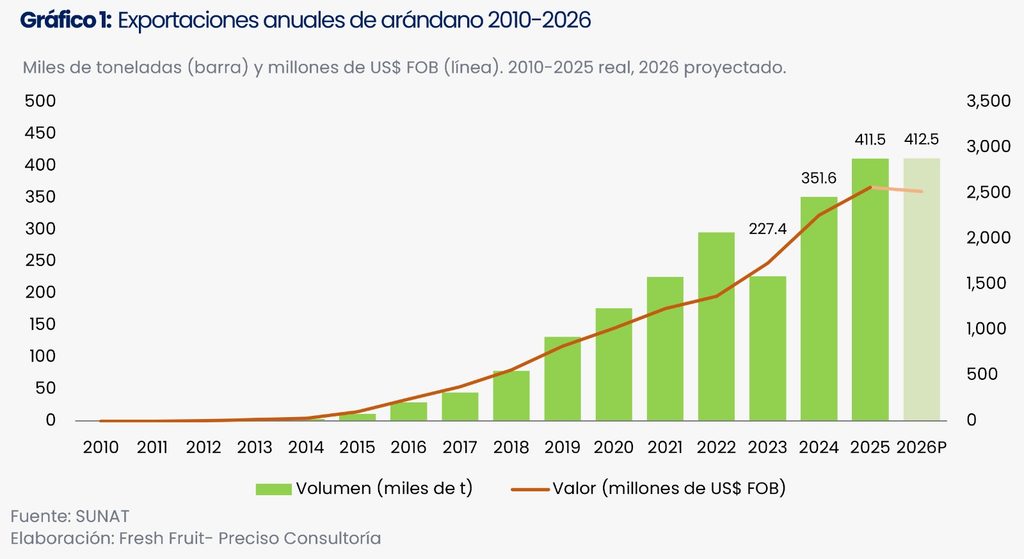
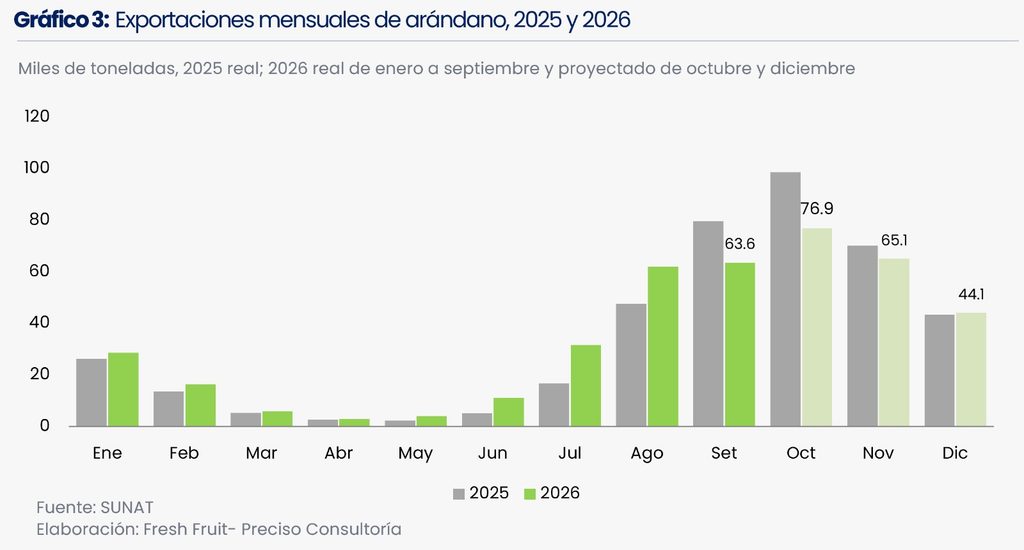
A finalizar septiembre se registran 226,417 toneladas y US$ 1,556 millones de arándano, 14% más en volumen y 13% más en valor que a la misma fecha de 2025. El fresco explica el 93% del volumen y el congelado el 6%; el resto corresponde a jugos, purés y deshidratados.
En año calendario, 2026 no registraría una caída importante, y la razón está en el primer semestre. Entre enero y junio se exportaron 69,271 toneladas, 25% más que en 2025, y el valor subió 53%, con un precio promedio de US$ 6.51/kg contra US$ 5.35/kg un año antes. Este periodo coincide con el cierre de una campaña 2025/2026 excepcional, y los primeros embarques de la cosecha adelantada de mayo y junio. Solo enero y febrero sumaron 45,006 toneladas y US$ 283.7 millones, 13% más en volumen y 38% más en valor que en 2025.
Al primer semestre se sumó el adelanto de la nueva campaña: entre junio y agosto se embarcaron 104,640 toneladas, 50% más que un año antes, por la maduración y floración anticipadas. En septiembre el ritmo cambió. El mes cerró con 63,625 toneladas, 20% menos que septiembre de 2025 (79,692 toneladas), y el valor cayó 33%.
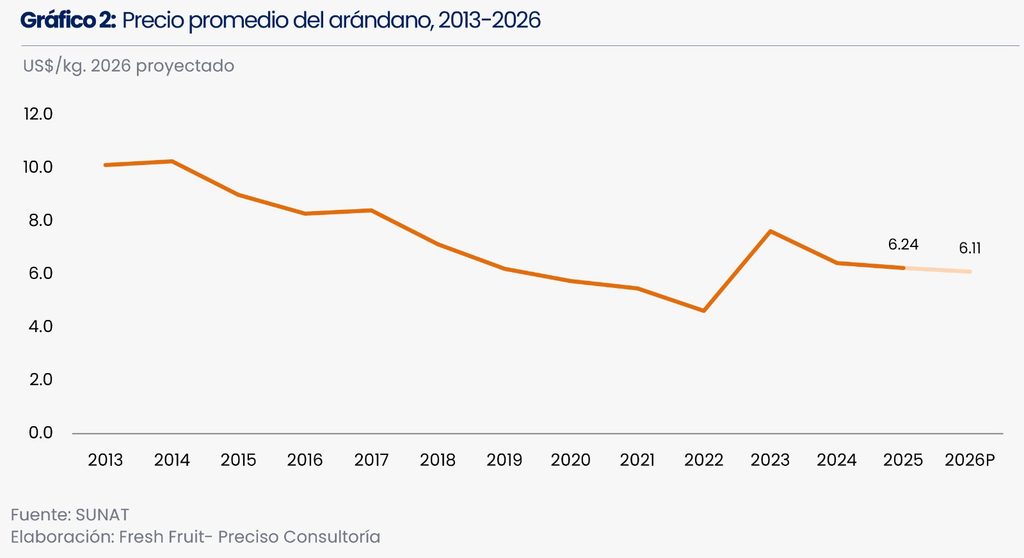
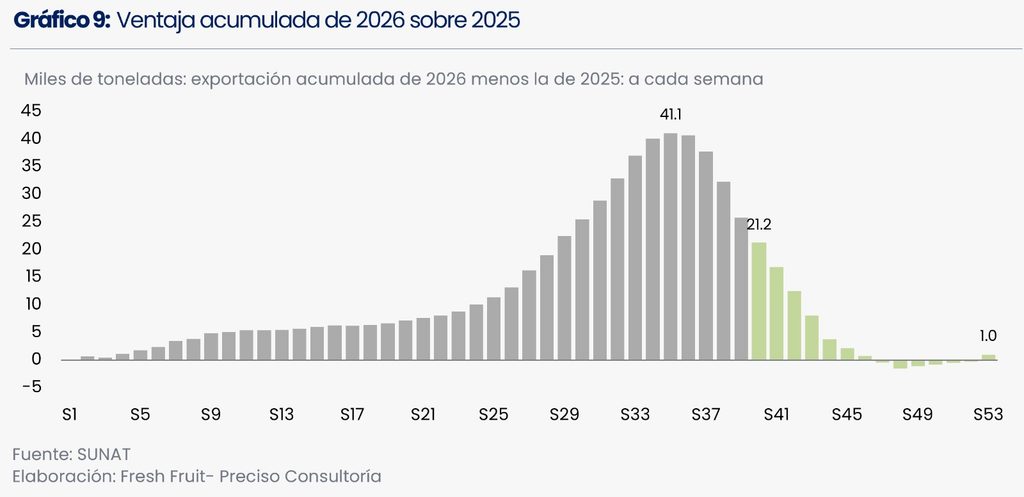
Para Preciso Consultoría-Fresh Fruit, el año cerraría con 412,514 toneladas y US$ 2,522 millones, en línea con el récord de 2025 (411,475 toneladas y US$ 2,568 millones), y el precio promedio anual bajaría de US$ 6.24/kg a US$ 6.11/kg. Ese resultado depende de la ventaja que 2026 construyó en la primera mitad del año. Hasta agosto llevaba 43,243 toneladas más que 2025, pero la caída de septiembre la redujo a 27,177 toneladas. Como octubre y noviembre también se proyectan por debajo del año pasado, ese margen se iría consumiendo en el último trimestre y el año cerraría apenas unas 1,000 toneladas por encima de 2025.
Para octubre, noviembre y diciembre se proyectan 186,097 toneladas a US$ 5.19/kg, 12% menos en volumen y 19% menos en valor que el mismo trimestre de 2025, cuando el precio fue de US$ 5.64/kg. Octubre seguiría siendo el mes de mayor volumen, con 76,896 toneladas y US$ 396.4 millones, 22% menos en volumen y 30% menos en valor que octubre de 2025, que fue el pico de esa campaña.
En noviembre, la caída se modera: 65,096 toneladas y US$ 325.1 millones, 7% menos en volumen y 15% menos en valor. Diciembre sumaría 44,104 toneladas y US$ 244.6 millones, 2% más en volumen y 1% menos en valor que un año antes, por la continuidad de las cosechas de fin de campaña.
Campaña 2026/2027: el peso de comparar con un 2025/2026 excepcional
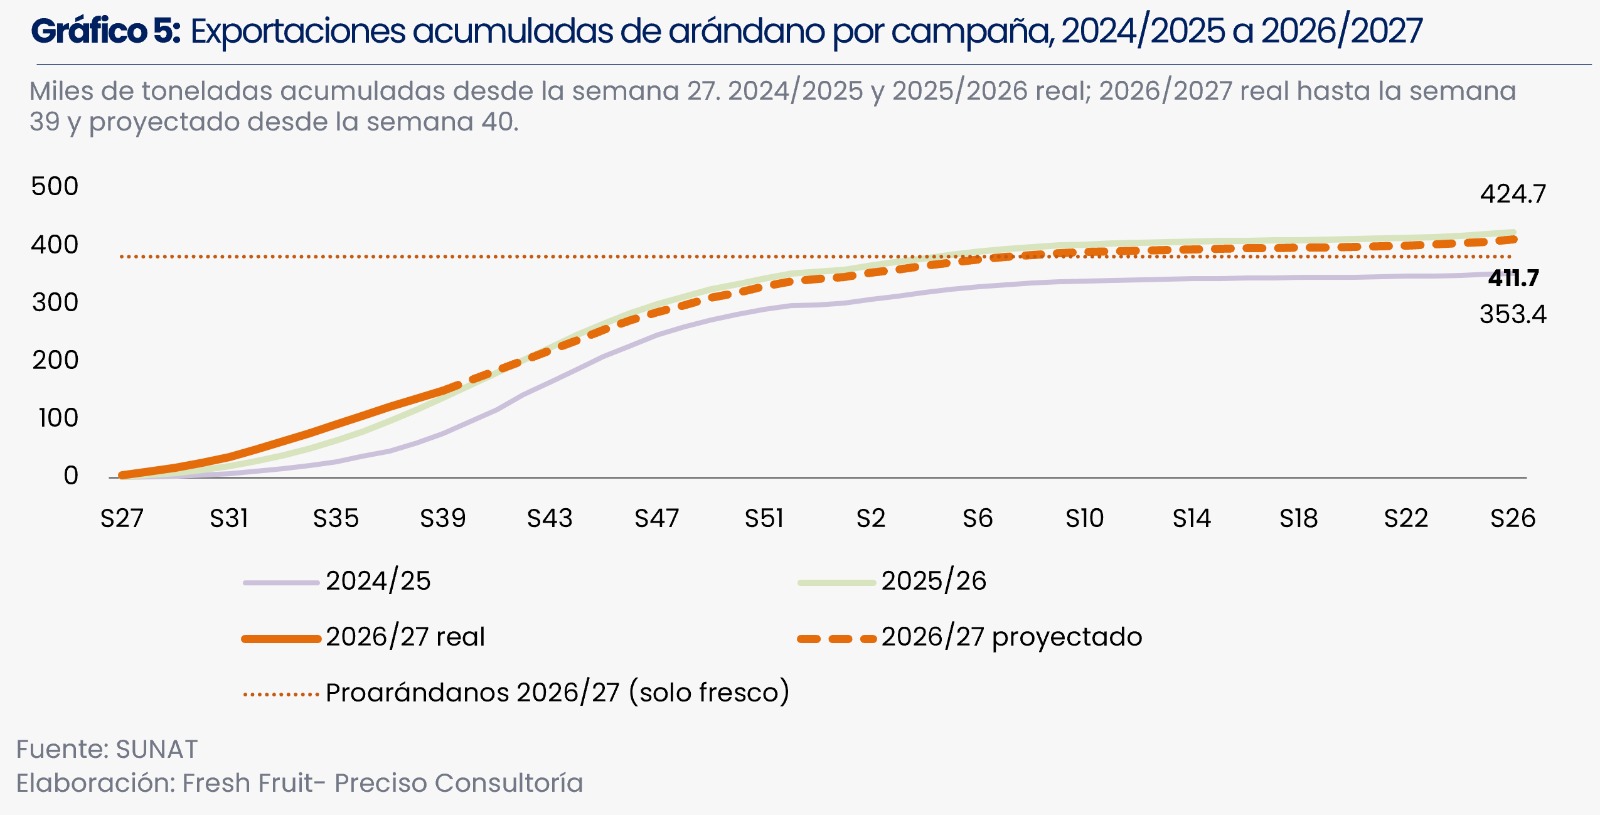
Para leer la campaña 2026/2027 hay que partir de la anterior. La campaña 2025/2026, de la semana 27 de 2025 a la semana 26 de 2026, cerró con 424,688 toneladas y US$ 2,718 millones, 20% más en volumen y 23% más en valor que 2024/2025 (353,362 toneladas y US$ 2,214 millones). Empezó antes, con 138,565 toneladas entre julio y septiembre de 2025, 80% más que la campaña previa en ese tramo, y mantuvo un cierre sostenido: de enero a junio de 2026 sumó 68,254 toneladas, 24% más que el tramo final de 2024/2025.
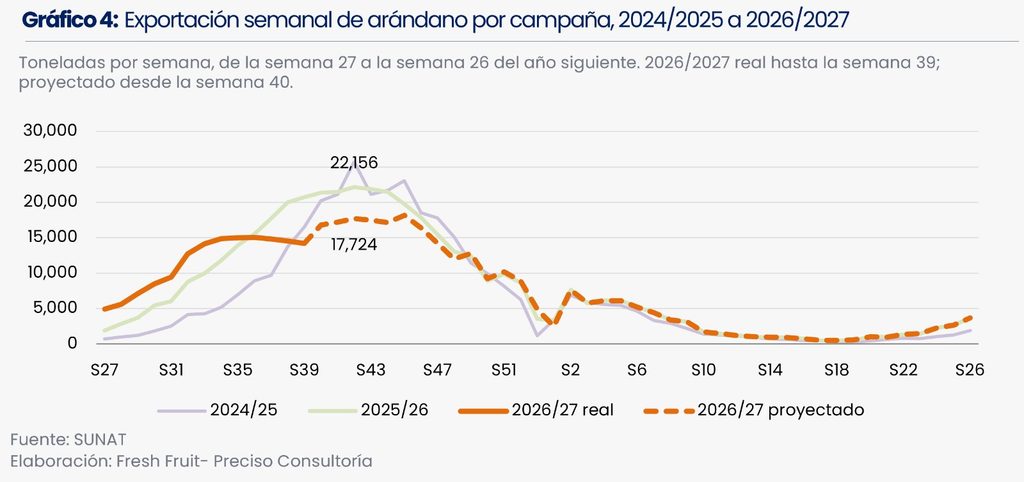
La campaña 2026/2027 también arrancó adelantada. De la semana 27 a la 39 se exportaron 151,106 toneladas, 9% más que en el mismo tramo de 2025/2026, y al cierre de septiembre el avance llega a 158,163 toneladas. Desde la semana 33, sin embargo, los embarques se estancaron entre 14,100 y 15,100 toneladas semanales, mientras que en 2025/2026 esas mismas semanas subían de 10,000 a 20,800 toneladas camino a su pico de 22,156 toneladas en la semana 42.
Ahí se juega la comparación. La campaña anterior tuvo un pico marcado en octubre y la actual no lo tendría: el volumen que trajo los primeros meses ya se agotó y los embarques semanales no volvieron a subir. Para octubre se proyecta una meseta de unas 17,400 toneladas por semana, 20% por debajo de las 21,700 de 2025. En noviembre (semanas 45 a 48) el promedio sería de unas 15,200 toneladas semanales, 8% menos que el año pasado (16,500), y en diciembre (semanas 49 a 53) el ritmo bajaría por estacionalidad a cerca de 10,000 toneladas.
Con estos valores, la campaña 2026/2027 cerraría con 411,681 toneladas y US$ 2,482 millones, a un precio promedio de US$ 6.03/kg: 3% menos en volumen que 2025/2026 y 9% menos en valor, por el menor precio esperado en las semanas de mayor oferta.
Que 2026/2027 quede por debajo de 2025/2026 es esperable. Esta campaña recibe de lleno el efecto de El Niño, que ya restó floración, cuaje y calibre en el norte, y su tramo de enero a marzo de 2027 coincide con la temporada de lluvias. Ese efecto se verá en el tramo 2027 de la campaña y sobre todo en las zonas productoras del norte. La proyección asume para enero-junio de 2027 un volumen igual al de 2026 con precios 8% menores; si las lluvias son intensas, es el tramo con más riesgo a la baja.
Septiembre: el precio bajó en todos los mercados pese a la menor oferta
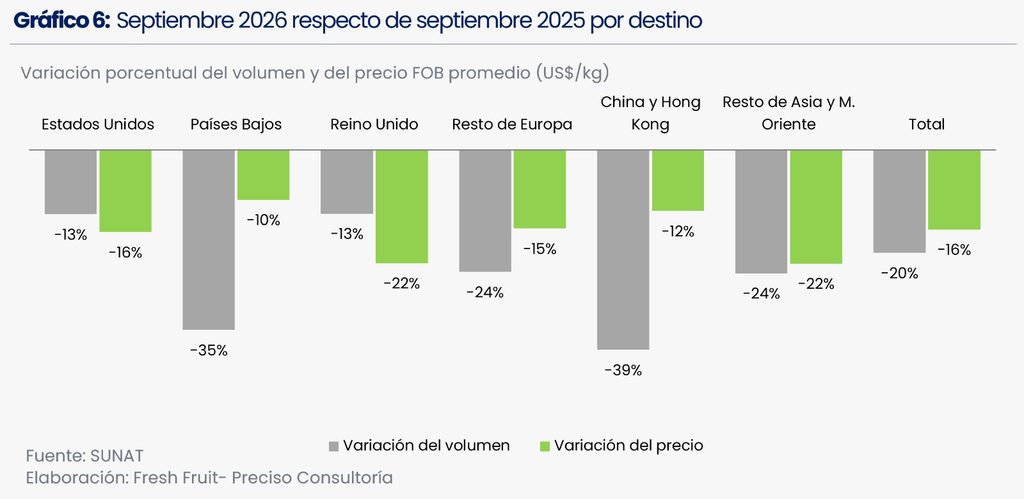
Septiembre es el mes que mejor retrata el cambio de ritmo. Se exportaron 63,625 toneladas por US$ 385.7 millones, 20% menos en volumen y 33% menos en valor. El precio promedio bajó de US$ 7.18/kg a US$ 6.06/kg, una caída de 16%.
Por destino, Estados Unidos recibió 31,973 toneladas, 13% menos que un año antes, a US$ 6.14/kg, 16% por debajo de los US$ 7.32/kg de 2025; como el resto de los mercados cayó más, su participación subió de 46% a 50%. Europa sumó 20,558 toneladas, 30% menos, con Países Bajos en 13,701 toneladas (35% menos) y un precio de US$ 6.51/kg (10% menos). Asia y Medio Oriente recibieron 7,710 toneladas, 36% menos, con China y Hong Kong en 5,585 toneladas; el precio a esa región bajó 15%, a US$ 6.08/kg. Con menos fruta en el mercado, lo esperable era un mejor precio, pero ese efecto depende de que el comprador perciba escasez, y en septiembre no la percibió.
La oferta mundial en Estados Unidos y Países Bajos
Estados Unidos y Países Bajos concentran la mayor parte del arándano peruano (solo en septiembre recibieron el 72% del volumen), y en ambos mercados la oferta total creció en 2026.
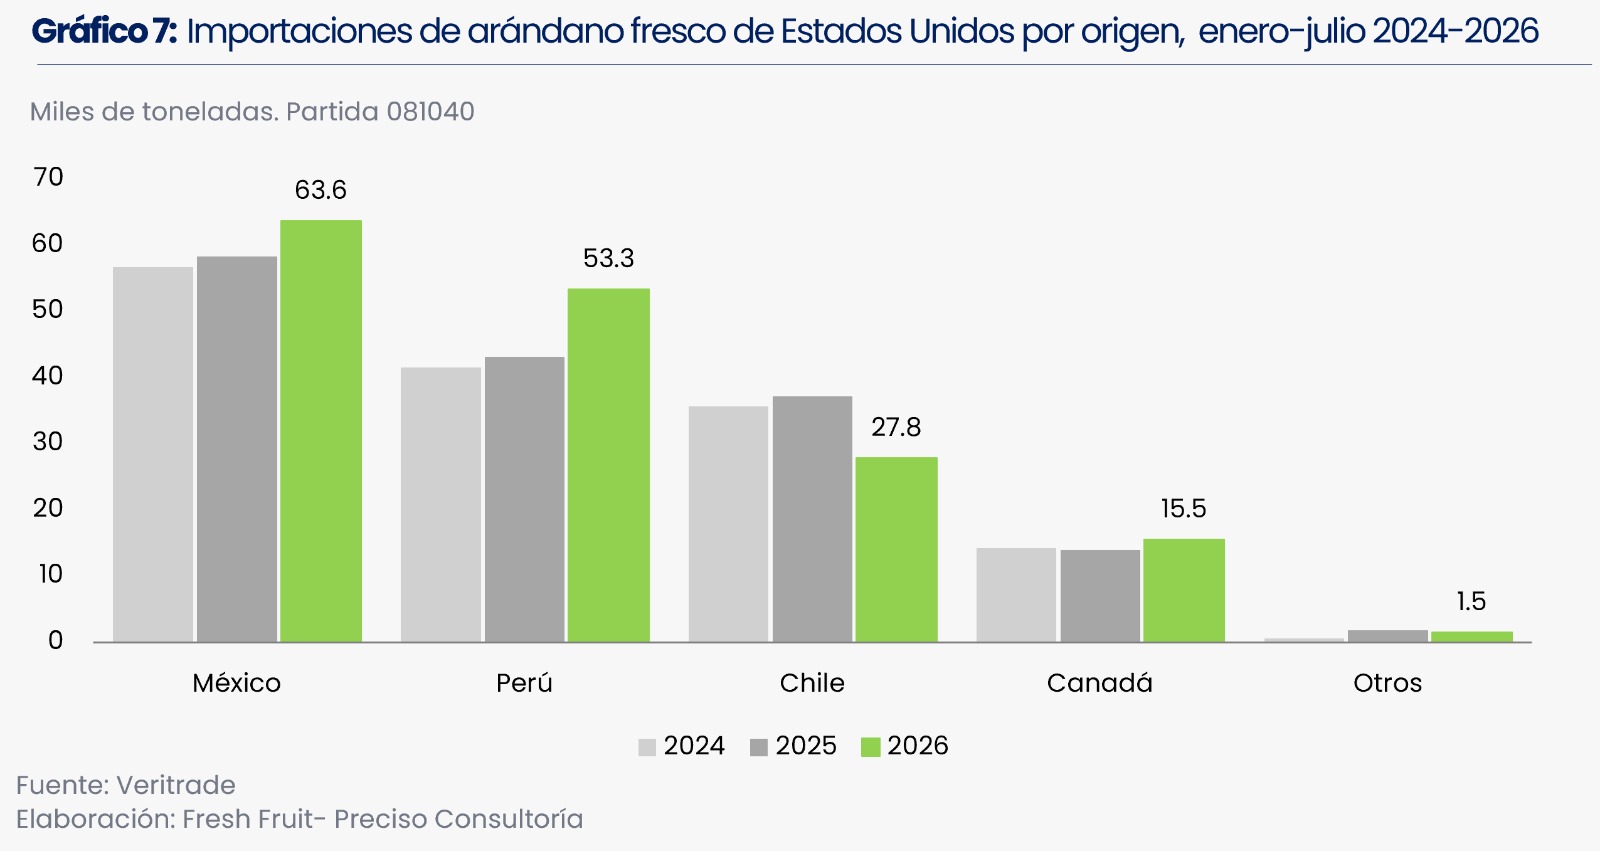
Entre enero y julio, Estados Unidos importó 161,789 toneladas de arándano fresco, 5% más que en 2025. México fue el primer proveedor del periodo con 63,623 toneladas (9% más), seguido del Perú con 53,303 toneladas (24% más), Chile con 27,799 toneladas (25% menos) y Canadá con 15,519 toneladas (12% más).
Ese primer semestre dejó claro cuándo aparece el efecto precio. Entre fines de febrero y abril, Chile quedó 25% por debajo del volumen que esperaba y cerró su temporada dos semanas antes, y una helada recortó 58% la producción de arándanos de Florida. Con menos fruta disponible, los precios en Estados Unidos subieron con fuerza en esas semanas, y México fue el origen que mejor aprovechó la ventana: a la semana 21 había exportado 10% más que un año antes y cerró su temporada con 72,900 toneladas, 15% más que la anterior, mientras el valor de sus envíos de enero a junio creció 13.7%. Por calendario, México funciona como complemento de la campaña peruana, porque concentra su cosecha entre febrero y mayo. Pero su cercanía con Estados Unidos le daría una ventaja para capturar el efecto precio: su fruta llega en pocos días, mientras que la peruana tarda entre tres y cinco semanas por mar, de modo que puede responder casi de inmediato cuando el mercado se queda corto.
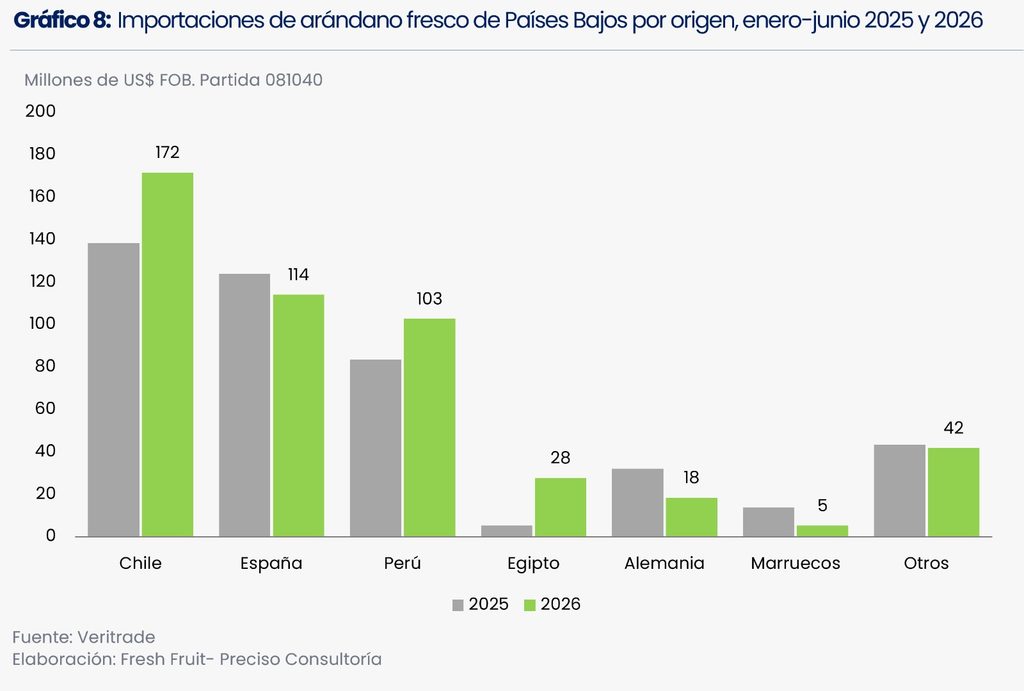
En Países Bajos, las compras de arándano fresco crecieron 9% entre enero y junio. Chile fue el principal origen del semestre, con un aumento de 24%, seguido de España, que bajó 8%, y del Perú, que subió 23%. Egipto multiplicó por cinco sus ventas y gana espacio en la ventana de primavera, mientras que Marruecos cayó 62%. El caso chileno explica parte de ese movimiento: según el informe global de la Organización Internacional del Arándano (IBO), en la temporada 2025-2026 Chile exportó solo 2.7% más, pero redirigió su fruta: sus envíos a Europa subieron 20% y ya representan la mitad de su volumen, mientras que los dirigidos a Estados Unidos cayeron 13%.
¿Qué pesa en el último tramo?: clima, calibre y precio
El Niño es el factor que mayor incertidumbre agrega. En el norte, las temperaturas elevadas y las condiciones de mayor estrés térmico afectan el desempeño de las plantas, incluso en sistemas intensivos en maceta, y su impacto se sentiría con mayor fuerza en el tramo medio y final de la campaña 2026/2027. Las temperaturas en Piura han sido tan altas que casi no se cuentan días con temperaturas menores a 20°, algo inusual para cualquier año que se pueda comparar.
Desde el lado comercial, se reportan arándanos más pequeños que en una temporada típica, por menor floración y cuaje de la planta. El calibre explica buena parte de la diferencia entre volumen y valor: en las últimas semanas se reportan calibres de 12 a 18 mm en variedades que suelen alcanzar entre 22 y 24 mm, mientras que la industria apunta a fruta de más de 18 a 20 mm para colocarse en el segmento premium que paga mucho más. Por ello, la proyección de Preciso Consultoría con Fresh Fruit Perú asume precios entre 3% y 12% menores que los de 2025 desde octubre.
Panorama
Las altas temperaturas seguirán presentes en lo que queda de la campaña, pero esta vez el arándano llega con más área productiva y con un calendario adelantado. Para la campaña 2026/2027 se estimó más de 29 mil hectáreas en nueve regiones, y dentro de esa superficie avanza un cambio de fondo. Biloxi, la variedad con la que el Perú construyó su oferta exportadora, sigue perdiendo terreno: según Proarándanos ocupa alrededor de 3,835 hectáreas (13% del total), detrás de Sekoya Pop (6,110 hectáreas, 21%) y Ventura (5,437 hectáreas, 19%).
Además del calibre, la variedad Biloxi tiene una acidez elevada, un rasgo que los compradores evitan cada vez más, mientras que las nuevas genéticas se promueven por su textura crocante y mayor dulzor. Biloxi conserva ventajas como su productividad, su cosecha temprana y su firmeza, pero en un mercado más exigente como el actual tiene menos espacio.
Asimismo, las nuevas variedades liberadas también rinden más después de la primera cosecha. En ese momento la planta emite brotes nuevos y en ellos forma sus yemas florales, que luego se abren en racimos de flores y más adelante en fruta; de su número depende buena parte de la siguiente producción. Las variedades tradicionales suelen formar entre 4 y 5 yemas por brote, mientras que la nueva genética, como la variedad Demba, llega hasta 9, lo que en plantaciones de primer año permitiría sumar cerca de 2 kg de fruta por planta.
En Ica ese cambio llegó desde el inicio. Mientras la oferta exportadora peruana se construyó con Biloxi desde La Libertad y Lambayeque, buena parte de las hectáreas de Ica se plantó directamente con genética nueva: Mágica, Eureka y Sekoya Pop suman cerca de la mitad de su superficie en producción, y las variedades tradicionales, como Ventura y Biloxi, tienen un peso menor. Los resultados de la FCM14057 van en esa línea, con una proyección de hasta 4 kg por planta en la temporada en curso. A esa base varietal se suma un clima más estable que el de La Libertad y Lambayeque, lo que ayuda a entender por qué los embarques de Ica crecen cuando los de esas dos zonas disminuyen.
Fresh Fruit proyecta que 2026 cerraría con 412,514 toneladas y US$ 2,522 millones de arándano en todas sus presentaciones. El volumen se mantendría en el nivel del récord de 2025 gracias al tramo final de la campaña 2025/2026, y el valor sería 2% menor. La campaña 2026/2027 cerraría con 411,681 toneladas y US$ 2,481 millones, 3% menos en volumen y 9% menos en valor que la anterior, con un precio promedio de US$ 6.03/kg, y el efecto del clima se concentraría en su tramo de 2027. El precio será la variable que defina el resultado: con mercados abastecidos y fruta de menor calibre, el valor de la campaña dependerá de cómo se distribuya el volumen entre destinos y de cuánta fruta logre colocarse a mejor precio.