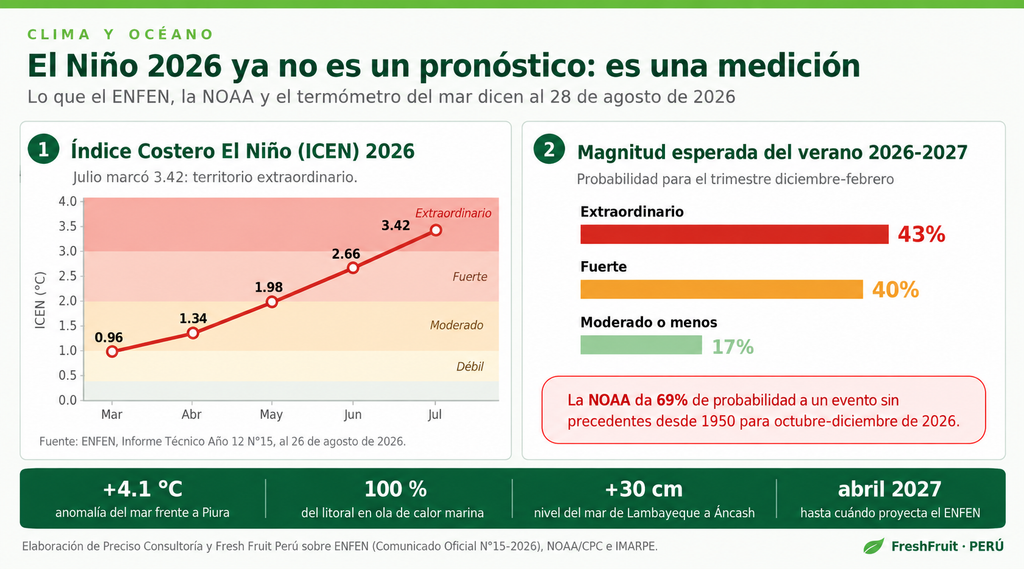
Primero, el escenario ya cambió de nombre. Cuando publicamos la segunda parte de esta serie, el 10 de agosto, el ENFEN daba 38% de probabilidad a un Niño costero fuerte y 33% a uno extraordinario para el verano 2026-2027. El Comunicado Oficial N°15-2026, del 28 de agosto, invirtió el orden: la magnitud extraordinaria tiene ahora una probabilidad igual o mayor a 62% entre setiembre de 2026 y enero de 2027, y 43% frente a 40% del escenario fuerte en el trimestre diciembre-febrero. El ICEN de julio marcó 3.42, por encima del umbral de 3.0 que define la categoría extraordinaria. La NOAA, en su discusión del 13 de agosto, asigna 69% de probabilidad a un evento sin precedentes desde 1950. El análogo más cercano de este verano ya no es 2023-2024: es 1997-1998.
Segundo, el daño de este año no viene del agua: viene del calor. Todo lo que ya está documentado a agosto de 2026 —el mango que no floreció en Piura, el olivo que no cuajó en Tacna, la mandarina que no tomó color, la granada que redujo su estimado— es daño térmico, no pluvial. Las temperaturas del aire de abril a julio corrieron 6 °C por encima del promedio en las zonas de mango, y la costa norte registró en agosto una anomalía de +4.8 °C. La lluvia todavía no ha caído: el ENFEN la sitúa desde noviembre, con pico en marzo y abril. Son dos golpes distintos, con dos calendarios distintos, y el modelo de esta nota los trata por separado.
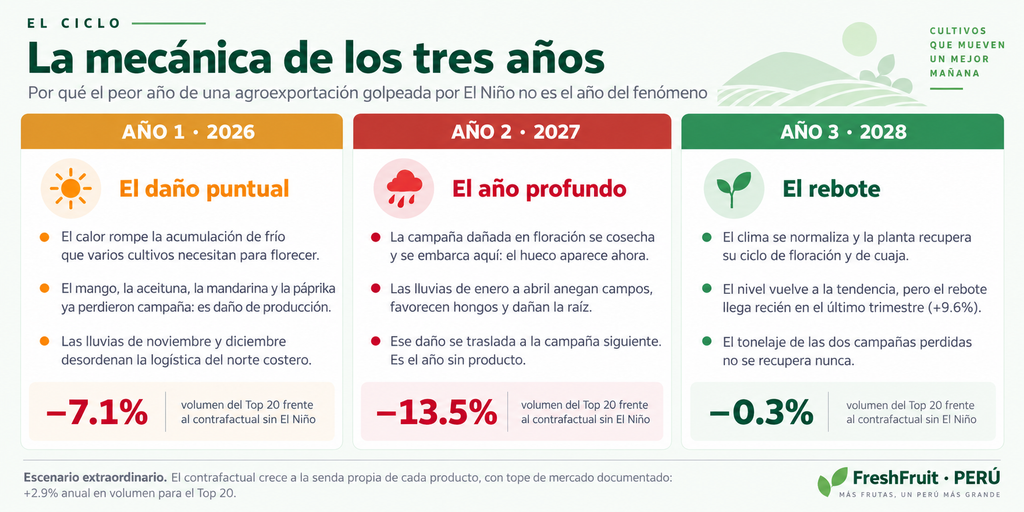
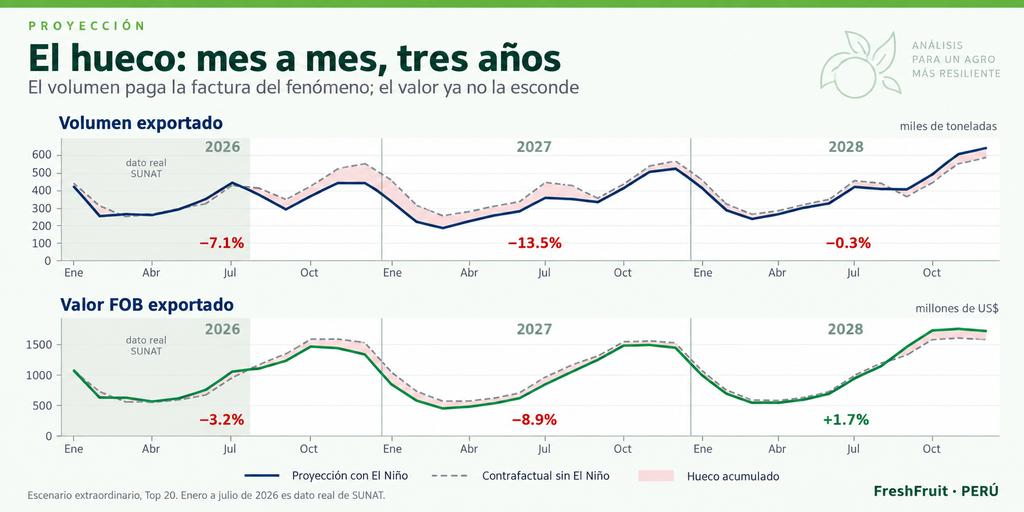
Tercero, el año que hay que mirar es 2027, no 2026. Con el escenario extraordinario como central, el Top 20 agroexportador exportaría en 2026 un volumen −7.1% por debajo de donde habría estado sin el fenómeno, y en 2027 −13.5%. El peor año no es el año del evento: es el siguiente, porque la campaña dañada en su floración se cosecha y se embarca en 2027, y porque a eso se suma el daño vegetativo y sanitario que dejan las lluvias del verano. En 2028 el nivel apenas regresa a la tendencia (−0.3%) y el rebote se concentra en el último trimestre. Pero el tonelaje de las dos campañas perdidas —969 miles de toneladas y US$ 1,498 millones de valor FOB— no vuelve.
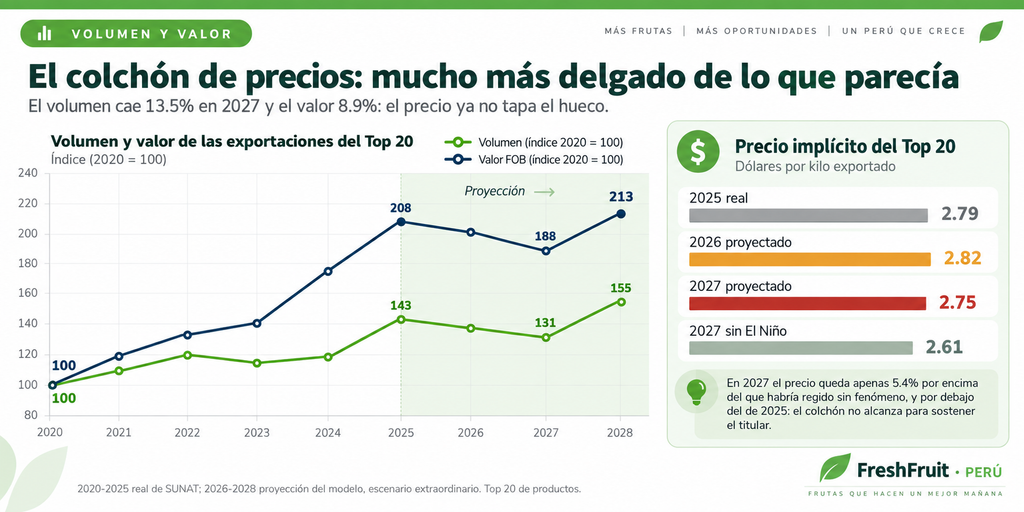
Cuarto, esta vez el precio no alcanza a esconder la factura. Es el hallazgo que más cambió al recalibrar el modelo. El volumen del Top 20 cae −13.5% en 2027 y el valor FOB cae −8.9%, porque el precio implícito sube de US$ 2.61 a US$ 2.75 por kilo: apenas 5.4% por encima de lo que habría regido sin fenómeno. La escasez peruana mueve el precio internacional, pero mucho menos de lo que sugiere la elasticidad de la propia oferta peruana, porque el comprador sustituye orígenes. Con eso, el Top 20 exportaría en 2027 US$ 11,295 millones, por debajo de los US$ 12,503 millones de 2025. El titular macroeconómico ya no resiste, y el ingreso del agricultor que perdió su cosecha, tampoco.
I. Tres años, no uno: la mecánica del daño
Un Fenómeno El Niño no es un año malo. Es un ciclo de tres, y cada año hace un daño distinto por una razón distinta. Esa es la estructura que ordena esta nota, y conviene explicarla antes de entrar producto por producto, porque sin ella los números de 2026 parecen tranquilizadores y los de 2027 parecen inexplicables.
El primer año es el del daño puntual
Al calentarse el ambiente aparece un daño específico y localizado en la producción de ciertos cultivos: los que necesitan acumular frío para inducir su floración. Es lo que ya pasó este año con el mango y con la mandarina. En la gran mayoría de productos, en cambio, el primer año no golpea la planta sino la logística: cuando las lluvias de noviembre y diciembre llegan al norte costero, los caminos se cortan, los campos se anegan, la cosecha no sale a tiempo y el producto que sí se cosechó no se termina de acondicionar. La historia es consistente en esto: el manejo logístico del norte se deteriora entre 20% y 30% en los meses de lluvia, y eso arrastra a productos que no tienen ningún problema agronómico, como la uva o el arándano.
Hay un matiz que 2026 ilustra bien
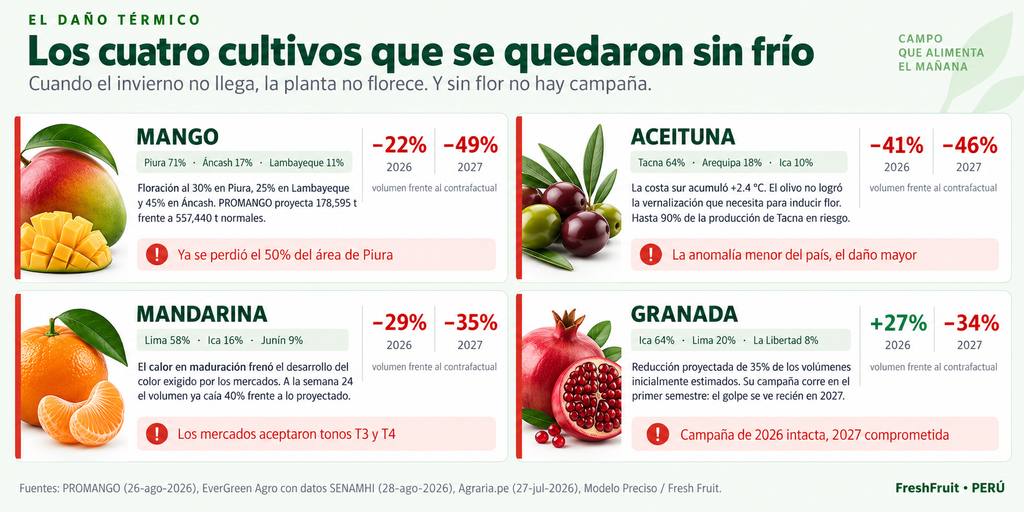
En algunos casos el daño productivo del primer año se compensa parcialmente por el lado comercial. La mandarina perdió cerca de 40% de su volumen proyectado a la semana 24 por falta de color, pero los mercados ampliaron temporalmente su tolerancia y aceptaron coloraciones T3 y T4 en hasta 40% de la fruta embarcada: la demanda fue tan fuerte que absorbió calidad que en un año normal se habría quedado en el mercado interno. El mango no tuvo esa suerte, porque su problema no es de calidad sino de existencia: sin floración no hay fruta que clasificar.
El segundo año es el año profundo
Si el cambio climático que genera el fenómeno —mucha lluvia en unas zonas, poca en otras— impide que la planta produzca adecuadamente, ahí viene el daño más importante en producción. Y ese daño se manifiesta con desfase. La campaña cuya floración e inducción ocurrieron bajo la anomalía térmica de 2026 se cosecha y se embarca a lo largo de 2027; las lluvias de enero a abril de 2027 anegan campos, favorecen hongos y dañan raíces, y ese deterioro se traslada a la campaña siguiente. Por eso 2027 acumula dos efectos a la vez, y por eso es el año en el que no hay producto.
El tercer año es el del rebote
En 2028 el clima se normaliza, la planta recupera su ciclo y el nivel exportado regresa a la tendencia, aunque el sobreimpulso llega recién en el último trimestre: 2028 cierra −0.3% frente al contrafactual y solo entre setiembre y diciembre corre cerca de 10% por encima. Lo vimos en 2025: el volumen del sector rebotó 18% y el norte costero, la zona más castigada por el fenómeno de 2023-2024, creció 22.8%. El mango es el caso extremo: su campaña 2023-2024 cayó de 262,000 a 82,000 toneladas y la de 2024-2025 cerró en 285,947 toneladas, es decir 9.1% por encima del nivel previo a la crisis. Conviene ser preciso con lo que significa ese rebote: el nivel se recupera, la tasa de crecimiento se dispara sobre una base deprimida, pero las toneladas que no se produjeron en dos campañas no se recuperan nunca. El fenómeno destruye campañas, no capacidad productiva instalada.
II. Dos canales de daño, no uno
La consecuencia práctica de todo lo anterior es que un modelo con un solo signo de anomalía por El Niño falla. El fenómeno actúa por dos canales independientes, con calendarios distintos y con geografías distintas, y cada cultivo está expuesto a los dos en proporciones propias.
El canal térmico rompe la floración
Es el que ya operó en 2026. Varios cultivos necesitan acumular horas de frío para inducir flor: el mango requiere entre 16 y 17 °C durante cuatro o cinco horas por noche, sostenidos por quince a veinte días; el olivo necesita su propio período de vernalización. Cuando el invierno costero no llega, ese estímulo no llega, y la planta destina sus reservas a sobrevivir en lugar de reproducirse. La calibración de este canal usa las anomalías de temperatura del aire observadas a agosto de 2026: +4.8 °C en la costa norte, +4.2 °C en la costa centro y +2.4 °C en la costa sur.
El canal pluvial y logístico rompe la cosecha
Es el que va a operar de noviembre de 2026 a abril de 2027, con pico en marzo. El ENFEN proyecta caudales sobre lo normal desde noviembre en Tumbes, Chira, Piura, Chanca, Lambayeque, Jequetepeque y Chicama. La capacidad del río Piura es hoy de 1,900 m³/s, frente a los 3,900 m³/s que llegó a correr en 1998 y los 3,400 de 2017: soporta apenas la mitad del caudal del evento extraordinario más reciente. Este canal no distingue entre cultivos sanos y dañados; se lleva por delante lo que esté en cosecha o en tránsito en esos meses.
Y hay un tercer efecto que no es del norte
El Niño no solo trae agua: la redistribuye. Mientras el norte costero espera exceso, el sur y la sierra enfrentan déficit hídrico. El Decreto Supremo N°116-2026-PCM declaró estado de emergencia en 16 departamentos por escasez de agua, y el CENEPRED cuenta más de 3.5 millones de hectáreas agrícolas en riesgo muy alto de déficit hídrico en 484 distritos. Eso es lo que golpea a la quinua de Puno y Ayacucho, a la cebolla de Arequipa y al cacao de la selva —que ya cayó 11.3% en mayo por enfermedades fúngicas, con Ucayali desplomándose 85.5%—. Leer el fenómeno como «lluvia en el norte» deja fuera la mitad del país.
III. El resultado agregado: el hueco y el colchón
Los números del agregado son los siguientes
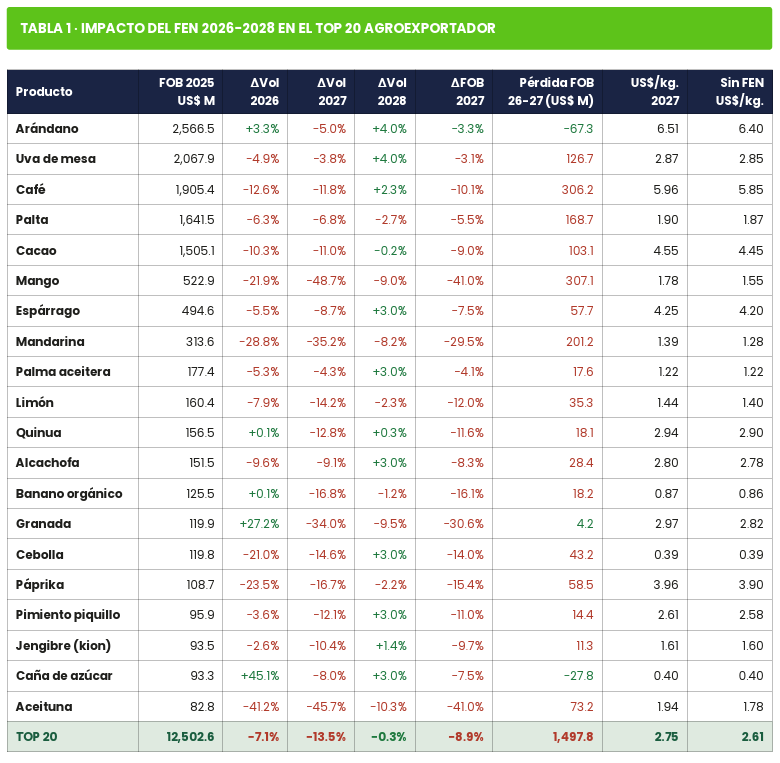
Con el escenario extraordinario, el Top 20 —que representó US$ 12,502.6 millones en 2025, el 86.2% del sector— exportaría 4,293 miles de toneladas en 2026 frente a 4,620 sin fenómeno, y 4,112 en 2027 frente a 4,754. En valor, US$ 12,093 millones en 2026 y US$ 11,295 millones en 2027, frente a 12,493 y 12,392 sin fenómeno. La pérdida acumulada de los dos años suma 969 miles de toneladas y US$ 1,498 millones.
La brecha entre volumen y valor se cerró a la mitad
El volumen cae −13.5% en 2027 y el valor −8.9%: la diferencia es de cuatro puntos. Cuando la oferta peruana se contrae el precio internacional sube, pero lo que decide cuánto sube no es el peso del Perú en su propia oferta sino su peso en el mercado de destino, y ahí el comprador sustituye orígenes. El episodio 2023-2024 midió en arándano una elasticidad de 2.1 sobre la oferta peruana: el volumen cayó 22.8% y el valor subió 33.5%, porque el precio pasó de US$ 4.79 a US$ 8.28 por kilo. Esa cifra describe un mercado con mucha menos oferta global que el de hoy. El modelo recalibrado usa elasticidades efectivas internacionales —0.35 en arándano, 0.20 en uva y palta, 0.15 en café, 0.05 en cebolla y banano, 0.02 en caña de azúcar— y el resultado es un colchón de precios que existe, pero es delgado.
El colchón tiene una implicancia distributiva que conviene decir con claridad
El precio compensa al que sigue exportando, no al que perdió la cosecha. Un productor de mango de San Lorenzo cuya huerta no floreció no recibe nada del alza de precios: no tiene fruta que vender. El que sí la recibe es el vecino que logró floración, o el que tiene fruta en cámara. En el agregado nacional el fenómeno se ve amortiguado; en la distribución interna del sector, amplificado. Los ganadores y los perdedores no son los mismos, y el promedio esconde a los dos. Sin embargo, los perdedores necesitan políticas de ayuda.
Los tres escenarios se separan ahora tanto en volumen como en valor
En el escenario moderado la pérdida acumulada de 2026-2027 es de 542 miles de toneladas y US$ 698 millones; en el fuerte, 779 y US$ 1,136 millones; en el extraordinario, 969 y US$ 1,498 millones. El rango de volumen del año 2027 va de −7.4% a −13.5%, y el de valor, de −4.7% a −8.9%: Con las probabilidades del ENFEN —43% al extraordinario, 40% al fuerte y 17% al moderado— el valor esperado de la pérdida acumulada de los dos años es de 820 miles de toneladas y US$ 1,220 millones.
IV. Los cuatro cultivos que se quedaron sin frío
Antes del análisis producto por producto conviene aislar el grupo donde el daño de 2026 ya está medido y no es una proyección: los cultivos de requerimiento de frío. En ellos el fenómeno actuó por el canal térmico entre abril y julio, y el resultado está en los reportes de los propios gremios.
El mango es el caso más severo y el mejor documentado
PROMANGO reportó el 26 de agosto una floración del 30% en Piura, 25% en Lambayeque y 45% en Áncash, y proyecta una producción nacional de 178,595 toneladas frente a 557,440 normales. El 50% del área de producción de Piura ya se perdió, en flujo vegetativo y sin estructuras florales, y otro 20% podría no florecer si no lo hace antes de inicios de setiembre: hay una fecha límite fisiológica y está encima. La explicación agronómica es directa: las temperaturas de abril a julio superaron el promedio histórico en 6 °C, y la variedad Kent no pudo acumular las reservas de almidón que necesita para florecer. En Casma la tasa de floración está por debajo del 10%, agravada por densidades de plantación de 800 a 3,300 árboles por hectárea que dejan luz insuficiente. A esto se suma el riesgo de antracnosis con las lluvias de diciembre.
El olivo entrega la lección contraintuitiva del año
La costa sur registró la anomalía térmica más pequeña del país, +2.4 °C, y sin embargo el olivo de Tacna es, después del mango, el cultivo más golpeado: hasta 90% de la producción regional está en riesgo por falta de acumulación de frío para la inducción floral. No importa el tamaño absoluto de la anomalía sino cuánto se aleja del requerimiento del cultivo. Un olivo en Tacna con +2.4 °C está más comprometido que un arándano en La Libertad con +4.8 °C. Por eso el modelo de esta nota lleva un perfil térmico propio para el olivo y la quinua, en lugar de aplicarles la exposición promedio de su zona.
La mandarina y la granada completan el grupo
La mandarina perdió alrededor de 40% de su volumen proyectado a la semana 24 porque las altas temperaturas durante la maduración retrasaron el desarrollo del color que exigen los mercados; la granada proyecta una reducción de 35% de sus volúmenes estimados. La diferencia entre ambas es de calendario y es instructiva: la mandarina embarca de abril a setiembre, así que su daño se ve en 2026; la granada concentra su campaña en el primer semestre y ya cerró la de 2026 con un crecimiento de 27% respecto del contrafactual —de hecho embarcó US$ 157 millones en siete meses—, de modo que su golpe recién aparece en 2027. Mismo daño agronómico, dos años calendario distintos.
V. Producto por producto: los 20 que sostienen el sector
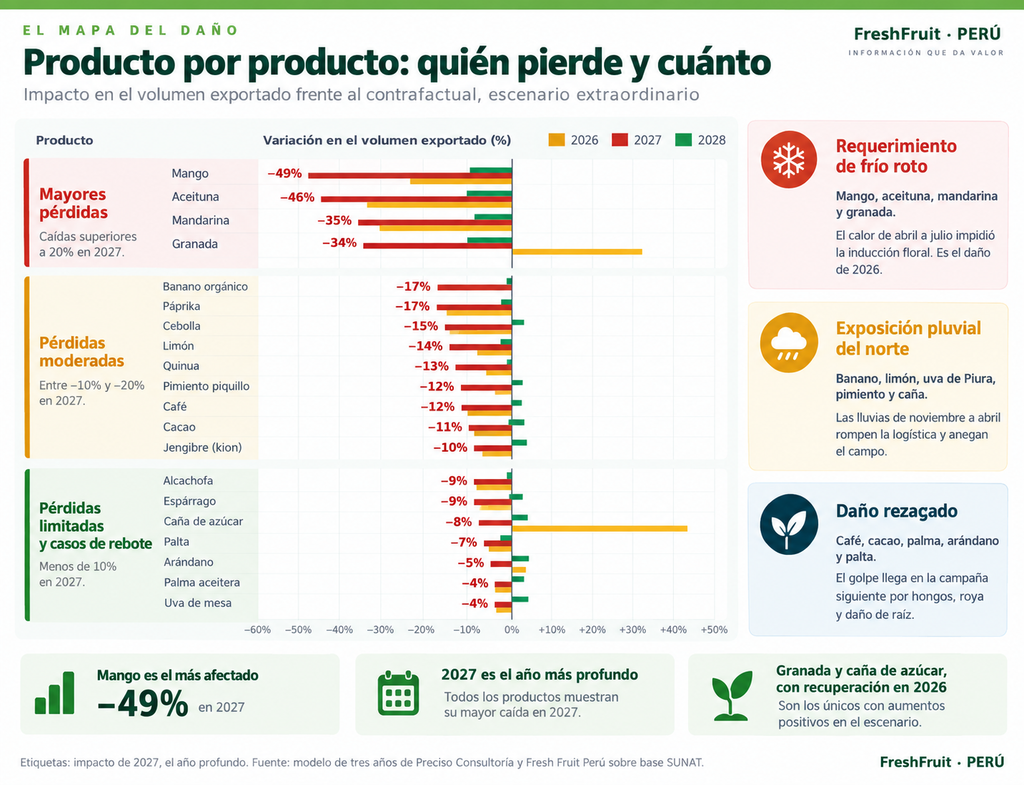
Preciso Consultoría realizó el análisis de los veinte productos más importantes de la agroexportación peruana, agrupados por cultivo y no por partida arancelaria: cada producto reúne todas sus formas de exportación hasta la primera transformación —fresco, congelado, deshidratado, conserva, pulpa, jugo, aceite— y excluye los derivados industriales. Los porcentajes son siempre contra el contrafactual sin fenómeno, en el escenario extraordinario, y el detalle mensual por región está en el anexo del informe.
A. Los que aguantan el volumen
Arándano +3.3% · −5.0% · +4.0%
La Libertad 47% · Lambayeque 18% · Ica 17% · Lima 7% · Áncash 5% | FOB 2025: US$ 2,566.5 M · 411.0 mil t
Es el primer producto del sector, con US$ 2,566 millones y 411 mil toneladas en 2025, y en el dato real de enero a julio de 2026 no muestra caída alguna: 40% más volumen y 60% más valor que en el mismo período de 2025. Lo que el calor le está haciendo al arándano no es quitarle fruta sino adelantarle el calendario. Ese adelanto es una ventaja comercial de corto plazo y un riesgo de mediano: cuando la fruta se concentra antes, se solapa con otras ofertas y la condición de llegada se deteriora.
Por eso su daño es el más rezagado del grupo: apenas −5.0% en 2027 y una recuperación de +4.0% en 2028, acotada por el propio techo del mercado —ProArándanos proyecta 404 mil toneladas de fruta fresca para la campaña 2026-2027 y el IBO ya advierte saturación y precios a la baja—. El riesgo real no es de volumen sino de calidad y de solapamiento, y la respuesta es comercial antes que agronómica: segmentar lote por lote y decidir a qué mercado va cada uno. En 2023-2024 el arándano perdió 22.8% de volumen y ganó 33.5% de valor; esta vez la compensación es mucho menor, y su valor acumulado de 2026-2027 termina US$ 67 millones por encima del contrafactual. Es uno de los dos únicos productos del Top 20 en esa situación.
Uva de mesa −4.9% · −3.8% · +4.0%
Ica 51% · Piura 35% · Lambayeque 5% · La Libertad 4% · Arequipa 3.5% | FOB 2025: US$ 2,067.9 M · 750.9 mil t
PROVID proyecta 82.65 millones de cajas para la campaña 2026-2027, unas 677,730 toneladas, con una contracción de 5% frente a la campaña anterior, y reporta un adelanto de campaña de 7 a 15 días en las principales zonas. El dato clave es el reparto interno: en los dos episodios anteriores la caída nacional fue de 13% en 2017-2018 y 12% en 2023-2024, pero la de la zona norte fue de 38% y 30%. La relación norte-nacional está entre 2.5 y 2.9 veces.
Eso significa que el −4.9% de 2026 y el −3.8% de 2027 esconden dos realidades: Piura, que embarca de octubre a diciembre justo cuando empiezan las lluvias, y Ica, que embarca de diciembre a febrero y está a resguardo del canal pluvial pero no del térmico. Con 27,000 hectáreas en producción, la uva es el producto donde más importa mirar la zona y no el promedio. Su pérdida acumulada de US$ 127 millones en dos años es la quinta del Top 20 y llega casi enteramente por volumen: el precio apenas se mueve de US$ 2.85 a US$ 2.87 por kilo.
Palta −6.3% · −6.8% · −2.7%
La Libertad 29% · Lima 19% · Ica 14% · Áncash 11% · Lambayeque 7% | FOB 2025: US$ 1,641.5 M · 889.1 mil t
ProHass proyectó 773,000 toneladas exportables para 2026, 7% por encima del récord de 723,000 de 2025, y al 30 de junio llevaba ejecutado cerca del 60% de la campaña. Es decir: la campaña de 2026 estaba prácticamente jugada antes de que el fenómeno apretara. Lo que sí se reporta es caída de fruta y menor disponibilidad de calibres comerciales, concentrada en la zona norte.
El golpe de la palta llega con rezago, como ya ocurrió en 2024, cuando cayó 7% por una floración dañada durante el verano caliente anterior. De ahí el perfil de esta proyección: −6.3% en 2026, −6.8% en 2027 y todavía −2.7% en 2028. Con 71,822 hectáreas cosechadas, 25,489 productores y presencia en 20 regiones, la palta es también el producto donde la dispersión geográfica más amortigua el impacto. Aun así deja de exportar 125 mil toneladas y US$ 169 millones en los dos años: es la cuarta pérdida absoluta del Top 20.
B. Los de daño rezagado: la sanidad manda
Café −12.6% · −11.8% · +2.3%
San Martín 25% · Junín 21% · Cajamarca 19% · Amazonas 12% · Cusco 8% | FOB 2025: US$ 1,905.4 M · 251.6 mil t
El café no pierde por lluvia ni por falta de frío: pierde por roya. En el episodio 2023-2024 el volumen cayó 15% por esa vía, y el mecanismo es lento: el exceso de humedad instala el hongo, y el hongo golpea la campaña siguiente. Por eso el café es el producto con el rezago más alto del Top 20 —58% del daño se traslada a la campaña 2027-2028— y por eso su perfil de caída es plano y largo: −12.6% en 2026, −11.8% en 2027 y recién +2.3% en 2028.
A esto se suma un contexto de precios que ya venía cediendo: de US$ 7.27 por kilo en enero de 2026 a US$ 5.03 en julio, y el Banco Mundial proyecta una corrección adicional del arábica. Ahí está el dato que más sorprende: con una elasticidad efectiva de solo 0.15, el café casi no recibe compensación por precio y termina siendo la segunda pérdida de valor del Top 20 —US$ 306 millones en dos años—, prácticamente empatado con el mango. Un producto que pierde 12% de volumen sin colchón de precios cuesta lo mismo que uno que pierde la mitad de su campaña con colchón.
Cacao −10.3% · −11.0% · −0.2%
San Martín 41% · Junín 18% · Ucayali 9% · Huánuco 8% · Cusco 6% | FOB 2025: US$ 1,505.1 M · 169.8 mil t
El cacao ya está cayendo y con detalle regional. El INEI reportó una producción nacional de 21,276 toneladas en mayo de 2026, 11.3% menos que en mayo de 2025, por condiciones climáticas adversas que provocaron enfermedades fúngicas. El desglose es elocuente: Ucayali −85.5%, Tumbes −23.6%, San Martín −14.9%, Huánuco −13.8%; y en el extremo opuesto, Piura +171.3%. El fenómeno reseca la Amazonía y a la vez multiplica la humedad relativa donde llueve, y el cacao pierde por las dos.
La proyección da −10.3% en 2026 y −11.0% en 2027, con una recuperación apenas plana en 2028 (−0.2%): el daño fúngico tarda en revertirse. Con 55% de su daño rezagado a la campaña siguiente, el cacao —que en 2025 exportó US$ 1,505 millones sumando grano, pasta, manteca y polvo— es el quinto producto del sector y el segundo más expuesto a este canal. Su precio base ya incorpora la normalización del mercado mundial que proyecta el Banco Mundial, de modo que sus US$ 103 millones de pérdida no deben confundirse con el retroceso del precio internacional del grano, que corre por separado.
Palma aceitera −5.3% · −4.3% · +3.0%
San Martín 55% · Ucayali 25% · Loreto 13% · Huánuco 7% | FOB 2025: US$ 177.4 M · 149.2 mil t
La palma es el producto menos golpeado del Top 20 en el primer año (−5.3%) y el que tiene el rezago más largo: 65% de su daño se traslada a la campaña siguiente. La razón es fisiológica. El Niño reduce la lluvia en la Amazonía, y el estrés hídrico se traduce en menor peso de racimo con seis a doce meses de desfase. Sus US$ 177 millones de 2025 se reparten entre aceite crudo y estearina, y su exposición pluvial es la segunda más baja de la lista después de la aceituna.
Jengibre (kion) −2.6% · −10.4% · +1.4%
Junín 91% · Huánuco 4% · San Martín 3% | FOB 2025: US$ 93.5 M · 54.6 mil t
Más del 90% del jengibre peruano sale de Junín, y en particular del distrito de Pichanaqui. Es un cultivo de selva alta, y su problema con El Niño es el exceso de humedad, que genera pudrición de rizoma. Sus exportaciones pasaron de 16,785 toneladas en 2019 a 44,482 en 2025, un crecimiento de 165%, y es hoy el duodécimo producto vegetal de exportación. La proyección da −2.6% en 2026 y −10.4% en 2027: daño moderado pero claramente concentrado en el segundo año.
C. Los del norte costero: el agua y la logística
Banano orgánico +0.1% · −16.8% · −1.2%
Piura 85% · Tumbes 8% · Lambayeque 4% · La Libertad 3% | FOB 2025: US$ 125.5 M · 157.0 mil t
Es el producto con la mayor exposición pluvial del Top 20: el 93% de su volumen sale de Piura y Tumbes, y el 100% de sus embarques salen por Paita. En 2023 cayó 16%, y esta vez la proyección da +0.1% en 2026 —la campaña del primer semestre corrió antes de la lluvia— y −16.8% en 2027, cuando las lluvias de enero a abril alcancen de lleno al valle del Chira.
Hay además un problema que no es climático y que conviene no confundir con el fenómeno: en agosto de 2026 se perdieron 116 hectáreas por Fusarium raza 4 Tropical en Querecotillo y Salitral, con 334 hectáreas reportadas al MIDAGRI entre enero y julio y más de 580 productores afectados. La humedad del verano que viene no ayuda a contener ese frente.
Limón −7.9% · −14.2% · −2.3%
Piura 74% · Lambayeque 16% · Ica 4% · Lima 3% | FOB 2025: US$ 160.4 M · 99.8 mil t
El limón fue uno de los cultivos más afectados en el Niño costero de 2017, junto con el arroz, el banano y la caña, y su geografía no ha cambiado: Piura concentra 76.7% del valor exportado, que pasó de US$ 12 millones en 2021 a US$ 33 millones en 2025. Hasta agosto de 2026 no hay señales de caída —37.4 millones de kilos y US$ 38.6 millones entre enero y julio, con un crecimiento de 26%—, y eso es precisamente lo que hace que su perfil sea de segundo año: −7.9% en 2026 y −14.2% en 2027. Sumando fruta fresca, aceite esencial y cáscara deshidratada, el limón mueve US$ 160 millones.
Caña de azúcar +45.1% · −8.0% · +3.0%
La Libertad 55% · Lambayeque 25% · Lima 13% · Áncash 5% | FOB 2025: US$ 93.3 M · 184.1 mil t
El 80% del azúcar exportado sale de La Libertad y Lambayeque, y el 97% embarca por Salaverry. La caña tiene una relación ambigua con El Niño: más agua puede elevar el rendimiento en campo, pero el anegamiento daña el suelo y reduce el rendimiento sacarino, y en 2017 estuvo entre los cultivos más afectados. Los embarques de enero a julio de 2026 fueron excepcionalmente altos —de ahí el +45.1% del año, que es dato real y no proyección— y la caída llega en 2027 con −8.0%. Junto con el arándano, es uno de los dos únicos productos que cierran 2026-2027 con más valor FOB que el contrafactual, y en su caso el mérito es de ese primer semestre y no del precio: su elasticidad efectiva es 0.02, prácticamente nula.
Pimiento piquillo −3.6% · −12.1% · +3.0%
Lambayeque 38% · La Libertad 25% · Ica 20% · Lima 10% · Áncash 5% | FOB 2025: US$ 95.9 M · 37.5 mil t
La conserva de pimiento piquillo tiene el 63% de su materia prima en Lambayeque y La Libertad, es decir en la franja de mayor exposición pluvial del país, y se cultiva a campo abierto. Su perfil es de segundo año: −3.6% en 2026 y −12.1% en 2027. Con US$ 96 millones en 2025 y un crecimiento estructural fuerte, es uno de los productos donde el reordenamiento de siembras hacia el sur tendría más sentido si el escenario extraordinario se confirma.
Páprika −23.5% · −16.7% · −2.2%
Ica 34% · Lima 20% · Arequipa 15% · La Libertad 12% · Lambayeque 8% | FOB 2025: US$ 108.7 M · 40.4 mil t
La páprika es el capsicum seco, y ahí está su vulnerabilidad: el secado ocurre a campo, y la lluvia y la humedad relativa lo arruinan. Es también el producto del Top 20 que peor viene en el dato real: entre enero y julio de 2026 su volumen cayó 31.8% frente al mismo período de 2025. La proyección da −23.5% en 2026 y −16.7% en 2027. Su ventaja relativa es geográfica: casi la mitad de su producción está en Ica y Arequipa, fuera de la franja de lluvias severas.
D. Los de frío, la sierra y el sur
Mango −21.9% · −48.7% · −9.0%
Piura 71% · Áncash 17% · Lambayeque 11% | FOB 2025: US$ 522.9 M · 356.6 mil t
El detalle agronómico está en el capítulo IV. Lo que corresponde aquí es el número y su reparto en el tiempo. La campaña 2026-2027 corre de octubre a mayo con pico entre diciembre y febrero, de modo que el daño se parte entre dos años calendario: −21.9% en 2026 y −48.7% en 2027, con una campaña completa exactamente 62% por debajo del contrafactual, que es el anclaje documentado del modelo. La producción proyectada por PROMANGO, 178,595 toneladas frente a 557,440 normales, implica una caída de 68%, y la campaña 2026-2027 sería solo ligeramente mejor que la de 2023-2024, cuando cayó 75%.
El precio compensa una parte: sube de US$ 1.55 a US$ 1.78 por kilo en 2027, de modo que la caída de valor es de 41.0% frente a 48.7% de volumen. Con la elasticidad efectiva internacional el colchón es bastante más delgado. El mango pierde US$ 307 millones de valor FOB entre 2026 y 2027, la mayor pérdida absoluta del Top 20, con un producto que en 2025 valía US$ 523 millones. Y en 2028 todavía queda 9.0% por debajo: su rebote no alcanza a cerrar el ciclo dentro del horizonte de esta nota.
Aceituna −41.2% · −45.7% · −10.3%
Tacna 64% · Arequipa 18% · Ica 10% · Moquegua 6% | FOB 2025: US$ 82.8 M · 51.0 mil t
Con 90% de la producción de Tacna en riesgo, la aceituna es el producto con la caída porcentual más profunda después del mango: −41.2% en 2026 y −45.7% en 2027. Su exposición pluvial es la más baja del Top 20 —el sur costero prácticamente no recibe lluvia de El Niño—, y sin embargo su daño es de los mayores: 97% de él viene del canal térmico. Es la demostración más clara de que la magnitud de la anomalía importa menos que su relación con el requerimiento del cultivo.
El precio se mueve, pero mucho menos de lo que parecía: pasa de US$ 1.78 a US$ 1.94 por kilo en 2027, un alza de 9% que deja la caída de valor en 41.0%, casi tan profunda como la de volumen. Sumando aceituna preparada y en salmuera, el producto vale US$ 83 millones y su mercado principal es Brasil.
Mandarina −28.8% · −35.2% · −8.2%
Lima 58% · Ica 16% · Junín 9% · Piura 5% · Áncash 4% | FOB 2025: US$ 313.6 M · 266.5 mil t
La caída de 40% en volumen a la semana 24, por falta de color en maduración, ya está en los datos: entre enero y julio de 2026 la mandarina embarcó 24.3% menos volumen que en el mismo período de 2025. La proyección da −28.8% en 2026 y −35.2% en 2027, con una recuperación parcial de −8.2% en 2028. Su campaña corre de abril a setiembre, lo que la deja casi enteramente fuera del canal pluvial pero de lleno en el térmico: 95% de su daño es de calor.
La respuesta comercial de este año —mercados que aceptaron tonos T3 y T4 en hasta 40% de la fruta— es el tipo de flexibilidad que no conviene dar por descontada dos campañas seguidas. Con US$ 314 millones en 2025 y una pérdida proyectada de US$ 201 millones de valor FOB en dos años, la mandarina es el tercer producto en pérdida absoluta del Top 20.
Granada +27.2% · −34.0% · −9.5%
Ica 64% · Lima 20% · La Libertad 8% · Áncash 5% | FOB 2025: US$ 119.9 M · 42.4 mil t
La granada es el mejor ejemplo de cómo el calendario de campaña decide el año calendario del daño. Su reducción proyectada es de 35% de los volúmenes estimados, pero como concentra su campaña en el primer semestre, la de 2026 ya cerró —y cerró bien: US$ 157 millones en siete meses, 27% por encima del contrafactual—. El golpe recién se ve en 2027, con −34.0%, y todavía en 2028 con −9.5%. Es un cultivo de requerimiento de frío en el corazón de la anomalía térmica del centro costero, y su pérdida neta de valor en los dos años es de solo US$ 4 millones: la campaña ganada casi compensa la perdida.
Cebolla −21.0% · −14.6% · +3.0%
Arequipa 58% · Ica 20% · Lima 8% · La Libertad 5% · Tacna 4% | FOB 2025: US$ 119.8 M · 324.1 mil t
AGAP reportó en junio pérdidas de productividad de 20% a 30% en cebolla por el incremento de temperaturas, con el ajo en la misma situación. La cebolla es el producto de mayor volumen y menor precio de la lista —324 mil toneladas a US$ 0.37 el kilo— y el más concentrado en el sur: 58% en Arequipa, donde el problema no es la lluvia sino el déficit hídrico y el calor. Entre enero y julio de 2026 su volumen ya cayó 19.8%. La proyección da −21.0% en 2026 y −14.6% en 2027, con un precio que se queda en US$ 0.39 por kilo: su elasticidad efectiva es 0.05, así que la caída de volumen se traslada casi uno a uno al ingreso.
Quinua +0.1% · −12.8% · +0.3%
Puno 35% · Ayacucho 20% · Arequipa 14% · Cusco 8% · Junín 7% | FOB 2025: US$ 156.5 M · 56.5 mil t
La quinua es el único producto del Top 20 cuyo problema es exclusivamente de sequía. Está en la sierra —Puno, Ayacucho, Arequipa, Cusco, Junín— y ahí el Niño quita agua en lugar de traerla: el DS 116-2026-PCM declaró emergencia hídrica en 16 departamentos y CultiVida la nombró entre los cultivos afectados. Como su cosecha es de abril a mayo y sus embarques pican entre junio y agosto, la campaña de 2026 se salvó (+0.1%) y el golpe cae en 2027 con −12.8%. El perfil térmico de sierra, igual que al olivo, es particular porque su exposición no se parece a la de la costa.
E. Las hortalizas de contraestación
Espárrago −5.5% · −8.7% · +3.0%
La Libertad 50% · Ica 34% · Lima 10% · Áncash 4% | FOB 2025: US$ 494.6 M · 129.7 mil t
El espárrago ya viene cayendo: los despachos de fresco bajaron 11% al cierre del primer semestre de 2026 y los envíos a la Unión Europea 12%, aunque estas caídas no están atribuidas explícitamente al fenómeno. En 2023 cayó 22%. Su ventaja es que produce todo el año, sin un pico único, lo que reparte el riesgo entre meses; su desventaja es que la mitad de su producción está en La Libertad, en Virú y Chao, dentro de la franja expuesta. La proyección da −5.5% en 2026 y −8.7% en 2027, y conviene notar que es uno de los dos productos cuyo contrafactual decrece —−1.5% al año en su caso, por la tendencia estructural observada—, de modo que el impacto se mide contra una senda que ya venía a la baja. Sumando fresco, conserva y congelado, el espárrago vale US$ 495 millones y el Perú es el segundo exportador mundial de fresco.
Alcachofa −9.6% · −9.1% · +3.0%
Ica 38% · Junín 20% · La Libertad 15% · Áncash 10% · Lima 9% | FOB 2025: US$ 151.5 M · 55.0 mil t
La alcachofa necesita acumulación de frío, y eso la pone en el grupo térmico aunque su exposición pluvial sea baja: 70% de su daño viene del calor. Con 38% en Ica y 20% en Junín, su geografía la protege del agua del norte pero no de la anomalía del centro. La proyección da −9.6% en 2026 y −9.1% en 2027, con recuperación de +3.0% en 2028. Sus US$ 151 millones se concentran en conserva.
VI. Cuándo golpea: el calendario del daño
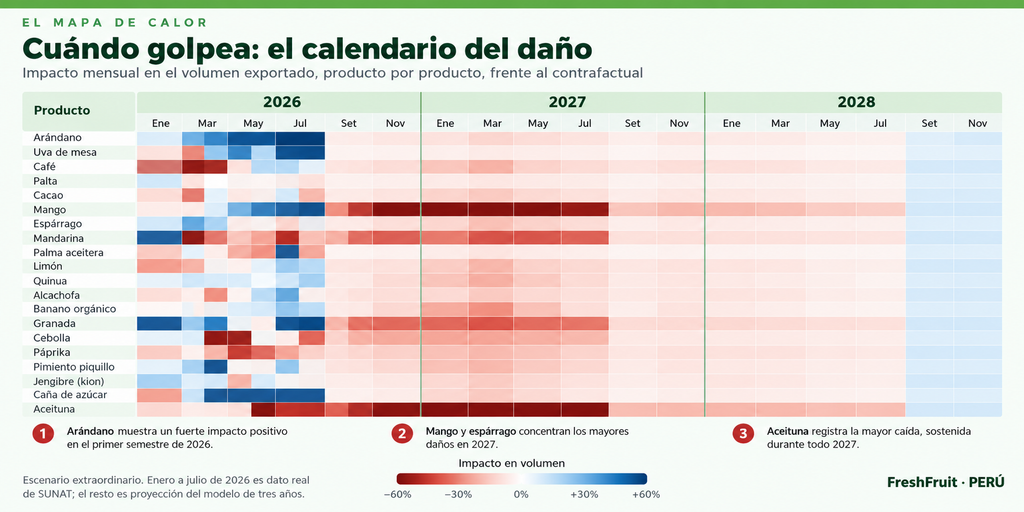
El mapa de calor de la figura 6 responde la pregunta operativa
No basta saber cuánto pierde cada cultivo: hay que saber en qué mes. Y la respuesta es que el daño no se reparte de manera uniforme ni siquiera dentro de un mismo producto. El mango y la aceituna aparecen en rojo profundo de forma continua desde fines de 2026 y a lo largo de todo 2027, porque su campaña entera está comprometida. El café y el cacao muestran un rojo más pálido, pero igual de persistente: pierden poco cada mes, durante muchos meses. El arándano, la uva y la caña muestran celdas azules en el primer semestre de 2026 —dato real, adelanto de campaña— y rojas después. El peor mes de todo el horizonte es febrero de 2027, con −26.1% de volumen, seguido de enero con −23.9% y marzo con −23.6%.
La banda azul del rebote aparece recién en el último trimestre de 2028
No es un año de recuperación completo: entre setiembre y diciembre de 2028 el volumen corre cerca de 10% por encima del contrafactual, y eso es todo el rebote que cabe en el horizonte de esta nota. La excepción son el mango, la aceituna y la granada, que siguen en rojo pálido: en cultivos perennes con daño estructural de floración la recuperación tarda más de una campaña. Medido por campaña y no por año calendario, el ciclo se lee mejor: la campaña de setiembre de 2026 a agosto de 2027 cierra −17.1% y la siguiente, −6.3%.
VII. La geografía: dos Perú, dos problemas
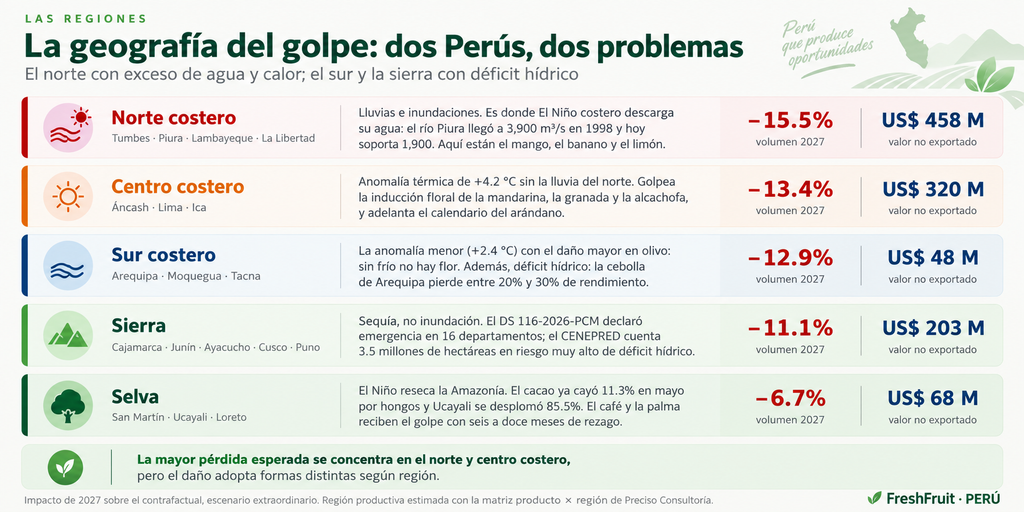
El norte costero absorbe el golpe más grande en valor
Tumbes, Piura, Lambayeque y La Libertad concentran −15.5% de caída de volumen en 2027 y US$ 458 millones de valor no exportado ese año; Piura sola aporta US$ 242 millones. Es coherente con lo que ya sabíamos de 2023: la canasta del norte costero cayó 19.5%, casi cinco veces la caída del total nacional. Ahí están el mango, el banano, el limón, la uva de Piura, el espárrago y el azúcar de La Libertad, y ahí es donde El Niño costero descarga sus lluvias. Conviene notar el desfase: en 2026 el norte todavía crece 1.0%, porque el dato real del primer semestre corrió antes de la lluvia. Su turno es 2027.
El centro costero pierde por calor, no por agua
Áncash, Lima e Ica registran −13.4% en 2027 y US$ 320 millones, la segunda zona en valor no exportado. Su anomalía térmica de +4.2 °C es casi la del norte, pero sin la lluvia: golpea la inducción floral de la mandarina, la granada y la alcachofa, y adelanta el calendario del arándano y de la uva de Ica. Es también la zona que siente el fenómeno más temprano —ya cae 13.8% en 2026, cuando el norte todavía crece— y donde el problema es de calidad y de fenología, no de infraestructura.
El sur y la sierra son la mitad de la historia que suele quedar fuera
El sur costero cae −12.9% en 2027 —Tacna es la región más golpeada del país, con −32.6%, por el olivo, y Arequipa pierde por cebolla— y la sierra −11.1%, con US$ 203 millones de valor no exportado, ahí donde están el café, la quinua y buena parte del cacao. La selva cae −6.7% y US$ 68 millones. En ninguna de estas tres zonas el problema es el exceso de agua: es el déficit. Sumadas con el centro costero valen US$ 639 de los US$ 1,097 millones de 2027, el 58% del total: un plan de contingencia que solo descolme quebradas en el norte deja fuera a más de la mitad de la factura.
VIII. El colchón de precios y a quién no alcanza
El precio implícito del top 20 pasa de us$ 2.61 a us$ 2.75 por kilo en 2027
Son 5.4 puntos porcentuales de alza que amortiguan una caída de volumen de 13.5% y la convierten en una caída de valor de 8.9%. El cambio es conceptual: la elasticidad relevante no es la de la oferta peruana frente a su propio precio, sino la del mercado internacional frente a un choque de origen. El Perú pesa, pero no es monopólico. El resultado es que el precio proyectado de 2027 queda incluso por debajo del real de 2025 (US$ 2.79), porque a la vez se normalizan los precios del cacao y del café.
El colchón solo alcanza para dos productos
El arándano cierra 2026-2027 con US$ 67 millones más de valor que sin fenómeno, y la caña de azúcar con US$ 28 millones más, aunque en el caso de la caña el mérito es del dato real del primer semestre y no del precio. La granada, que al inicio del año aparecía como ganadora, ahora pierde US$ 4 millones. En el otro extremo están los productos donde el Perú es tomador de precio —caña, banano, cebolla, palma— con elasticidades efectivas de 0.02 a 0.05: ahí la caída de volumen se traduce uno a uno en caída de ingreso. Y en el medio queda el caso que ordena toda la lectura: el café pierde 12% de volumen y US$ 306 millones de valor, casi lo mismo que el mango, que pierde la mitad de su campaña.
IX. Qué hacer con esto
Distinguir el canal antes de decidir la medida
Un cultivo con problema térmico no se protege con descolmatación de quebradas, y uno con problema pluvial no se protege con reguladores de crecimiento. Los cuatro cultivos de frío —mango, olivo, mandarina, granada— ya tienen su campaña 2026-2027 comprometida y lo que queda es manejo de floración tardía, aplicación de reguladores donde la fisiología aún lo permita, y decisiones comerciales sobre fruta de menor calibre y color. Para el resto, la ventana de prevención pluvial se cierra en noviembre.
Preparar el segundo año, no solo el primero
Es la implicancia más importante del modelo de tres años. En 2026 el agregado cae 7.1% en volumen, pero solo 3.2% en valor, y varios productos grandes cierran cerca de su tendencia, lo que puede generar la falsa sensación de que el fenómeno pasó de largo. El año que exige caja, crédito, cobertura de contratos y renegociación de compromisos de volumen es 2027. Un exportador que firme contratos de volumen para 2027 con los supuestos de 2026 va a tener un problema.
Segmentar en lugar de promediar
La lección comercial del arándano en 2023-2024 aplica a todo el sector: el error es vender toda la fruta como si tuviera la misma condición, y el acierto es segmentar. Cuando la calidad se dispersa —calibres menores, color incompleto, condición de llegada variable— el margen se defiende decidiendo lote por lote a qué mercado va, no aplicando un descuento general.
Mirar el sur y la sierra, no solo el norte
El 58% del valor en riesgo de 2027 —US$ 639 de los US$ 1,097 millones— está fuera del norte costero. El déficit hídrico del sur y de la sierra —16 departamentos en emergencia, 3.5 millones de hectáreas en riesgo muy alto— afecta al café, al cacao, a la quinua, a la cebolla y al olivo, que juntos valen más de US$ 3,800 millones. Los S/ 800 millones anunciados por el MIDAGRI reparten S/ 450 millones a defensas ribereñas y descolmatación y S/ 350 millones a sequía; la proporción del riesgo, medida en valor exportado, no es tan desigual.
Y no esperar que el precio salve el titular
Si el escenario extraordinario se confirma, el Top 20 exportaría en 2027 alrededor de US$ 11,300 millones: casi US$ 1,100 millones menos que sin fenómeno y por debajo de los US$ 12,503 millones de 2025. La diferencia frente a 2023-2024 es importante: entonces, los precios internacionales sostuvieron el valor exportado y ocultaron parte del golpe en volumen; esta vez ese colchón será mucho menor y no alcanzará a tantos productos.
Parte de la caída, sin embargo, responderá a la normalización de los precios del cacao y del café, un ajuste independiente de El Niño y que analizamos en La corrección de precios que el fenómeno El Niño dejó de lado. Separar ambos efectos será clave para leer correctamente las cifras de 2027. Porque, más allá del valor exportado, el costo del fenómeno volverá a verse donde primero aparece: en las toneladas que dejan de salir del campo.