
Un año sin cambios significativos
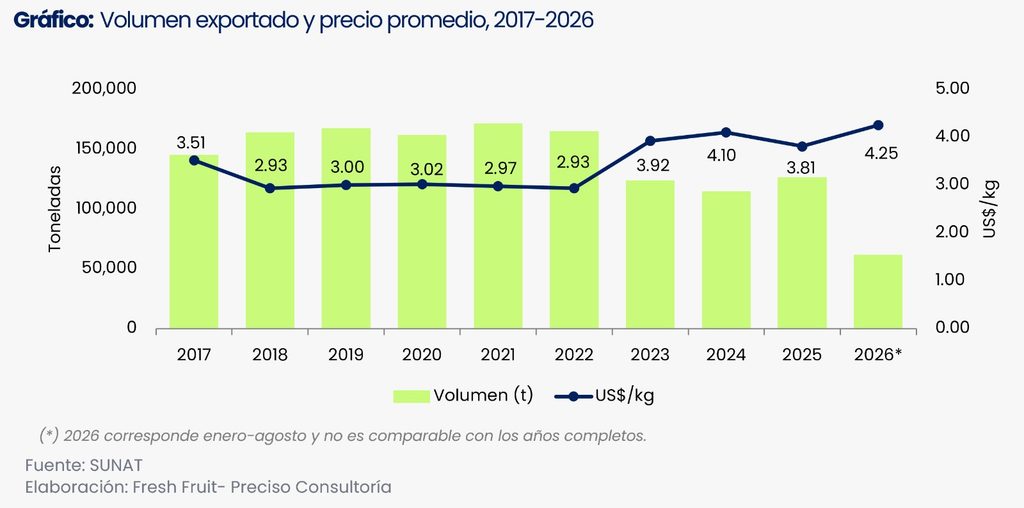
El acumulado de enero a agosto asciende a US$ 259.3 millones y 61,046 toneladas, contra US$ 262.8 millones y 69,514 toneladas del mismo tramo de 2025. El valor cede 1.4% y el volumen 12.2%, de modo que el precio promedio sube 12.3%, hasta 4.25 US$/kg, el nivel más alto para el periodo enero-agosto de los últimos años. Descompuesta la variación del FOB, el menor despacho resta US$ 32.9 millones, la mejora de precio aporta US$ 32.6 millones y la interacción de ambos resta 4.1 millones. Dos fuerzas de tamaño casi idéntico se anulan y dejan el año donde estaba.
El valor exportado se ha movido entre US$ 468 y 508 millones durante nueve años, sin tendencia definida, mientras el volumen anual bajó de 170,842 toneladas en 2021 a 114,251 toneladas en 2024, y se recuperó a 125,992 toneladas en 2025. En ese lapso el precio pasó de 2.97 a 3.81 US$/kg. Mientras que en esos años, para el banano o para el arándano sería una historia de expansión, en el espárrago es una de sustitución: cada kilo que se deja de embarcar se compensa con lo que el mercado acepta pagar por el que sí sale.
La conserva explica la caída, y España explica la conserva
El espárrago fresco, representó US$ 223 millones entre enero y agosto, 2.2% más que en 2025, con 51,751 toneladas y una caída de volumen de 9.5%. La conserva, cayó 18.5% hasta US$ 36.25 millones, con 9,295 toneladas y 24.5% menos volumen. La diferencia de US$ 8.2 millones que pierde la conserva es mayor que la caída total del acumulado, de modo que el fresco viene contrarrestando su caída.
En conserva, España pasó de US$ 26.7 a 13.3 millones, una caída de 50.3% que por sí sola supera la contracción de toda la categoría. En sentido contrario, Francia creció 66.8%, Países Bajos 129.3%, Estados Unidos 28.9% y Alemania 17.9%. No se trata de una pérdida de competitividad del producto sino de la salida de un comprador concentrado, y conviene seguir si el mercado español vuelve o si la posición se reasigna de forma permanente.
Doce destinos principales, doce precios más altos
El Perú despachó espárrago a 40 destinos entre enero y agosto, siete menos que un año atrás. Los doce primeros pagaron más por kilo que en 2025, sin una sola excepción, con alzas que van de 6.1% en Italia a 17.9% en Irlanda. Cuando el precio sube en mercados con estructuras comerciales tan distintas y al mismo tiempo el volumen cae, la explicación razonable está del lado de la oferta y no de un cambio en la composición de los envíos.
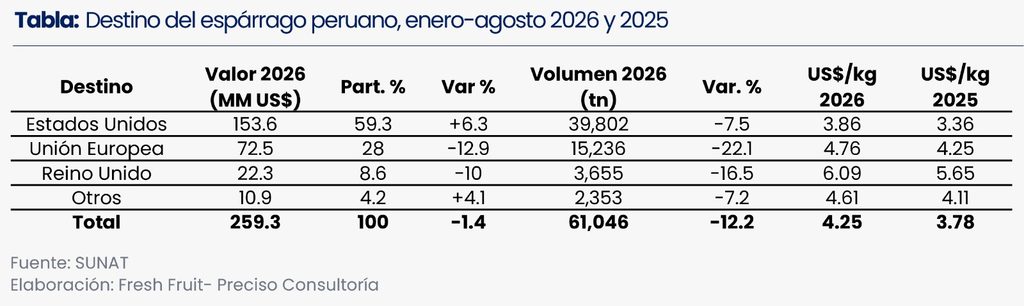
Estados Unidos absorbió 59.3% del valor y 65.2% del volumen, su participación más alta, a 3.86 US$/kg. La Unión Europea bajó a 28%, el nivel más bajo registrado, con 4.76 US$/kg, y el Reino Unido quedó en 8.6% con 6.09 US$/kg, el precio más alto de todos los destinos.
El volumen de espárrago fresco enviado a la Unión Europea cayó de 13,499 toneladas en 2019 a 8,623 toneladas en 2026, y el del Reino Unido de 4,945 a 3,655; mientras que Estados Unidos se sostuvo cerca de las 38 mil toneladas. En siete años el país se retiró de los destinos donde el kilo vale entre 39 y 58% más. Parte de esa diferencia corresponde al calibre, la presentación y la vía aérea, de modo que no es margen disponible sin más, pero fija el orden de magnitud: reasignar 5% del volumen fresco colocado en Estados Unidos hacia el precio europeo habría sumado US$ 2.83 millones en ocho meses, y hacia el británico, US$ 4.19 millones. La Tabla 7 detalla el comportamiento por país.
Menos empresas y mucha distancia entre ellas
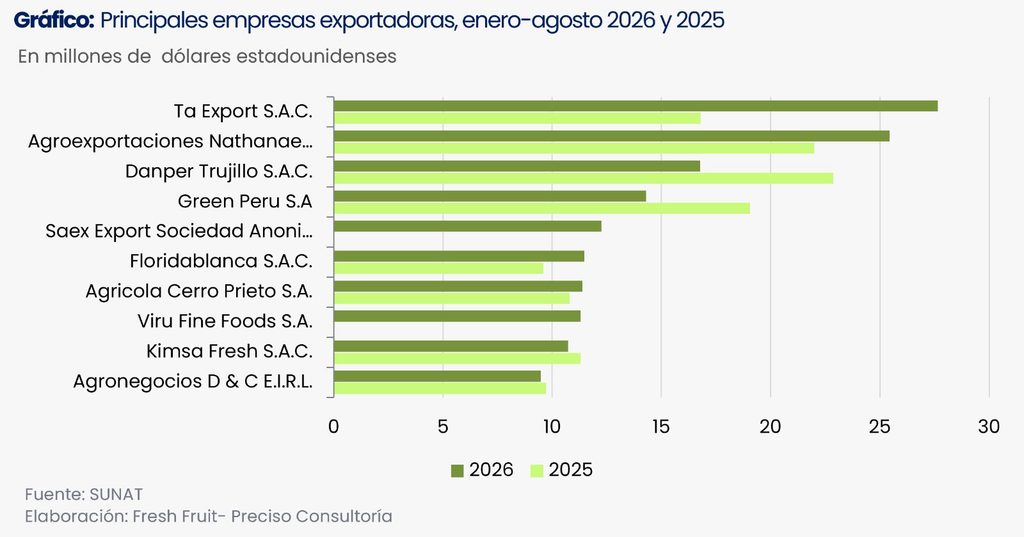
Entre enero y agosto exportaron espárrago 78 empresas, siete menos que en 2025. Las cinco primeras concentran 37.2% del valor y las diez primeras 58.1%. TA Export lidera con US$ 27.7 millones tras crecer 64.8%, y Agroexportaciones Nathanael la sigue con 25.4 millones. Danper Trujillo y Green Perú retrocedieron alrededor de una cuarta parte cada una. Virú S.A. aparece con un despacho mínimo porque su actividad migró a Virú Fine Foods S.A., bajo un RUC distinto; sumadas ambas razones sociales el grupo pasó de US$ 14.9 a 11.9 millones, de modo que no corresponde leerlo como el ingreso de un actor nuevo. Saex Export, en cambio, aparece con US$ 12.3 millones sin registro previo en 2025.
La diferencia más llamativa está en el precio que cada una obtiene. Entre las trece empresas que superan US$ 5 millones en fresco, el valor unitario va de 3.03 a 6.51 US$/kg. Floridablanca coloca 1,761 toneladas a 6.51 US$/kg, y Saex Export cuatro mil toneladas a 3.03 US$/kg.
Primero del mundo en fresco, segundo en conserva detrás de China
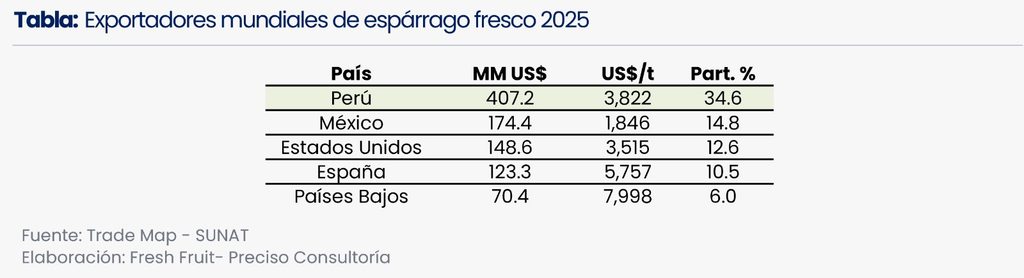
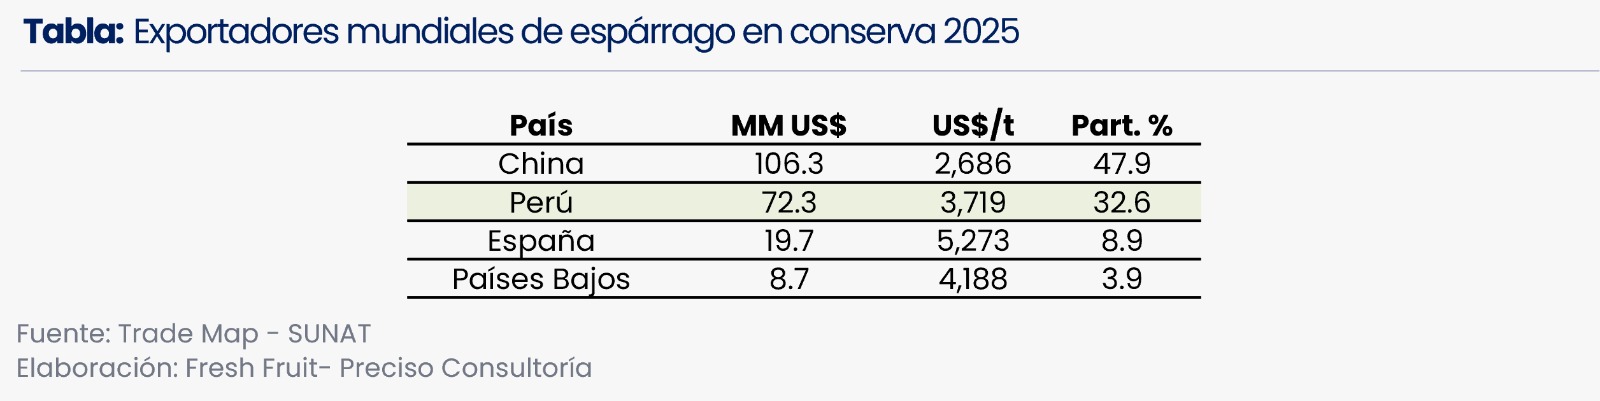
En espárrago fresco el Perú encabeza el mercado mundial con 34.6% del valor y 33.6% del volumen, sobre un total de US$ 1,177.5 millones y 316,912 toneladas en 2025. México sigue con 14.8% a menos de la mitad del valor unitario peruano, y Estados Unidos con 12.6%. España, Países Bajos y Alemania ocupan el tramo de mayor valor, con 5,757, 7,998 y 8,177 US$ por tonelada, sostenidos por producto de mayor elaboración. En conserva la estructura se invierte. China concentra 47.9% del valor mundial a US$ 2,686 por tonelada y el Perú ocupa el segundo lugar con 32.6% a US$ 3,719, un 38% por encima del competidor dominante. Es una posición de precio defendida durante años, y es la que perdió 24.5% de volumen en lo que va de 2026.
Con alrededor de 15 mil hectáreas sembradas según el Instituto Peruano del Espárrago y Hortalizas, y sin expansión relevante de área, el sector lleva cinco años sosteniendo el valor exportado con precio y no con producción. Un liderazgo mundial construido sobre un punto donde depende únicamente del precio y lo que los países están dispuestos a pagar con este producto.
Panorama
El espárrago fue uno de los cultivos que abrió la agroexportación peruana moderna y desde hace una década arrastra un estancamiento de origen estructural. La rentabilidad por hectárea se fue estrechando, el número de productores se redujo año tras año y con él la capacidad productiva instalada.
Ello se debe al ser un producto que exige manejo permanente y la mano de obra pesa en su costo mayor que otros productos agrícolas; además de presentar factores como una canasta agroexportadora que se amplió con palta, uva, arándano y cítricos que rinden más por hectárea con menos exigencia de cuidado. Cuando una hectárea de espárrago compite por tierra, agua y hectáreas con esos cultivos, el incentivo para ampliar área se reduce, de ahí el comportamiento de los últimos diez años: un mercado que no colapsa, pero que tampoco vuelve a crecer como en su etapa inicial.
Ese patrón se lee directamente en las cifras. El valor exportado lleva una década moviéndose entre US$ 468 y US$ 508 millones mientras el volumen retrocedió cerca de un tercio desde el máximo de 2021. Lo que cambia de un año a otro es cuál de las dos variables sostiene la cuenta. En 2025 el cierre fue de US$ 479.5 millones y el impulso vino del volumen: 125,992 toneladas, 10.3% más que en 2024, con un precio promedio 7% menor. En 2026 ocurre lo inverso. A agosto se exportaron 61,046 toneladas, 12.2% menos que el año pasado, y el valor acumulado se mantiene casi intacto en US$ 259.3 millones porque el precio subió a 4.25 US$/kg.
Para el cierre del año se mantiene un escenario similar al 2025: US$ 477.4 millones, prácticamente medio punto debajo del año pasado con US$ 477 millones. Este escenario se presenta debido a pesar de que la oferta mundial siga estrecha, la producción local no alcanza para recuperar el volumen de exportación en los siguientes cuatro meses.
El clima no explica lo ocurrido hasta agosto, pero sí incide en cómo se reparte el tramo que falta. Con una alerta del fenómeno El Niño con magnitud extraordinaria entre septiembre de 2026 y enero de 2027, y su fase más intensa cae en noviembre y diciembre, los dos meses de mayor exportación de espárrago.
El espárrago se corta por turión, el brote que emerge del suelo, y la velocidad de ese brote la marca la temperatura. Con más calor el turión crece más rápido y hay que cosecharlo ante, por lo tanto, un tramo cálido, entonces, adelanta la cosecha.
Ahí está el riesgo los últimos cuatro meses. El calor no compromete la planta y la corona rinde lo que tenía previsto rendir; lo que se mueve es la semana en que sale la fruta. Si el pico de campaña se corre de diciembre a octubre o noviembre, los mismos kilos se colocan en semanas de menor precio y fuera de la demanda de fin de año. El volumen se mantiene, el valor no necesariamente.
El resultado de 2026 depende de una sola variable. El volumen ya está definido por el área en producción y no se mueve en cuatro meses. Lo que queda abierto es si el mercado sigue pagando los US$ 4.25 por kilo que sostuvieron el año, y eso lo decide una oferta mundial que llega ajustada a los meses de mayor exportación peruana.