Un resultado plano y dos explicaciones en disputa
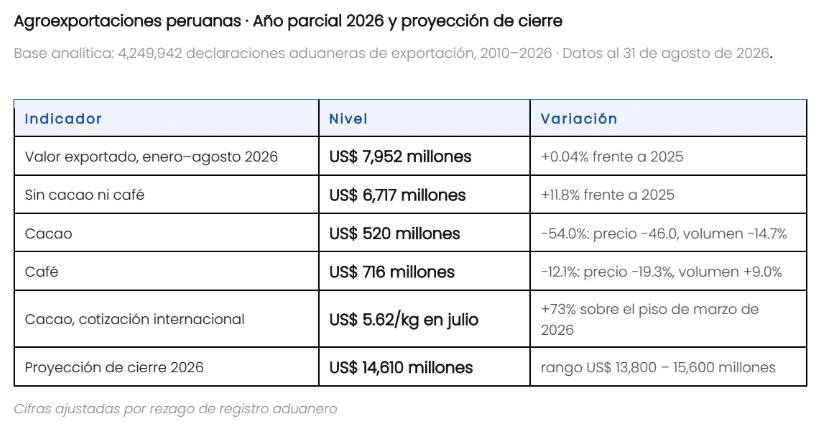
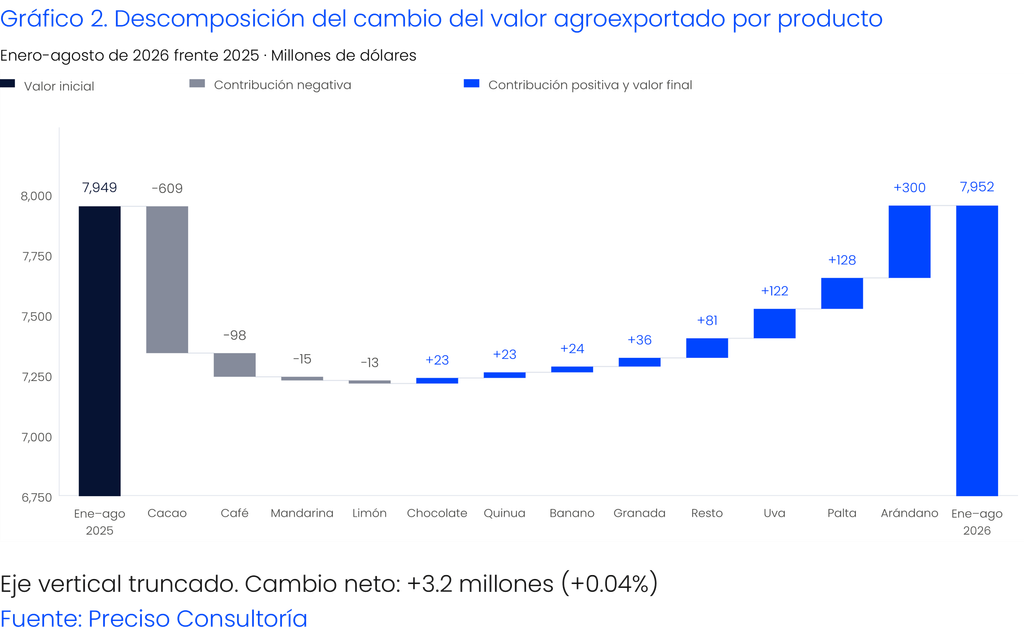
Los ajustes que se hacen diariamente muestran que entre enero y agosto de 2026 el Perú exportó US$ 7,952 millones en productos agropecuarios y agroindustriales, frente a US$ 7,949 millones en el mismo tramo de 2025. La variación es de cuatro centésimas de punto porcentual. Después de quince años de expansión ininterrumpida, en los que el valor exportado se multiplicó por 5.6, el sector va camino a detenerse en su crecimiento.
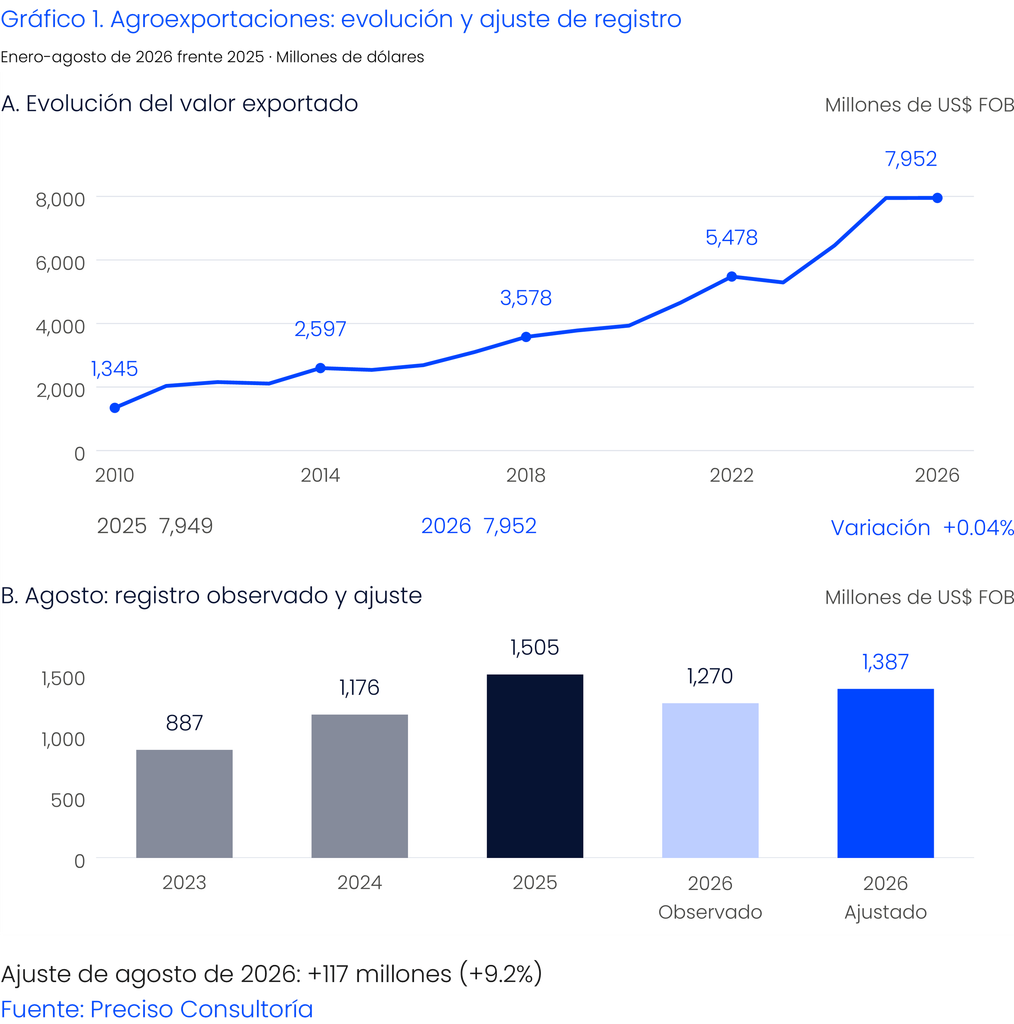
Según las estimaciones de Preciso Consultoría, el período enero a agosto 2026 cerrará muy cerca de los US$ 8,000 millones, a pesar de que la información de la SUNAT al 2 de septiembre indica una caída de 1.4%. Esa caída no existe. Una declaración de exportación tarda cerca de un mes en completar su registro. Preciso Consultoría ha desarrollado una metodología que les permite estimar el faltante según la distancia de cada día a la fecha de corte: 81% de completitud en los tres días previos, 95% a las tres semanas, prácticamente 100% pasados los treinta días. Aplicado a agosto de 2026, el ajuste restituye US$ 117 millones ya comprometidos, pero aún no registrados.
Si bien la estimación admite margen de error, su dirección, sin embargo, es inequívoca, y su magnitud está acotada: con cualquier supuesto razonable —entre 9% y 15% de faltante— el tramo cierra plano o levemente positivo.
Dado el resultado observado a agosto 2026, aún falta conocer bien la interpretación de este. En la percepción pública, existen dos explicaciones sobre el resultado de 2026. La primera atribuye el estancamiento a las condiciones climáticas: un año adverso para la producción agrícola peruana. La segunda, mucho menos difundida, lo atribuye a la normalización de los precios internacionales del cacao y del café, dos productos que venían de una anomalía histórica de cotizaciones.
Si bien ambos efectos se van a enlazar en el 2026, Preciso Consultoría resalta que los resultados de este año para las agroexportaciones se verán más impactados por la segunda explicación que por la primera, mientras que al año 2027, sí serán las condiciones climáticas las que afecten de forma considerable a la producción de las plantas, generando el impacto pleno del fenómeno de El Niño en la campaña 2027-2028, esperando un rebote muy importante para el siguiente año, 2028, que se manifestará en la campaña 2028-2029, acercando a las agroexportaciones peruanas a valores muy cercanos a los 20 mil millones de dólares.
Para este 2026, la corrección de precios es un hecho consumado que ya se refleja íntegramente en las cifras. El riesgo climático relevante, en cambio, no está en el tramo observado: la Administración Nacional Oceánica y Atmosférica de Estados Unidos declaró aviso de El Niño el 13 de agosto de 2026 y asigna más de 90% de probabilidad a un evento muy fuerte entre el otoño y el invierno boreal 2026-27, es decir, sus efectos más importantes se verán sobre la campaña que todavía no ha ocurrido.
Precio antes que clima: la explicación del estancamiento
El resultado agregado es la suma de dos movimientos de dirección opuesta y magnitud muy desigual. El cacao perdió US$ 609 millones de valor exportado en ocho meses, equivalentes a una caída de 54%. El café perdió US$ 98 millones, un 12%. El resto de la canasta creció.
Descontado el cacao, la agroexportación peruana creció 9.0% en enero–agosto. Descontados el cacao y el café, creció 11.8%, con el volumen aumentando 4.2% y el precio 7.3%. Es una tasa superior a las de 2022, 2023 y 2024, aunque inferior a las de 2021 y 2025. Y es una tasa acorde a las nuevas inversiones en plantaciones que vienen desarrollando las empresas; por ejemplo, arándanos con casi 3,500 ha nuevas entrando en producción este 2026.
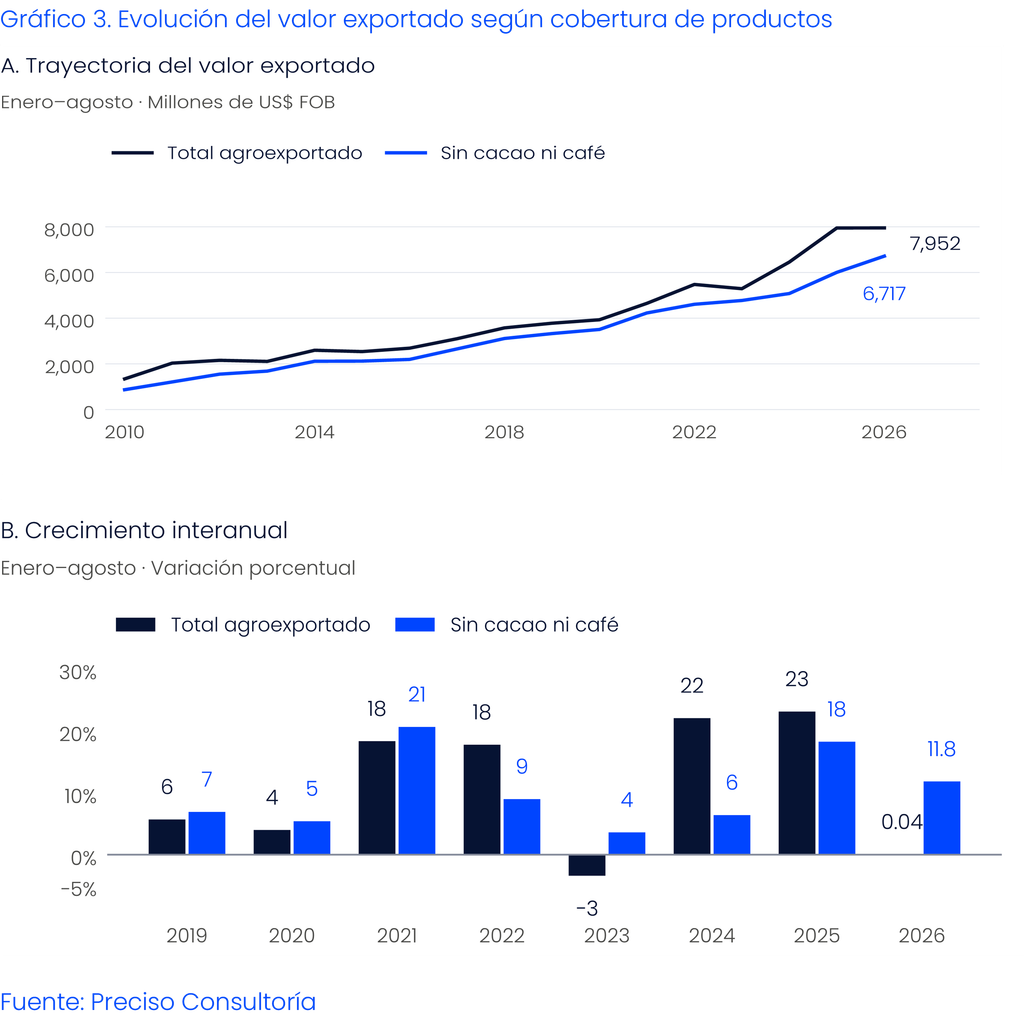
La descomposición formal que hace Preciso Consultoría muestra el punto. Aplicando la identidad simétrica de Bennet, que separa el cambio de valor en un efecto volumen y un efecto precio cuya suma reproduce exactamente la variación observada, el cacao aporta 7.66 puntos porcentuales negativos al crecimiento total, de los cuales 6.05 corresponden exclusivamente al precio. El café aporta 1.24 puntos negativos, pero su componente de volumen es positivo en 0.83 puntos. En conjunto, ambos productos explican 8.9 puntos porcentuales de crecimiento no realizado sobre un agregado que terminó en cero.
En términos analíticos, en 2026 coexisten dos agroexportaciones peruanas. La primera es un negocio de fruta que crece a doble dígito, mejora su precio unitario y amplía su base de empresas. La segunda es un par de materias primas que devuelven una renta extraordinaria de la que nunca fueron dueñas. El agregado suma ambas y no describe a ninguna.
Quién fija el precio del café y del cacao
Dado el comportamiento observado en el precio de ambos productos, el estudio de Preciso Consultoría da una explicación de dónde proviene el precio que reciben los exportadores peruanos, porque en café y cacao no lo fija el vendedor.
Ambos productos son materias primas de referencia bursátil. Sus precios se forman en mercados de futuros: contratos estandarizados en cantidad, calidad y fecha de entrega, que se negocian en bolsa y en los que comprador y vendedor acuerdan hoy el precio de una entrega futura. El cacao cotiza en ICE Futures US, en Nueva York, en dólares por tonelada métrica, y en ICE Futures Europe, en Londres, en libras esterlinas por tonelada. El café arábica cotiza en ICE Futures US bajo el contrato conocido como «C». Esos mercados cumplen dos funciones: permiten a productores, procesadores e industriales cubrir el riesgo de precio, y generan una cotización pública que se convierte en la referencia de todo el comercio físico.
La consecuencia práctica es que un contrato físico de cacao o de café rara vez se negocia como un precio absoluto. Se negocia como un diferencial sobre la cotización de bolsa: la referencia del contrato de futuros más una prima o un descuento que refleja origen, calidad, certificación, logística y condiciones de entrega. El exportador peruano negocia el diferencial; el nivel lo fija el mercado internacional.
Los datos confirman esa condición de tomador de precio con una precisión notable. Al comparar el precio FOB del grano peruano con el índice internacional de referencia del Fondo Monetario Internacional, la correlación de niveles es de 0.98 en cacao y 0.88 en café. Una regresión del precio peruano sobre el internacional, con su rezago de un mes, arroja una transmisión acumulada de 1.04 en cacao —es decir, prácticamente completa— con un coeficiente de determinación de 0.984. En café la transmisión es de 0.82 y se concentra en los rezagos de uno y dos meses, lo que refleja precisamente la mecánica del diferencial fijado con anticipación.
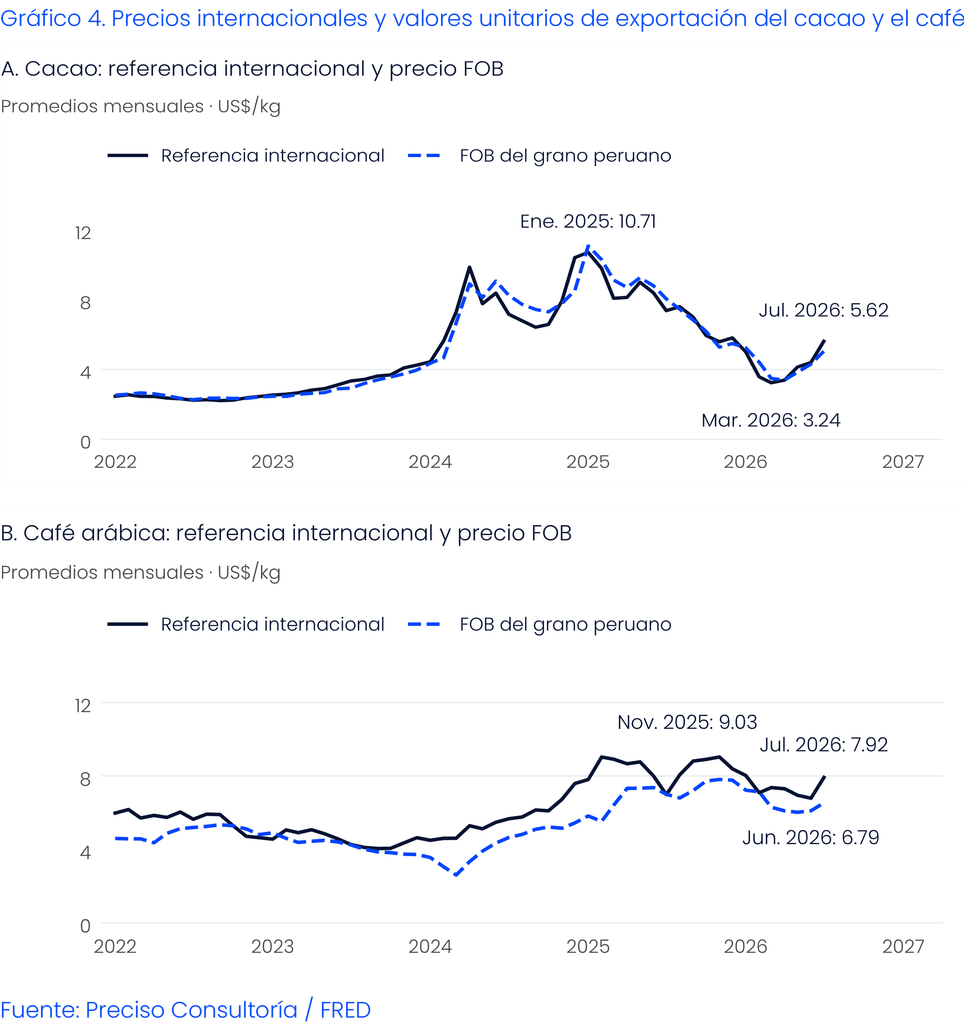
La trayectoria de esas cotizaciones es el dato que falta en el diagnóstico corriente del año. El cacao alcanzó US$ 10.71 por kilogramo en enero de 2025, un nivel sin precedentes, resultado del colapso simultáneo de las cosechas de Costa de Marfil y Ghana —que en conjunto explican más de la mitad de la producción mundial— por enfermedad, envejecimiento de las plantaciones y clima adverso. Desde ese máximo, la cotización cedió sin interrupción hasta US$ 3.24 por kilogramo en marzo de 2026, una caída de 69.7%.
Y entonces se revirtió. En julio de 2026 el índice internacional se situó en US$ 5.62 por kilogramo, 73% por encima del piso de marzo. A comienzos de septiembre de 2026 el contrato de referencia cotizaba alrededor de US$ 6,175 por tonelada, un 90% sobre el mínimo del año, con inventarios en ICE en máximos de dos años y embarques de Costa de Marfil 19% superiores a los del año anterior, pero con advertencias sobre lluvias excesivas, humedad y enfermedad en África occidental que amenazan la cosecha en curso y la siguiente.
El café siguió una trayectoria distinta. El índice de arábicas suaves alcanzó su máximo en noviembre de 2025 y descendió hasta junio de 2026, con una recuperación parcial en julio. A comienzos de septiembre el contrato «C» cotizaba 26% por debajo del nivel de un año antes, presionado por una cosecha brasileña de 2026/27 prácticamente completa y potencialmente récord —Brasil concentra cerca del 40% de la oferta mundial— y por proyecciones de superávit global cercano a los nueve millones de sacos, aun con existencias certificadas en ICE en su nivel más bajo en veintisiete años.
De modo que la corrección que explica el año plano de la agroexportación peruana no es un proceso en curso: es un episodio con fecha de inicio, fecha de piso y, en el caso del cacao, una reversión ya iniciada que el tramo enero–agosto no alcanza a recoger.
Anatomía de la corrección del cacao
Trasladada al dato peruano, la corrección internacional produce el siguiente cuadro.
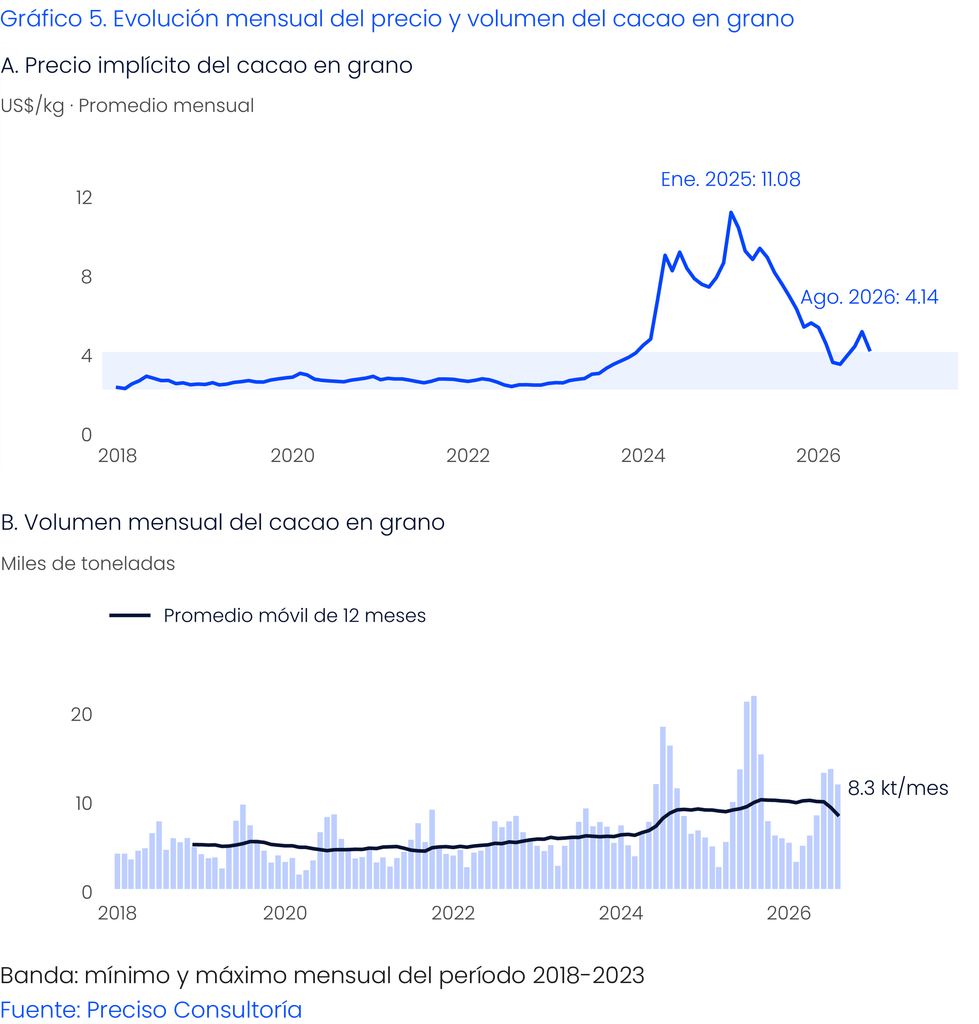
El precio FOB del grano peruano pasó de US$ 11.08 por kilogramo en enero de 2025 a US$ 4.14 en agosto de 2026, con el mínimo en abril. Sin embargo, el volumen no retornó al punto de partida. El Perú despachó 65.7 mil toneladas de grano entre enero y agosto de 2026: 22% menos que en el mismo tramo de 2025, pero 49% más que en 2023 y 91% más que en 2021. El promedio móvil de doce meses, que en 2021 se situaba en torno a las cinco mil toneladas mensuales, se mantiene en 8.3 mil.
La lectura correcta del cacao peruano en 2026, en consecuencia, no es la de un negocio en deterioro. Es la de un negocio que conserva un volumen estructuralmente superior al previo a la crisis africana mientras devuelve una renta de precio que era ajena a su propia productividad.
La hipótesis comercial sometida a prueba
Del episodio de disminución de cacao por los productores de África, el estudio de Preciso Consultoría desprende una hipótesis comercial de interés. Si la escasez africana obligó a los compradores internacionales a buscar orígenes alternativos, y si esos compradores probaron cacao peruano y quedaron satisfechos con su calidad, cabría esperar que una parte de ellos continúe comprando después de la normalización de precios. Formulada así, la hipótesis sostiene que la crisis dejó al Perú un activo comercial permanente.
La hipótesis admite una prueba directa: examinar los destinos y las relaciones comerciales, uno por uno, antes y después de la crisis.
El resultado por el lado de clientes nuevos no la acompaña. Durante el auge de 2024 y 2025 aparecieron diez destinos que no habían comprado cacao peruano en grano en ninguno de los tres años previos: Bolivia, Dinamarca, El Salvador, Filipinas, Finlandia, Hong Kong, India, Panamá, Singapur y Vietnam. Cinco de ellos habían comprado alguna vez antes de 2021 y retornaron tras un trienio de ausencia; cinco eran estrictamente nuevos en toda la serie. En 2026 sigue comprando uno: Panamá, por 120 toneladas, equivalentes al 0.2% del volumen del año.
Sin embargo, la crisis africana no dotó al Perú de clientes nuevos. Dotó al país de algo distinto, y de mayor consecuencia.
La reconfiguración del mapa de destinos
Lo que se modificó no es la nómina de países compradores, sino el peso relativo de cada uno.
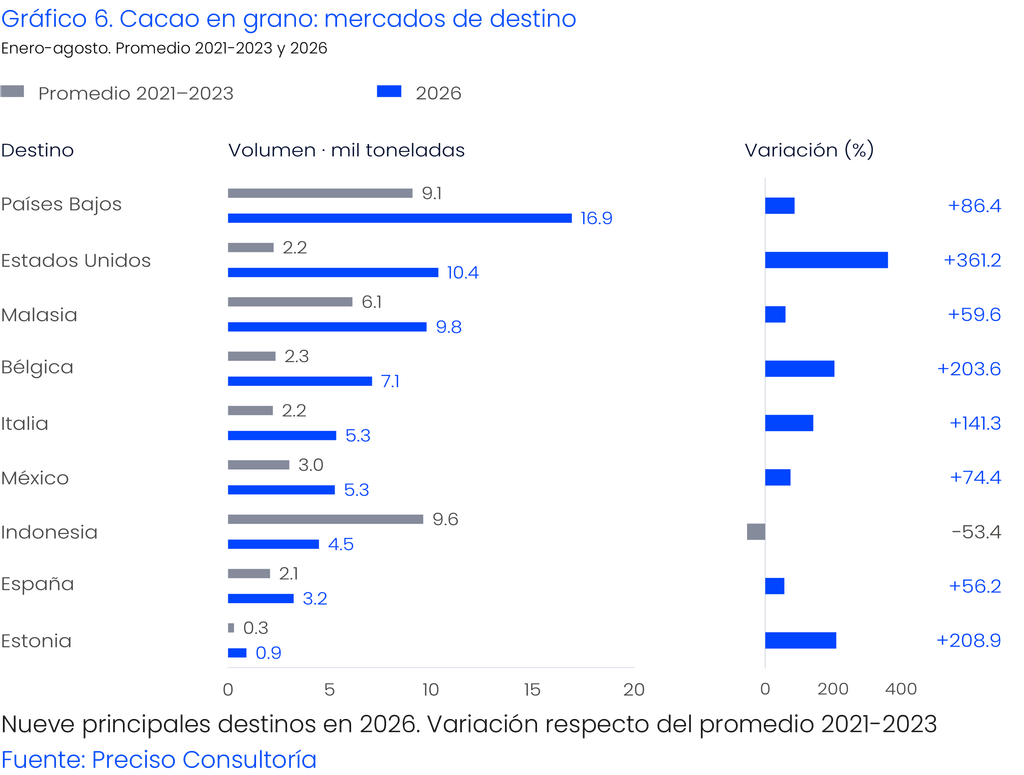
Antes de la crisis, el grano peruano se dirigía en dos direcciones aproximadamente equivalentes: cerca de la mitad a moliendas asiáticas —Indonesia y Malasia, compradoras de cacao a granel para procesamiento genérico— y algo menos de la mitad a Europa. En 2026, con el precio 63% por debajo del máximo, la distribución es otra. La Unión Europea absorbe 51.6% del volumen y Norteamérica 16.0% —67.6% entre ambas, frente a 57.7% en 2021 y 39.0% en 2023—, mientras Asia retrocede a 23.2%.
Indonesia, que en 2021 era el primer destino individual con 7.6 mil toneladas, compró 4.5 mil en 2026: menos de un tercio de lo que proyectaba su propia tendencia. Bélgica, que compraba 2.3 mil toneladas, compró 7.1 mil. Estados Unidos multiplicó por 4.6 su volumen previo a la crisis. Medidos contra la tendencia propia de cada destino, Italia se sitúa 5.3 desviaciones estándar por encima de lo esperado; Estados Unidos, 4.3; Bélgica, 4.0; Países Bajos, 3.2. Indonesia se sitúa 3.8 por debajo. Son desvíos que la variación normal de la serie no explica.
Dos interpretaciones importantes. La primera: las moliendas europeas y norteamericanas incorporaron origen peruano cuando carecían de alternativa y conservaron el hábito de compra. La segunda apunta al reglamento europeo sobre productos libres de deforestación, cuyas exigencias de geolocalización de parcela comenzaron a aplicarse a fines de 2025: el cacao peruano, de base cooperativa, trazable y en buena parte agroforestal, se encuentra mejor posicionado para documentar ese cumplimiento que el de África occidental. Si esta segunda interpretación es correcta, el reacomodo no constituye una secuela del auge sino una tendencia independiente que el auge aceleró.
Para discriminar entre ambas interpretaciones, existe una explicación, aunque por el momento no ofrece una respuesta concluyente. Si la trazabilidad fuese el factor determinante, Europa debería pagar una prima. No lo hace. En 2026 el grano peruano se vendió a US$ 4.35 por kilogramo en la Unión Europea, US$ 4.43 en Norteamérica y US$ 4.32 en el resto del mundo: una diferencia de 2.4% entre el bloque que más paga y el que menos, frente a 7.3% en 2019.
El destino, en consecuencia, no explica el precio del cacao peruano. El atributo sí.
La evidencia de una prima de calidad
Cada vez más la calidad de los cacaos peruanos queda demostrada con premios internacionales. Por ese motivo, el estudio de Preciso Consultoría buscó analizar determinados cacaos peruanos —los del valle del VRAEM y de Cusco, los de genética nativa, los certificados— continúan vendiéndose a precios elevados aun cuando la cotización internacional se normaliza. Si bien un elevado precio FOB puede obedecer a múltiples causas: el mes de embarque, el formato, el tamaño del lote o el azar, el estudio plantea un experimento que busca determinar esos cacaos más caros.
La metodología fue ajustar una regresión sobre el precio unitario de cada uno de los 1,322 embarques de grano registrados en 2026, con efectos fijos de mes —que absorben la trayectoria del precio internacional— y ponderando por kilogramos para que un lote de veinticinco toneladas no pese lo mismo que uno de veinticinco mil; es posible aislar el valor de cada atributo.
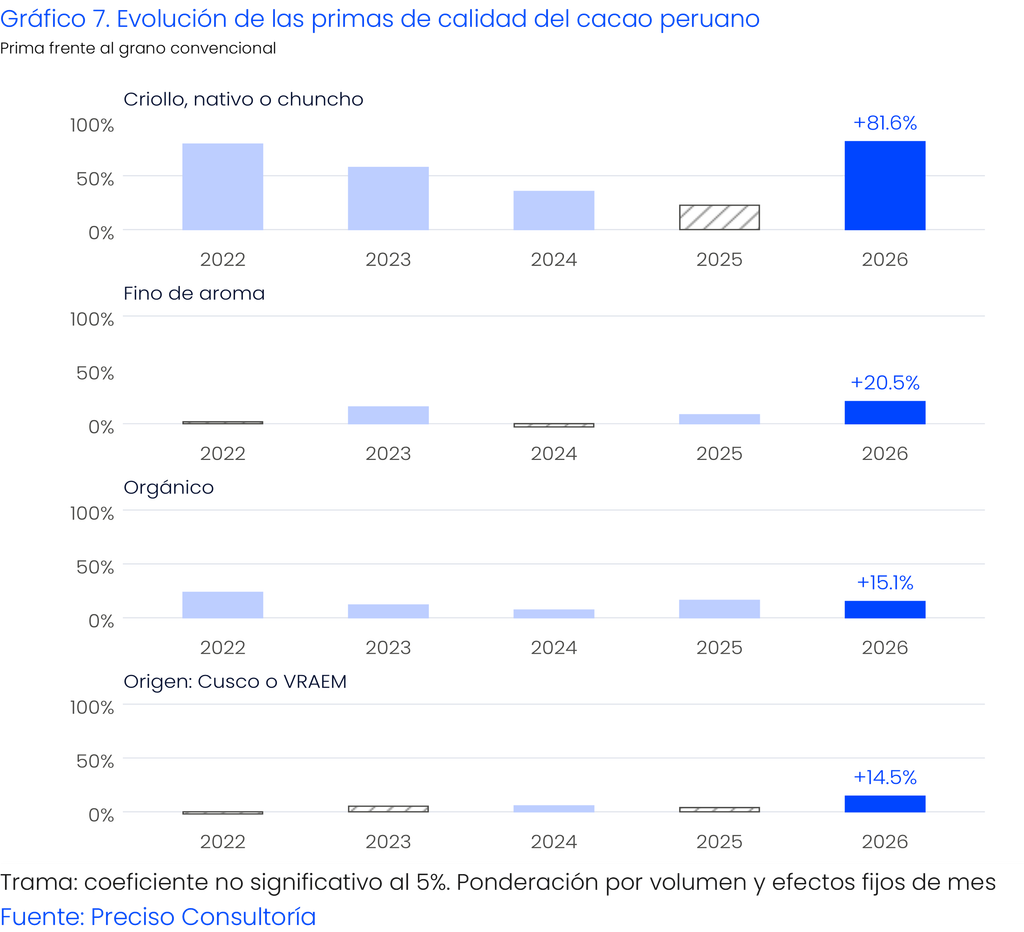
El grano declarado criollo, nativo o chuncho se vende 81.6% más caro que el convencional. El declarado fino de aroma, 20.5% más. El orgánico, 15.1% más. El que declara origen VRAEM o Cusco, 14.5% más, con un coeficiente que en 2025 resultaba estadísticamente indistinguible de cero y que en 2026 es sólido. Cabe una precisión relevante: de las 705 toneladas con marcador de origen, 675 corresponden al VRAEM y solo 30 a menciones estrictamente cusqueñas. La prima existe y está bien medida; la denominación correcta es VRAEM, un valle que comprende territorios de Ayacucho, Cusco y Junín.
El hallazgo significativo no es la existencia de la prima, sino el momento en que se vuelve observable. Durante el auge las primas se comprimieron: la del grano criollo descendió de 57.7% en 2023 a 22.6% en 2025, y la de origen perdió significancia estadística. Al retroceder la cotización del commodity, todas reaparecen y varias superan sus niveles previos.
La explicación es económica antes que comercial. La prima de calidad constituye un margen sobre un piso. Cuando ese piso se eleva a US$ 9 por kilogramo, un comprador que pagaba US$ 3.50 por cacao fino frente a US$ 2.50 por cacao corriente no pagará US$ 15 frente a US$ 9: abona la diferencia que la calidad justifica, no un múltiplo. En términos relativos, la prima se aplana. Cuando el piso retorna a US$ 4, la misma diferencia absoluta adquiere un peso proporcional mucho mayor.
De ello se desprende una consecuencia que con frecuencia se interpreta en sentido inverso. Durante el auge, la inversión en certificación aparentaba un rendimiento decreciente, dado que el margen se ampliaba para todos por igual. En la fase descendente del ciclo, esa inversión constituye la principal defensa del margen. Un exportador de grano genérico pasó de US$ 8 a US$ 4 por kilogramo y perdió la mitad de su ingreso unitario; uno de grano nativo certificado pasó de aproximadamente US$ 11 a US$ 7.3 y perdió un tercio.
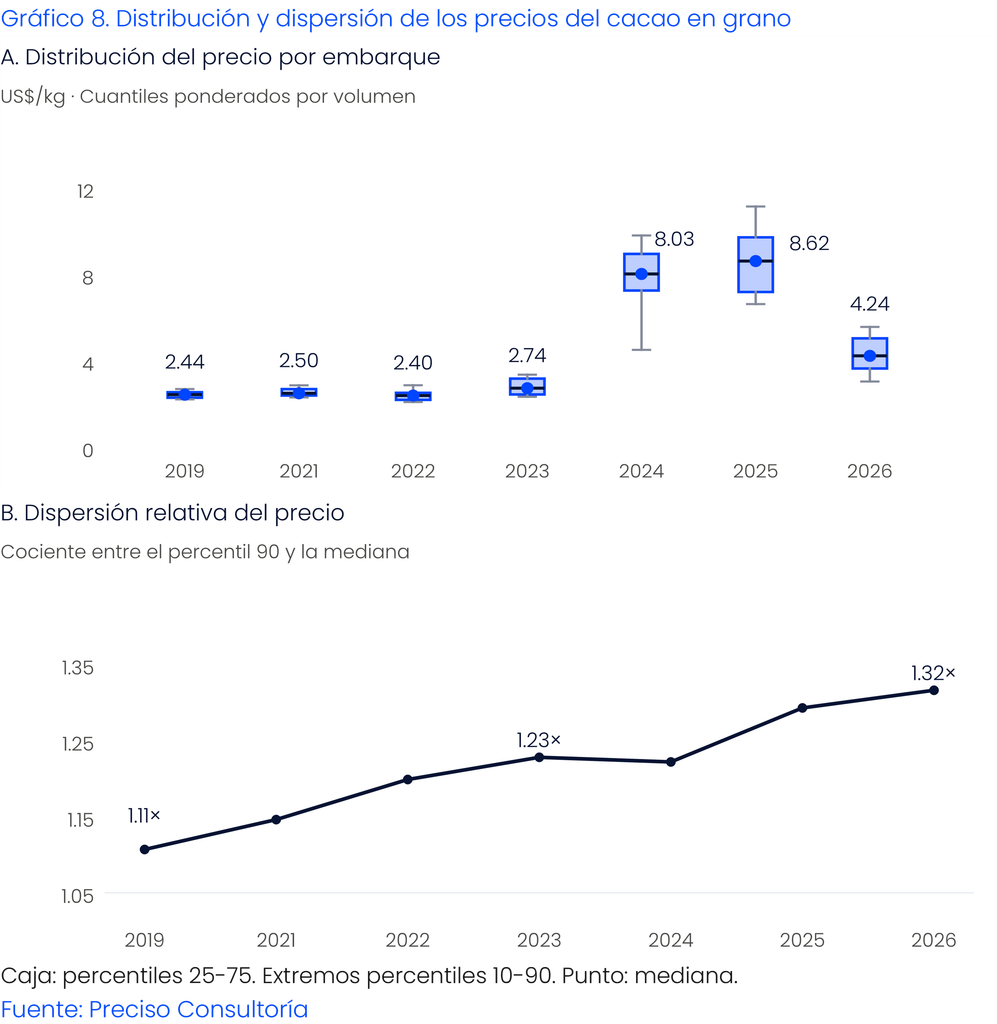
El fenómeno es estructural: lo confirma la distribución completa de precios. La distancia entre el grano caro y el corriente —el precio del percentil 90 dividido por el mediano— era de 1.11 en 2019. En 2026 asciende a 1.32, con un ascenso casi ininterrumpido desde entonces, tanto con precios altos como con precios bajos. El cacao peruano ha dejado de ser un producto de precio único.
A pesar de lo encontrado en el estudio, Preciso Consultoría resalta dos advertencias. La primera: el marcador de origen es declarativo y no geográfico; identifica el cacao que declara procedencia en la descripción comercial o en la razón social del exportador, y no contabiliza el de esas zonas que no la declara. La segunda: el volumen involucrado es modesto —705 toneladas, el 1.2% del grano— y se sostiene casi enteramente en cooperativas y asociaciones de productores del VRAEM. La prima es real y está correctamente medida; su escala, por el momento, no lo está.
La molienda y el caso de Machu Picchu Foods
Durante el período de precios elevados, una misma empresa apareció mes tras mes como primer exportador de cacao peruano por valor FOB. Su nombre: Machu Picchu Foods (MPF).
El dominio de MPF es la manifestación de una estrategia madura en las agroexportaciones peruanas. La empresa ha ocupado el primer lugar del cacao peruano por valor en cada uno de los últimos diecisiete años, y en once de ellos con más del doble del valor del segundo exportador. Su participación ha oscilado entre 21% y 35% del valor exportado a lo largo de ese período, sin relación aparente con el ciclo de precios.
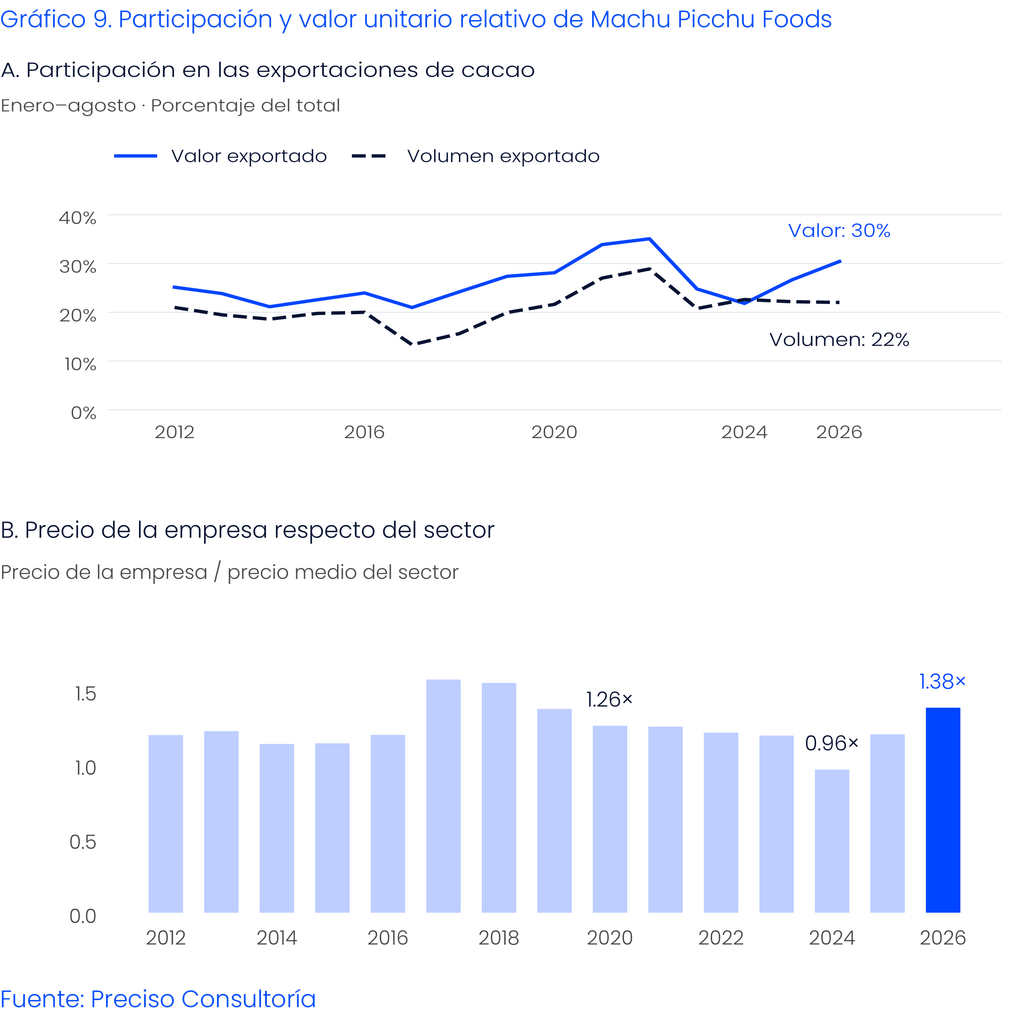
El origen de esa posición merece atención, porque no reside donde suele suponerse. No reside en el volumen de grano: en 2026 Machu Picchu Foods despachó 910 toneladas de grano, frente a 9,820 de Agro San Gerardo y 9,660 de Cafetalera Amazónica. En el negocio del grano es un actor menor. Tampoco reside en el auge: en 2024, en el punto más alto de la cotización, su participación en el valor fue la más baja desde 2018 y su precio unitario descendió por primera vez en la serie por debajo del promedio del sector.
La ventaja es de composición. La empresa no comercializa grano: lo transforma. En 2026 el grano representó el 4.1% de su volumen; el resto se reparte entre manteca (29.5%), polvo (25.6%), cascarilla (14.3%), torta (13.0%) y licor (12.2%). La manteca se vende a US$ 8.13 por kilogramo cuando el grano cotiza a US$ 4.03; el licor, a US$ 9.61; los nibs, a US$ 11.69.
MPF se concentró en ver productos de la cadena de valor, usando el cacao. Por eso, si hay algún descenso en el precio de un derivado, tienes un menú de opciones, algo que no se les da a las demás exportadoras que se concentran en el grano del cacao. Por ejemplo, la manteca cayó 59.1% en un año, más incluso que el grano, que cedió 52.6%. Por ello, lo que sostuvo el margen es el polvo de cacao, cuyo precio descendió apenas 2.6%. Durante el auge, la manteca —componente graso y verdadero objeto de interés de la industria chocolatera— absorbió casi todo el encarecimiento del grano, y el polvo quedó relegado. Al ceder el grano, la manteca devuelve lo que había capturado y el polvo permanece en su nivel. Un moledor con la cartera equilibrada entre ambos pierde considerablemente menos que quien comercializa grano. El precio unitario de Machu Picchu Foods equivale hoy a 1.376 veces el del sector: en línea con 2019 y el registro más alto desde 2018.
La empresa medida contra el universo completo
La observación anterior admite una extensión que amplía considerablemente su alcance. Comparada no ya con los exportadores de cacao sino con la totalidad de los exportadores agrarios del país —incluidas las grandes agroindustrias de fruta fresca—, Machu Picchu Foods ocupó el primer lugar del ranking mensual por valor FOB en doce de los últimos cuarenta y cuatro meses.
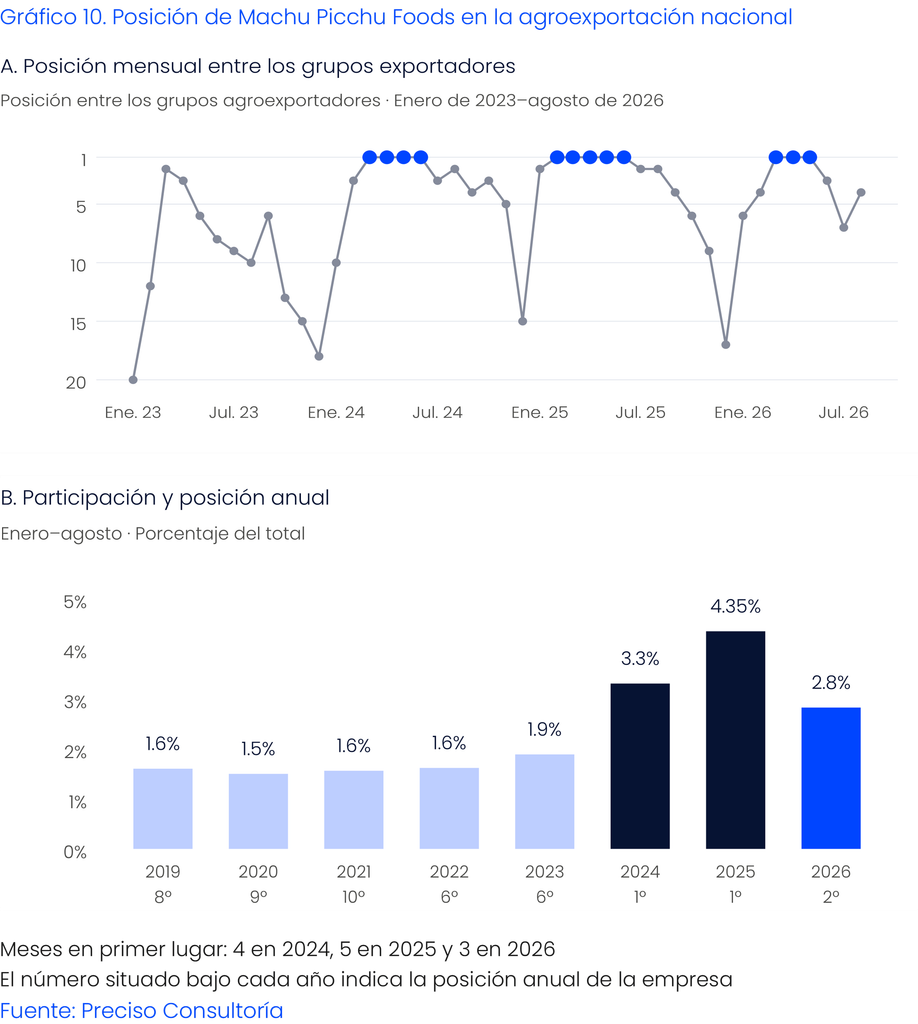
En el acumulado enero–agosto encabezó el ranking nacional en 2024, con US$ 213.5 millones y 3.30% de toda la agroexportación peruana, y en 2025, con US$ 345.6 millones y 4.35%. En 2026 ocupa el segundo lugar, con US$ 224.5 millones, detrás de Camposol. Antes del auge se situaba entre el sexto y el décimo puesto.
El dato de mayor interés, sin embargo, es otro: la empresa volvió a encabezar el ranking mensual en marzo, abril y mayo de 2026, precisamente en los meses en que la cotización internacional del cacao tocó su piso. Una planta de molienda fue, durante tres meses consecutivos y con el commodity en su nivel más bajo en dos años, el mayor exportador agrario de un país cuya canasta está dominada por la fruta fresca.
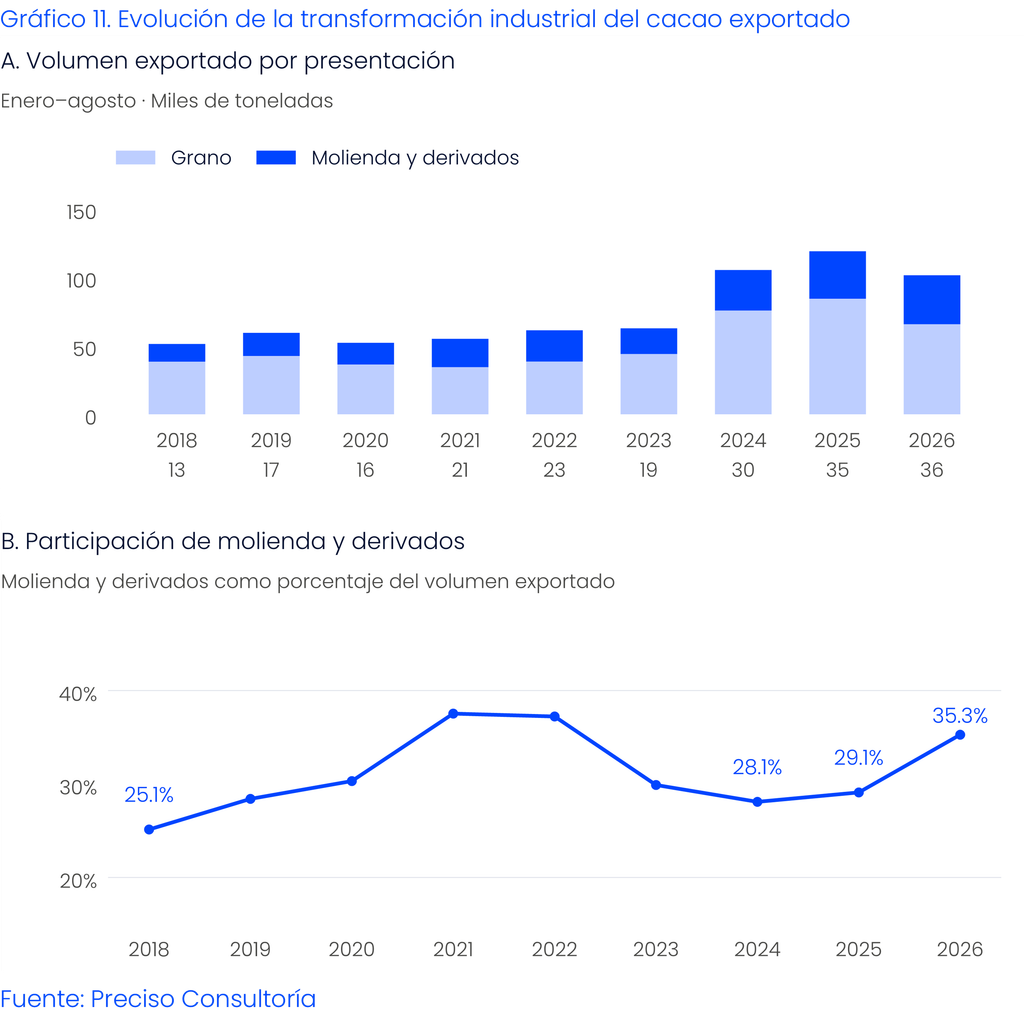
El caso no es aislado. Mientras el grano peruano se contraía 22% en volumen, la molienda alcanzó su mayor volumen de la serie: 35.8 mil toneladas de derivados entre enero y agosto, con la manteca de cacao en 14.0 mil toneladas, un máximo. El chocolate terminado —el eslabón más distante del commodity— creció 50% en valor con el precio unitario intacto en US$ 8.50 por kilogramo.
Ese es, probablemente, el activo más consistente que dejó la crisis africana. No dejó clientes: dejó capacidad instalada de transformación, un mapa de demanda reorientado hacia compradores menos sensibles al precio y un mercado que comenzó a discriminar entre calidades de cacao.
Café: una campaña de récord bajo una caída de valor
El café peruano reproduce la misma lógica en otro registro, y con una conclusión distinta.
Entre enero y agosto de 2026 el café exportó US$ 716 millones, 12% menos que en el mismo tramo de 2025. La cifra, sin embargo, no admite lectura en año calendario. El café es el producto de la canasta cuya distribución intraanual resulta más volátil —entre 36% y 58% del volumen anual se despacha en el tramo enero–agosto según el año—, de modo que leerlo de enero a diciembre mide el desplazamiento de la cosecha antes que el desempeño del negocio.
Medido por campaña, el cuadro se invierte.
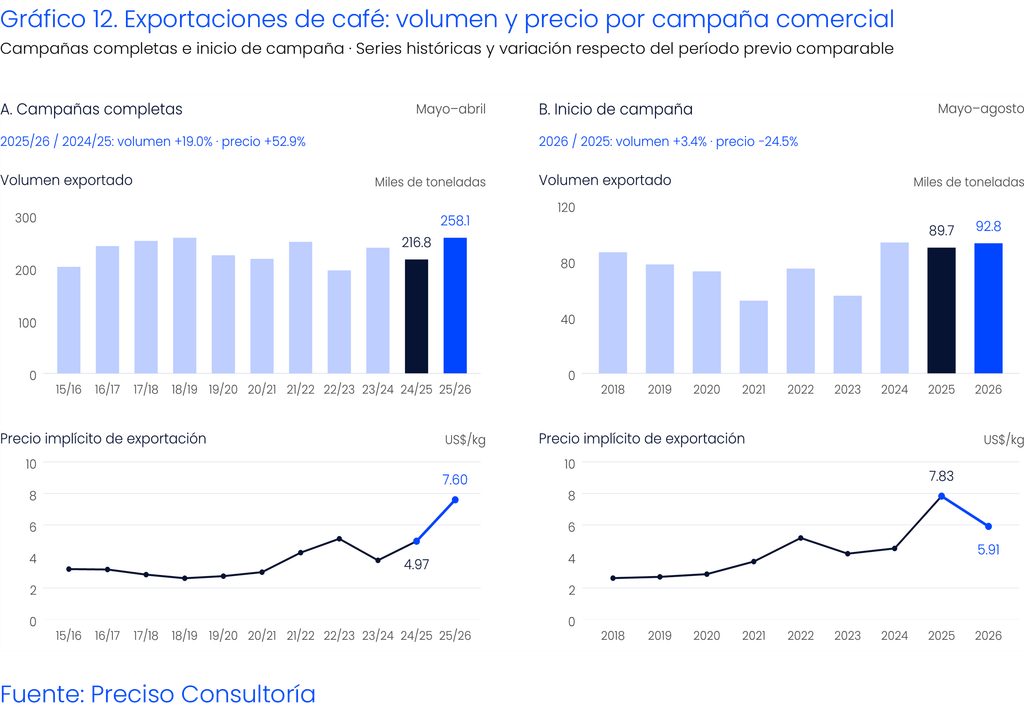
La campaña 2025/26, de mayo de 2025 a abril de 2026, exportó 258 mil toneladas por US$ 1,961 millones: récord en valor y en precio —US$ 7.60 por kilogramo frente a US$ 2.62 en 2018/19— e igualación del máximo histórico de volumen, superado por apenas 130 toneladas. El arranque de la campaña siguiente, entre mayo y agosto de 2026, movilizó 92.8 mil toneladas, prácticamente el máximo de la última década y 3.4% por encima del año anterior, con el precio 24.5% por debajo.
Se trata del patrón del mercado peruano: cuando el precio cede, el volumen no lo acompaña.
Un segundo hecho, menos comentado: la caída del precio no expulsó exportadores de forma inmediata, sino que atrajo más. En enero–agosto de 2026 operaron 299 empresas exportadoras de café, frente a 251 el año anterior, y el índice de concentración descendió de 497 a 355, el nivel más bajo desde 2021.
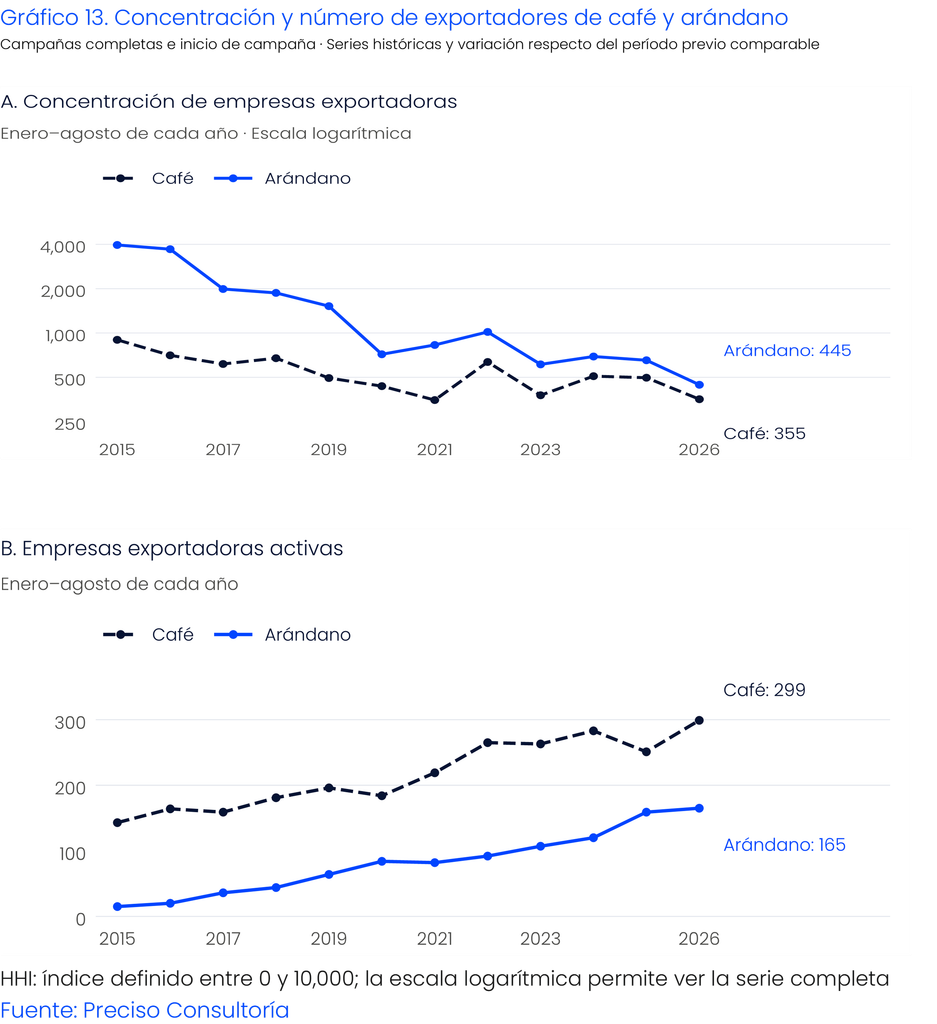
Quienes retroceden son los grandes operadores: Olam Agro Perú pasó de US$ 128 a US$ 60 millones. Quienes avanzan son empresas medianas y cooperativas: Ama’z Coffee Trading creció 92%, Café Monteverde 46% y Corporación Aarjea 69%. Ello lleva a que se pueda interpretar que el incremento durante el auge era precio más que aumento de volumen desde el productor, y que la normalización lo está devolviendo a sus valores usuales.
El café peruano reordenó sus destinos
Norteamérica pasó de 27.5% del volumen exportado en la campaña 2022/23 a 43.4% en la 2025/26, y el arranque de 2026/27 confirma el nivel. Europa retrocedió de 54.1% a 43.8% en el mismo lapso, y Asia se desplomó de 9.0% a 4.6%: Corea del Sur, que compraba 6.5 mil toneladas por campaña, compra 1.7.
Europa no se contrajo en toneladas. Alemania, principal comprador europeo de café peruano a granel, se ha movido entre 38 y 42 mil toneladas por campaña desde 2022/23. Lo que ocurrió es que el crecimiento de volumen de las agroexportaciones peruanas se fue casi en su integridad a Norteamérica. Por lo tanto, no hay un mercado europeo perdido; hay un mercado norteamericano ganado.
Dentro de Europa, sin embargo, sí hay una recomposición nítida en 2026. En el tramo enero–agosto, Alemania —el destino del café a granel— retrocedió 26.9% en volumen, mientras avanzaron con fuerza los mercados de tostado especializado: Suecia 77%, Italia 89%, España 91%, Francia 50%, Reino Unido 46% y Australia 169%. Estados Unidos aportó el mayor incremento absoluto, con 7.1 mil toneladas adicionales y un alza de 22.6%.
La tentación es atribuir el desplazamiento hacia Estados Unidos al arancel de 50% que ese país aplicó al café de Vietnam y de Brasil entre agosto y noviembre de 2025. La hipótesis es plausible y el dato es sugerente: en esa ventana la participación estadounidense en el volumen peruano se situó 7.3 puntos porcentuales por encima de la del resto del año. Sin embargo, esa tendencia ya se comenzaba a ver en 2020: sin arancel alguno, la brecha fue de 6.9 puntos; y la reorientación hacia Norteamérica había empezado dos campañas antes de que la medida existiera. La explicación más factible es que el arancel encontró un desplazamiento ya en marcha y probablemente lo aceleró durante un trimestre.
El café peruano sigue saliendo como materia prima
La comparación con el cacao expone el límite estructural del negocio.
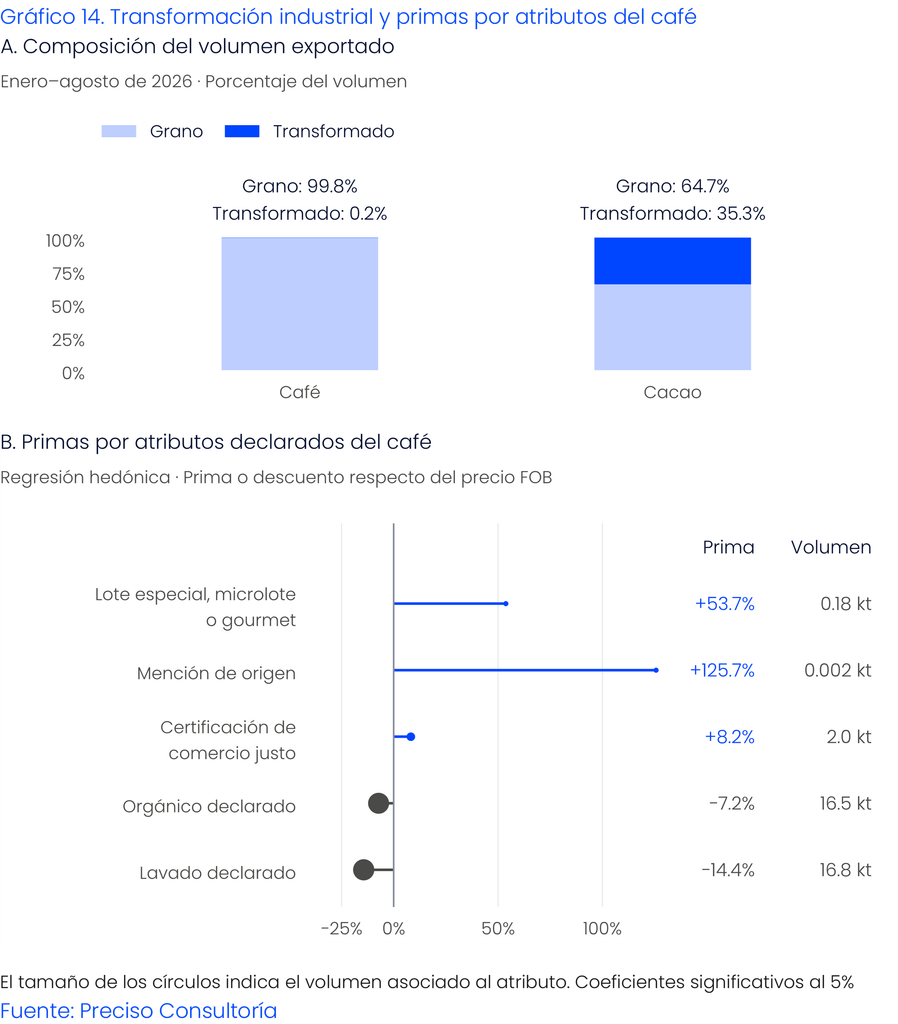
En enero–agosto de 2026 el 99.8% del volumen de café peruano salió del país como grano verde. El cacao, en cambio, salió transformado en 35.3% de su volumen: manteca, polvo, licor, torta y nibs suman 31.0 puntos de ese total, y la cascarilla —subproducto de la molienda— los 4.3 restantes. El Perú construyó una industria de molienda de cacao —y una empresa que llegó a ser el mayor agroexportador del país— y no construyó nada equivalente en café, un producto que en 2025 exportó 20% más valor FOB que el cacao.
En café hay una realidad de mayores precios gracias a las primas de calidad. Según Preciso Consultoría, al hacer una regresión hedónica, para 2026 identifica primas significativas y grandes por atributo declarado: 53% para el grano descrito como lote especial, microlote o gourmet; 126% cuando la descripción menciona un origen específico; 8% para las certificaciones de comercio justo. El problema es la escala. El primer atributo respalda 180 toneladas y el segundo, diez. Sobre 117 mil toneladas exportadas, los atributos que el mercado premia cubren menos de dos décimas de punto porcentual del volumen.
Los atributos que sí aparecen a escala cotizan con descuento: el grano declarado orgánico —16.5 mil toneladas— rinde 7.2% menos, y el declarado lavado, 14.4% menos. Ninguno de los dos es una señal de calidad inferior; ambos son marcadores tan generalizados en la oferta peruana que dejaron de discriminar, y quedan asociados a los lotes de mayor volumen y menor precio unitario. La dispersión de precios dentro del grano lo confirma: el percentil 90 sobre la mediana se mantiene entre 1.15 y 1.26 desde 2020, sin la ampliación que el cacao registró en el mismo período.
Un ejercicio ilustrativo ordena la magnitud de lo que está en juego. Si el 5% del volumen peruano —5.9 mil toneladas— se colocara con la prima que hoy obtienen los lotes especiales, el ingreso adicional sería del orden de US$ 20 millones en el tramo enero–agosto, casi 3% del valor exportado de café. Es una cuenta con supuestos gruesos y sirve solo para fijar el orden de magnitud: la prima de calidad del café peruano no es una fuente de renta pendiente de captura marginal; es un negocio que todavía carece de presencia.
Lo que viene
El café peruano entra a su campaña 2026/27 en una posición ambivalente y en un mercado con escaso margen de maniobra. Perú se debe mantener como un proveedor confiable de café de calidad garantizada.
En contra: la cosecha brasileña récord y una producción mundial de 189.7 millones de sacos, la mayor registrada, presionan la cotización, que el 8 de septiembre marcó un mínimo de dos meses. A favor: las existencias certificadas de arábica en ICE están en su nivel más bajo en veintisiete años, el terremoto del 10 de agosto comprometió la logística y la infraestructura de la cuarta parte de la producción colombiana, y El Niño amenaza la floración brasileña de septiembre y octubre, que define la cosecha de 2027. En el propio dato peruano hay una señal que merece seguimiento: en el arranque de la campaña 2026/27, Europa paga 7.2% más por kilogramo que Estados Unidos, revirtiendo la prima norteamericana de la campaña anterior.
La conclusión razonable no es una dirección de precio, que el análisis no está en condiciones de anticipar, sino una asimetría: el café peruano llega a esta campaña con el volumen en su tendencia, la base exportadora más amplia de su historia y un precio que aún conserva la mitad del exceso del auge. Lo que no tiene es un instrumento propio para defender ese precio cuando el exceso termine de irse.
El componente climático: magnitud, ubicación y horizonte
Corresponde ahora precisar qué parte del comportamiento de 2026 admite explicación climática. La respuesta requiere una distinción metodológica previa: la prueba adecuada no consiste en verificar si un producto cayó respecto del año anterior, sino si cayó respecto de lo que su propia trayectoria proyectaba. Un cultivo en retroceso estructural desciende todos los años sin que el clima intervenga.
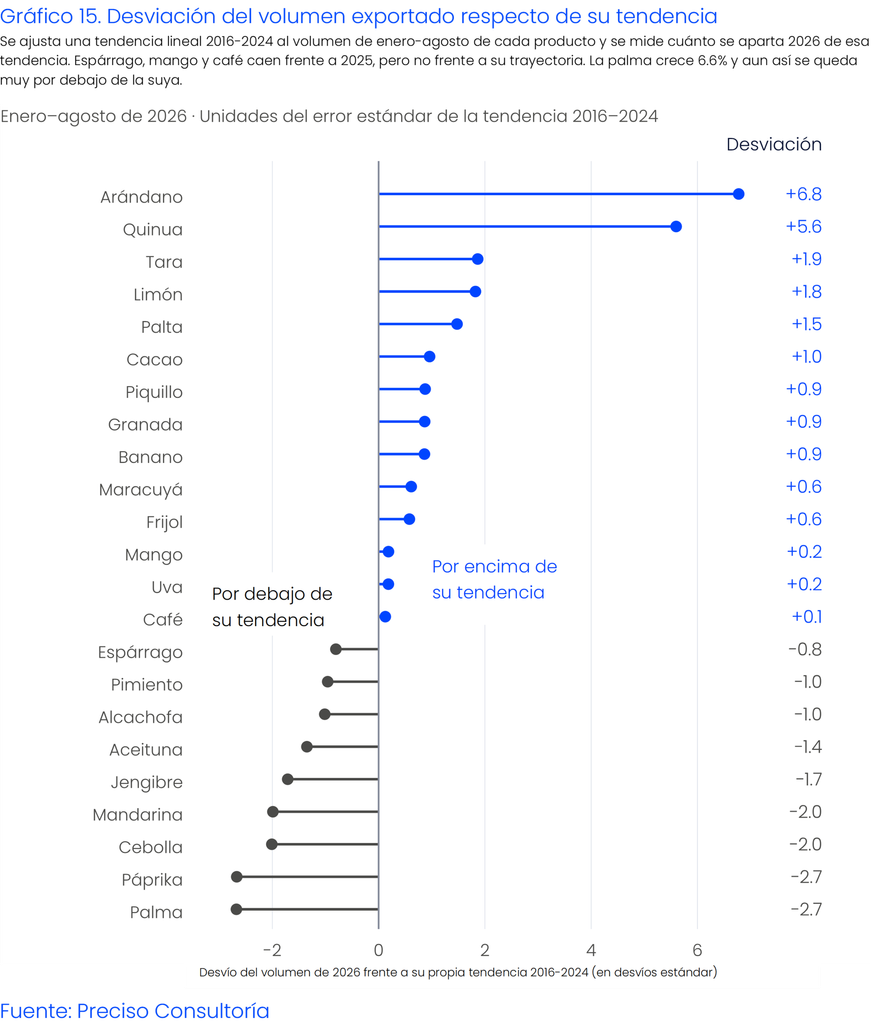
Bajo ese criterio, tres de las caídas más comentadas del año se disuelven. El espárrago retrocede 11% frente a 2025, pero desciende desde 2018 a razón de dos mil toneladas anuales: 2026 se sitúa dentro de su banda normal. El mango retrocede 13%, pero 2025 había sido un año de recuperación excepcional; medido contra su tendencia, 2026 se ubica ligeramente por encima. El café retrocede 12% en valor con el volumen exactamente en tendencia.
El grupo de productos que efectivamente cae fuera de su trayectoria es reducido: páprika, 2.7 desviaciones estándar por debajo; cebolla, 2.0; mandarina, 2.0; jengibre, 1.7; aceituna, 1.4. Son hortalizas y frutales de riego de la costa, de ciclo anual o de rotación rápida, y todos comparten la misma firma estadística: menor volumen y mayor precio, propia de una restricción de oferta.
Corresponde señalar el caso que no encaja en ese conjunto, precisamente porque constituye el mayor desvío negativo del panel: la palma aceitera, 2.7 desviaciones por debajo de su tendencia. Su volumen, sin embargo, creció 6.6%; lo que ocurre es que su trayectoria de expansión era tan pronunciada que proyectaba 129 mil toneladas frente a las 92 observadas. Se trata de un perenne amazónico que crece por debajo de lo previsto, no de un cultivo costero en contracción, y su inclusión desordena el diagnóstico climático antes que reforzarlo.
Dos causas compiten para explicar el retroceso del grupo costero, y los datos aduaneros no permiten discriminar entre ellas. La primera es hídrica: un año de menor disponibilidad de agua reduce en primer término la superficie de cultivos anuales, dado que el perenne ya tiene la inversión realizada. La segunda es económica: con el arándano a US$ 6.52 por kilogramo y la páprika a US$ 4.14, el retorno por hectárea y por metro cúbico de agua favorece al perenne. La única prueba directa que admite el registro aduanero es débil: si la reasignación ocurriera dentro de las mismas empresas, quienes reducen hortalizas deberían aumentar perennes, y la correlación entre ambos movimientos es de 0.255, positiva pero lejos de concluyente, y distorsionada por la reorganización societaria de un solo grupo.
En cualquier caso, la magnitud delimita el debate. Los diez productos situados por debajo de su tendencia suman US$ 797 millones —el 10% del valor exportado— y su retroceso conjunto equivale a 0.24 puntos porcentuales. No es lo que explica el resultado de 2026.
El horizonte que los datos no cubren
El diagnóstico anterior no equivale a descartar el riesgo climático. Equivale a ubicarlo correctamente en el tiempo.
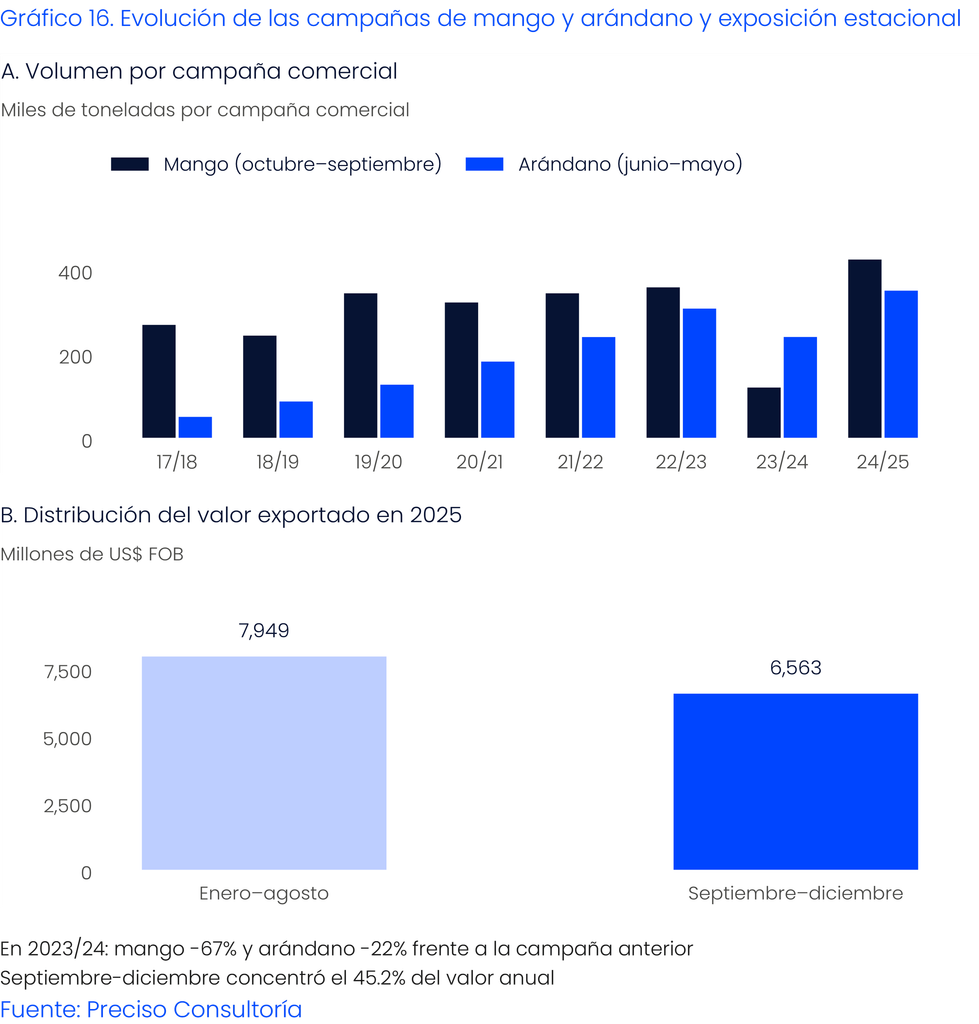
El choque climático verificable de esta serie no corresponde a 2026, sino a 2023-2024. La campaña de mango 2023/24 exportó 119 mil toneladas frente a 358 mil de la anterior, una caída de 67%, y la de arándano retrocedió 22%. Ambas responden al patrón característico de El Niño costero: calor que impide la floración del mango y sustrae horas de frío al arándano. Ambas se recuperaron después; el mango creció 255% en la campaña siguiente.
El elemento nuevo es que ese patrón vuelve a estar en formación, con mayor intensidad prevista y sobre un período que el análisis todavía no observa. El diagnóstico del Climate Prediction Center de la NOAA del 13 de agosto de 2026 mantiene aviso de El Niño, registra anomalías de temperatura superficial del mar superiores a +2.0 °C en el Pacífico ecuatorial oriental y asigna una probabilidad superior al 90% a un evento muy fuerte durante el otoño y el invierno boreal 2026-27, con 69% de probabilidad de superar +2.5 °C entre octubre y diciembre de 2026.
Ese es exactamente el período en que el Perú despacha el 45% de su valor agroexportado anual: US$ 6,563 millones en 2025, concentrados en las campañas de uva, arándano, mango y mandarina. Y es también el período que decide el cierre de 2026 y la totalidad de 2027.
La conclusión ordena las dos explicaciones en disputa. El clima no explica el estancamiento observado de 2026; la corrección de precios del cacao y del café lo explica casi en su totalidad. Pero el clima constituye el principal riesgo del tramo que resta, mientras la corrección de precios —al menos en cacao— ha perdido intensidad. Ambas explicaciones se refieren a fenómenos reales; el error consiste en atribuirlas al mismo intervalo.
El resto de la canasta
Mientras el debate se concentraba en dos materias primas, el resto de la canasta creció a doble dígito.
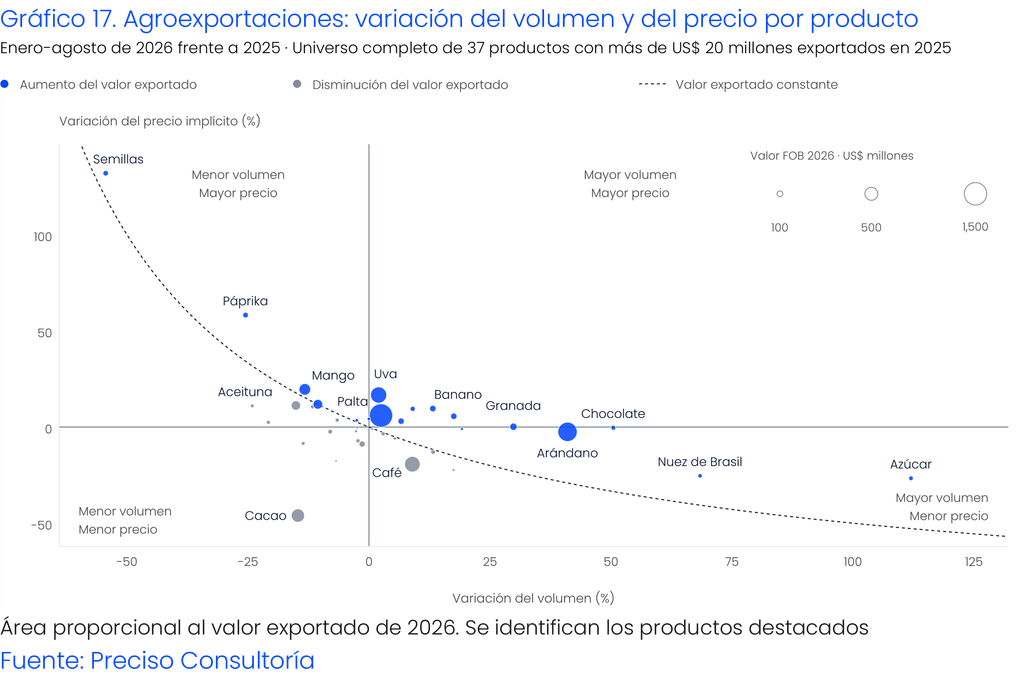
El diagrama cruza, para cada producto, la variación de su volumen y la de su precio. La mayor parte de la canasta peruana se ubica en la mitad superior: mejoró su precio. Y una porción considerable se sitúa a la izquierda del eje vertical: lo hizo con volumen igual o menor. Es la firma de un año de oferta ajustada y demanda firme, no de demanda débil.
Los casos individuales resultan más elocuentes que el agregado. El arándano es el único de los grandes cuyo crecimiento es genuinamente físico: US$ 1,099 millones, con 41% más volumen y 2.5% menos precio; es también el mayor contribuyente al resultado del año, con 3.8 puntos porcentuales de crecimiento, todos de volumen. La uva representa el caso opuesto: creció 19% en valor con apenas 2% más volumen, y su precio ascendió de US$ 2.46 a US$ 2.87 por kilogramo. El mango registra un récord de valor con el negocio físico en contracción: 13% menos kilogramos, 20% más precio y 4% más valor. La páprika constituye el caso extremo del año: perdió un cuarto de su volumen y ganó 58% de precio, de modo que su valor exportado asciende mientras el negocio físico se reduce.
Ninguno de estos movimientos resulta visible en la cifra agregada, y todos ellos alteran las decisiones de quien produce.
El adelanto de la campaña del arándano
Un movimiento del arándano merece atención propia, porque redefine la lectura del producto y la del cierre del año.
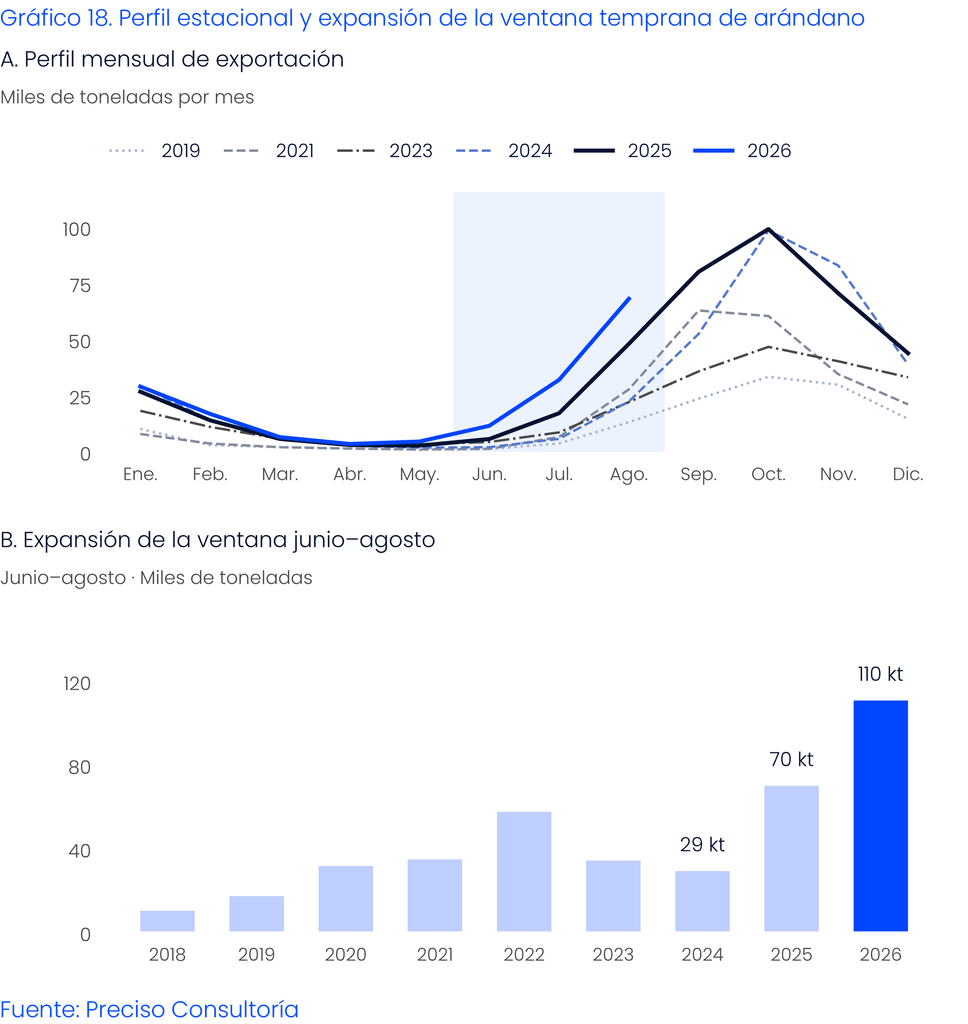
Entre junio y agosto de 2024 el Perú embarcó 29 mil toneladas de arándano. En el mismo trimestre de 2025 embarcó 70 mil. En 2026, 110 mil. El volumen de la ventana temprana se multiplicó por 3.8 en dos años. El mes de agosto, que en 2024 movilizaba 22 mil toneladas, movilizó 68 mil.
La campaña peruana ya no se inicia en septiembre. Se inicia en junio, y continuará adelantándose mientras las variedades de bajo requerimiento de frío y la expansión hacia Olmos, Piura y Lambayeque sigan entrando en producción.
De ello se derivan dos consecuencias, y solo una es favorable. La primera es evidente: la ventana temprana es la ventana de mejor precio, la que se abre antes del ingreso de México, Marruecos y España. La segunda, menos evidente, es que el adelanto desplaza volumen en la misma medida en que lo agrega: mientras el trimestre junio–agosto creció 141% en 2025, el tramo septiembre–diciembre creció apenas 7.7%. La cuestión relevante para 2027 no es cuánto crecerá el arándano, sino si el precio de la ventana temprana se sostiene cuando la mayoría de los operadores llegue a ella.
La rotación del ordenamiento
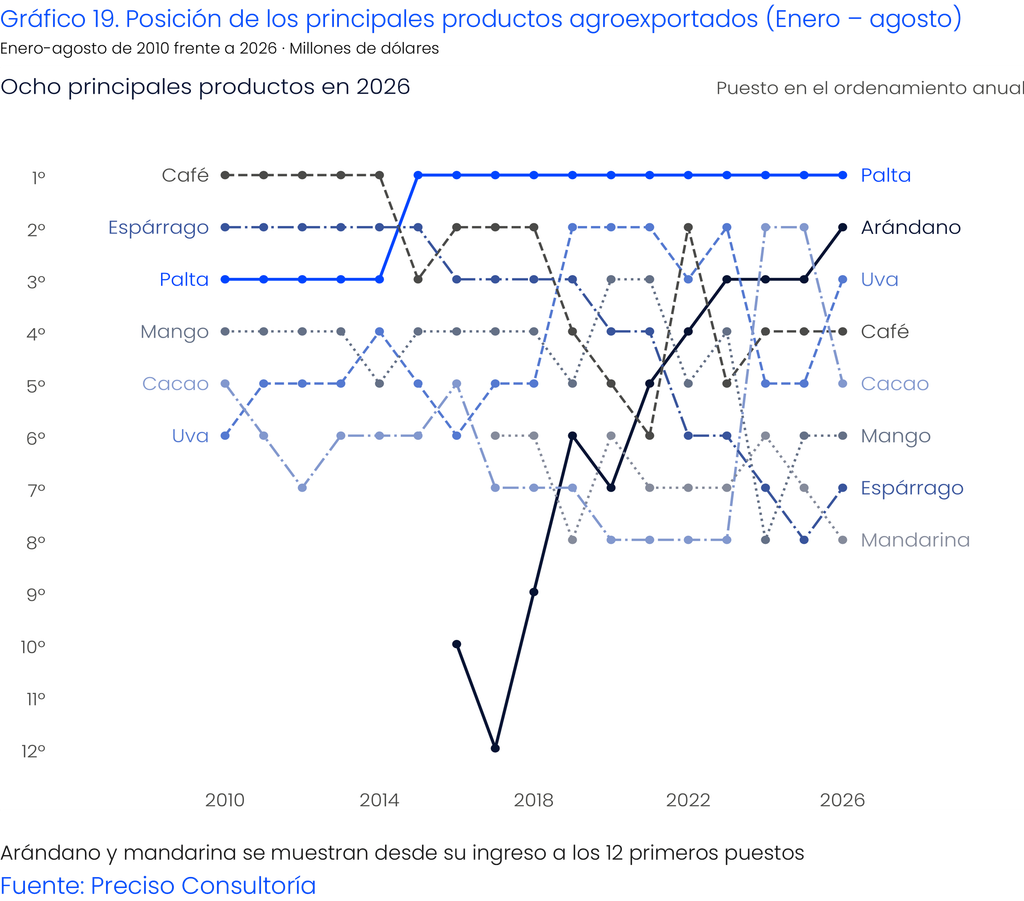
El café fue el primer producto de exportación agraria del Perú hasta 2014; en el periodo enero a agosto 2026 ocupa el cuarto lugar. El espárrago, segundo en 2010, es séptimo. El arándano no figuraba en el ordenamiento de 2010 y es segundo. El cacao ascendió del octavo al segundo puesto en un solo año y ya ha devuelto tres posiciones. Al final del año, algunos movimientos se darán en el orden.
Esa rotación constituye, en sí misma, un indicador sobre la solidez del sector: una canasta en la que el liderazgo cambia de manos es una canasta que no depende de ningún producto en particular.
Mercados de destino
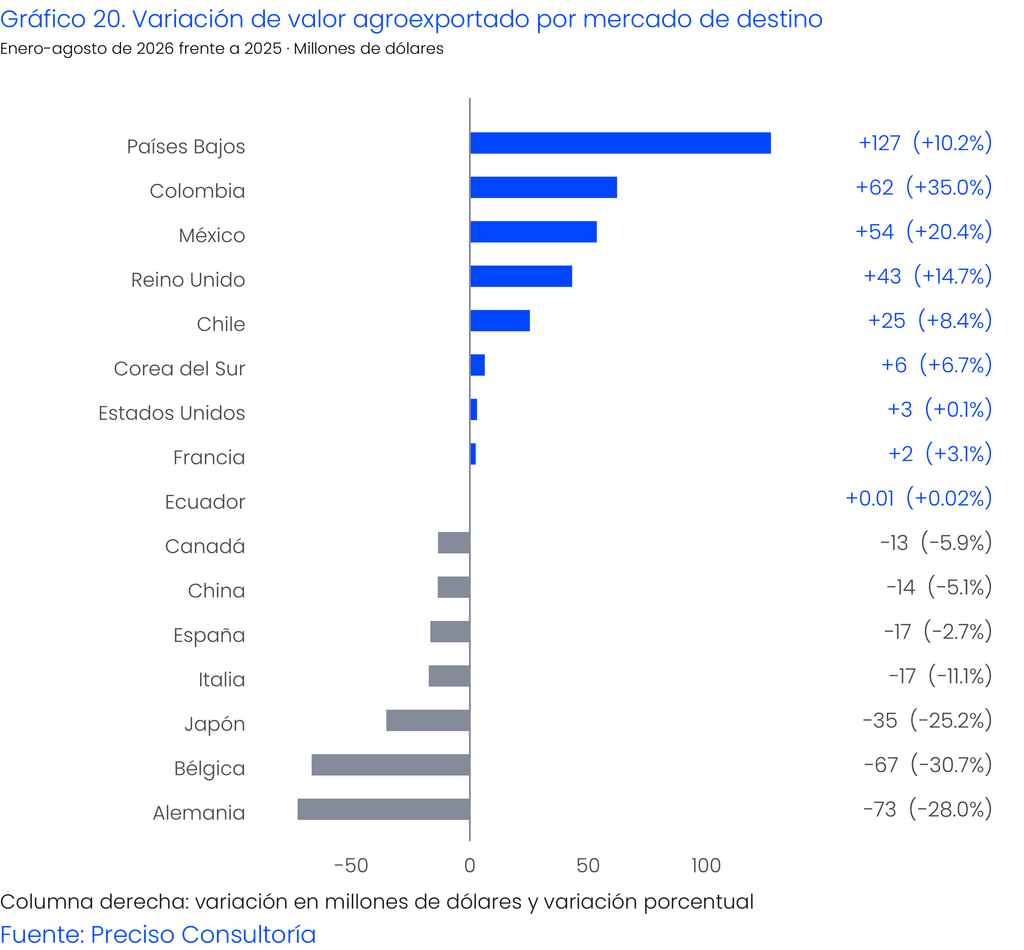
Los mercados que más retroceden en 2026 son los compradores de cacao y café. Alemania cae 28%, Bélgica 31%, Japón 25%, Italia 11% y Malasia 58%: los centros europeos de molienda y torrefacción y los polos asiáticos de procesamiento. En sentido contrario avanzan Países Bajos, con US$ 127 millones adicionales, Colombia con 35%, México con 20% y Reino Unido con 15%.
La participación de Estados Unidos en el total, en cambio, permaneció inalterada: 31.9% en ambos años. Lo que se modificó es su contenido, y ese cambio encierra una lección comercial de valor propio.
La reasignación de la palta
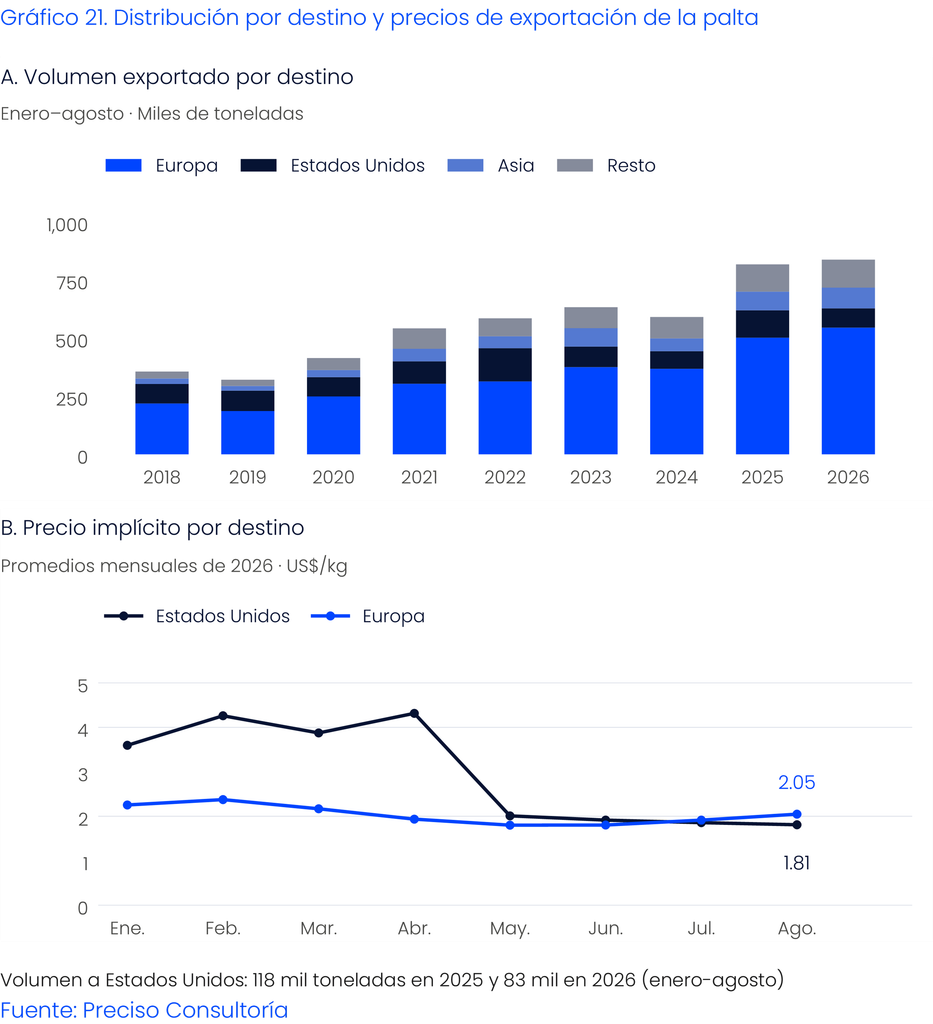
El volumen de palta peruana enviado a Estados Unidos cayó 29.5% en enero–agosto, de 118 a 83 mil toneladas. Su participación en el destino de la palta peruana descendió a 9.9%, la menor desde 2019, era de 27.3%.
La tentación consiste en interpretarlo como una pérdida de mercado. Los precios indican otra cosa. Hasta abril, Estados Unidos pagó entre US$ 3.88 y US$ 4.32 por kilogramo frente a US$ 1.90 y US$ 2.08 en Europa, pero sobre volúmenes marginales, inferiores a dos mil toneladas mensuales: se trata de un nicho de contraestación temprana. Desde mayo, cuando ingresa el volumen relevante, la prima desaparece; en julio ambos mercados pagan lo mismo y en agosto Europa paga más.
El Perú redirigió el producto hacia donde se encontraba el precio, y la decisión rindió: la palta cerró los ocho meses con 8.7% más valor y 2.5% más volumen. La lección es que la flexibilidad de destino dentro de la campaña posee más valor que la participación en cualquier mercado individual, y que un dato de participación de mercado leído sin el precio al lado puede sugerir precisamente lo contrario de lo ocurrido.
Proyección de cierre y escenarios
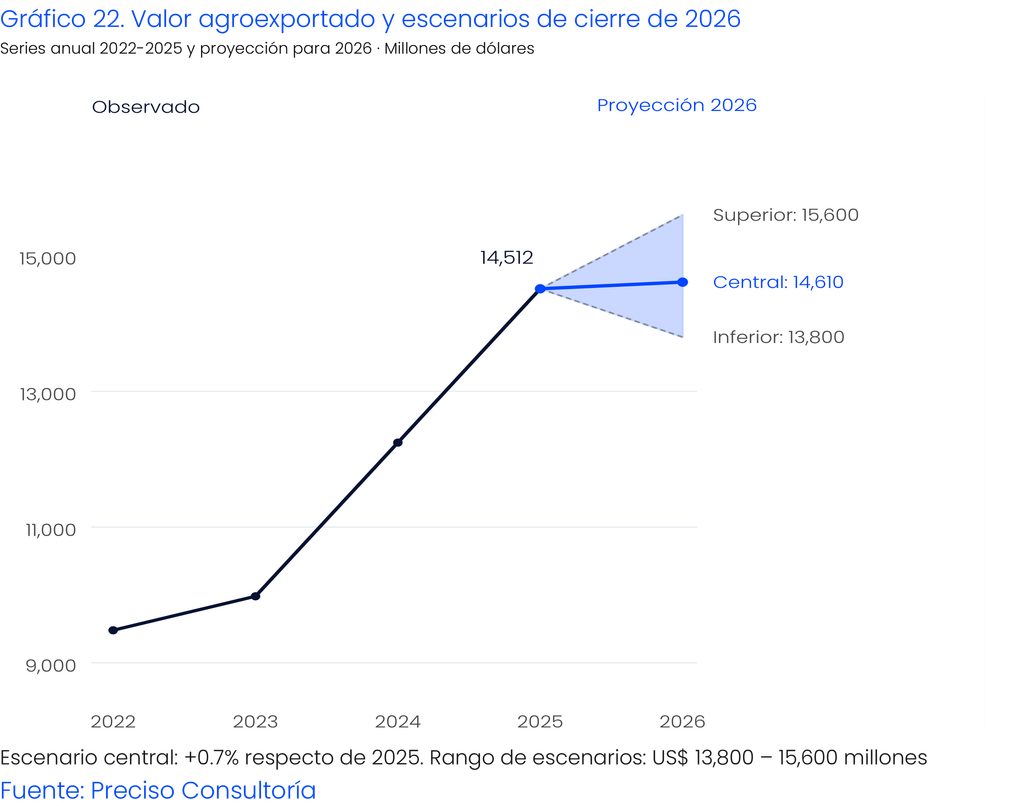
Según las estimaciones de Preciso Consultoría, el 2026 tendrá US$ 14,610 millones, frente a US$ 14,512 millones en 2025: un crecimiento de 0.7%.
Este resultado se da gracias a la cotización del cacao en US$ 5.62 por kilogramo en julio y alrededor de US$ 6.18 a comienzos de septiembre, y con una transmisión estimada de 1.04 al precio FOB peruano. Para el cacao, se asume US$ 5.60 por kilogramo para el tramo septiembre–diciembre, frente a US$ 4.14 registrados en agosto. El ajuste eleva la estimación del cacao para el año completo a US$ 788 millones, todavía 48% por debajo de 2025.
El rango razonable estará entre US$ 13,800 a US$ 15,600 millones. Es más amplio que el que sugeriría el error histórico, y deliberadamente: el último tercio de 2026 depende de tres supuestos cuya varianza excede la de un año normal, y a ellos se suma ahora un riesgo climático de probabilidad elevada.
En el escenario central, el arándano cerraría en US$ 3,035 millones, con un crecimiento de 18% (basado en precio principalmente); la uva en US$ 2,350 millones, 14%; la palta en US$ 1,794 millones, 9%. El café descendería a US$ 1,616 millones, 15% menos, y el cacao a US$ 788 millones, 48% menos.
Un elemento de sensibilidad reordena las prioridades de quien examine 2027. El principal determinante del cierre no es el cacao, sino el arándano: mover el volumen del arándano del último trimestre dentro de su rango plausible —de 300 a 345 mil toneladas— modifica el resultado en US$ 136 millones, mientras mover el precio del cacao dentro del suyo lo modifica en US$ 34 millones. Y el volumen del arándano del último trimestre es, precisamente, la variable que un El Niño muy fuerte pondría en cuestión.
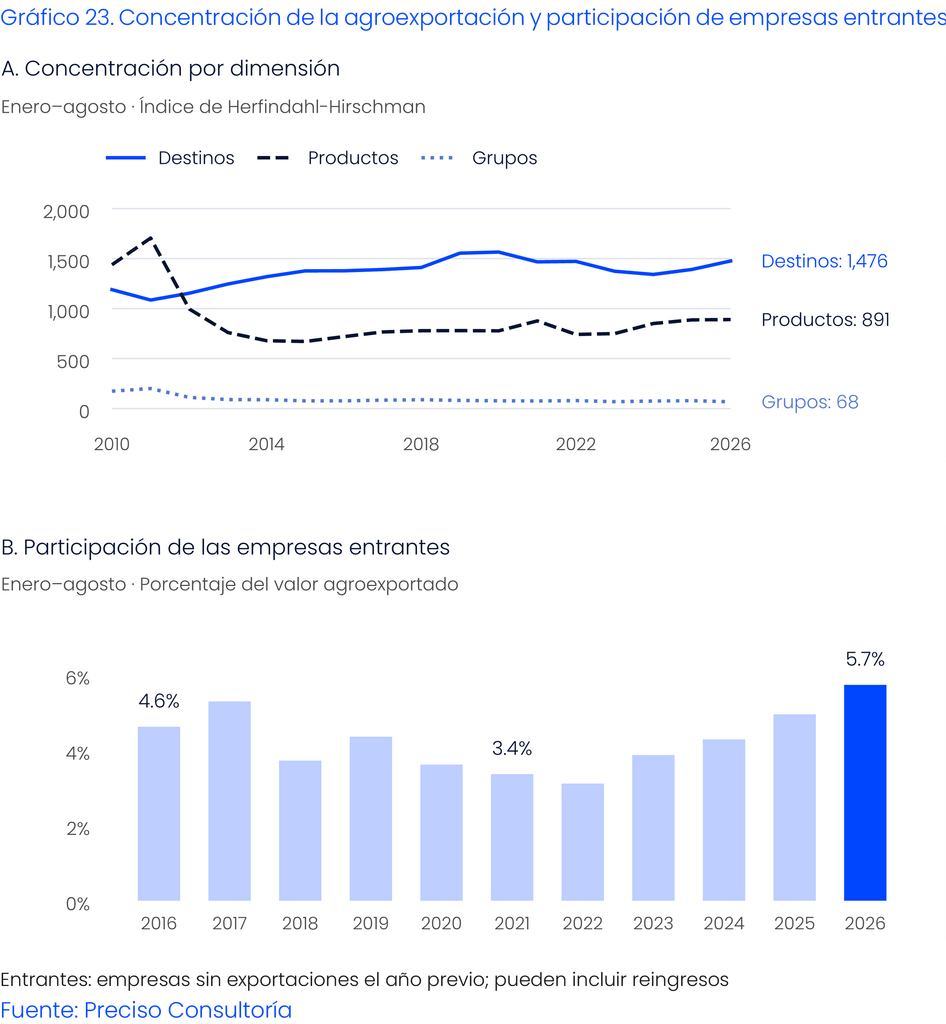
Corresponde desarmar, para cerrar, una preocupación recurrente. Se afirma con frecuencia que la agroexportación peruana está concentrada en pocas manos. No lo está, y en 2026 lo está menos que nunca. El mayor grupo exportador del país, Camposol, representa 3.4% del valor; los cinco mayores suman 11.5% y los diez mayores 18.9%. Preciso Consultoría resalta que el índice Herfindahl-Hirschman de grupos exportadores se sitúa en 68 sobre 10,000, propio de un mercado atomizado bajo cualquier definición razonable. En 2026, además, 411 empresas exportaron sin haberlo hecho el año anterior y aportaron 5.7% del valor, la proporción más elevada de la serie. La concentración de productos tampoco constituye el problema: el índice descendió de 1,439 en 2010 a 891.
La concentración se localiza en el destino. Estados Unidos y Países Bajos absorben 49.2% del valor exportado, la participación conjunta más alta desde 2020, y el índice de mercados ascendió a 1,476. Una parte considerable de lo registrado como Países Bajos constituye, en rigor, un punto de entrada logístico al mercado europeo cuyo destino final no se observa en la declaración. Aun descontando ese efecto, la vulnerabilidad del modelo agroexportador peruano no reside en quién vende, sino en a quién.
Conclusiones
Durante quince años la agroexportación peruana sostuvo un argumento único y suficiente: crecía. En 2026 ese argumento se agotó, y la explicación del agotamiento importa más que el hecho.
El sector no dejó de crecer. Dejó de crecer en las dos líneas cuyo crecimiento provenía del precio. La corrección de las cotizaciones internacionales del cacao y del café explica por sí sola 8.9 puntos porcentuales de crecimiento no realizado; el resto de la canasta avanzó 11.8%. Atribuir el resultado al clima confunde dos fenómenos con horizontes distintos: la corrección de precios es un hecho consumado, y, en cacao, se recuperó desde su mínimo —el commodity vale hoy 90% más que en marzo—, mientras el riesgo climático se sitúa íntegramente en los cuatro meses que el análisis no observa, sobre el 45% del valor anual y con una probabilidad superior al 90% de un evento muy fuerte.
El episodio del cacao, además, constituye el experimento natural más nítido que ha ofrecido el comercio agrícola peruano en una década, y su respuesta sobre qué sobrevive a un ciclo de precios resulta razonablemente clara.
No sobreviven los clientes que llegaron por ausencia de alternativa: de los diez destinos que aparecieron o reaparecieron durante la escasez, nueve dejaron de comprar. No sobreviven las relaciones comerciales formadas en la urgencia, cuya persistencia no difiere de la normal. No sobrevive, evidentemente, el precio.
Sobrevive aquello que posee estructura detrás. Sobrevive la capacidad de molienda, que exporta hoy más toneladas que nunca mientras el grano se contrae, y que colocó a una planta de transformación en el primer puesto del ranking agroexportador nacional durante doce de los últimos cuarenta y cuatro meses, incluidos los tres meses en que la cotización tocó su piso. Sobrevive un mapa de demanda reorientado hacia compradores que requieren documentar la procedencia de lo que adquieren. Y sobrevive una prima de calidad que estuvo presente todo el tiempo y que solo se vuelve observable cuando el precio del commodity se aparta: el cacao nativo peruano se vende 82% más caro que el corriente, y la distancia entre el grano bueno y el corriente se ha ampliado de manera casi ininterrumpida desde 2019, con precios altos y con precios bajos.
De ahí se desprende la cuestión que 2026 deja planteada. Durante quince años el Perú aprendió a producir más. El cacao acaba de demostrar, con datos y en tiempo real, que lo que defiende el margen cuando el ciclo se invierte no es el volumen, sino el atributo: el origen documentado, la genética, la certificación, la transformación. Es una lección de bajo costo —llegó con un auge y no con una crisis— y su oportunidad no podría ser mejor: el arándano, que decidirá el resultado del año próximo, comienza a enfrentar el mismo problema, con una oferta nueva considerable ingresando a la misma ventana comercial y un fenómeno climático de intensidad excepcional anunciado sobre ella.
El año plano de 2026, en definitiva, no describe un sector que se detuvo. Describe un sector cuya expansión dejó de apoyarse en un precio afectado por factores externos. Lo que corresponde examinar a partir de ahora no es cuánto puede vender el Perú, sino cuánto puede cobrar.