Del récord a una campaña corta
En quince años, el valor exportado del fruto del olivo pasó de US$ 38.0 millones en 2010 a US$ 84.4 millones en 2025. Entre 2010 y 2023 el precio se movió entre US$ 1,055 y US$ 1,554 por tonelada. En 2024 una ola de calor en enero y febrero impidió el cuajado del fruto en Tacna, el volumen cayó 42.2% y el precio subió 71.5%, hasta US$ 2,120, con un valor casi igual al de 2023. En 2025, la fruta regresó y el país marcó máximos de la serie en volumen, con 51,617 toneladas, y en valor, aunque con un precio 22.8% menor.
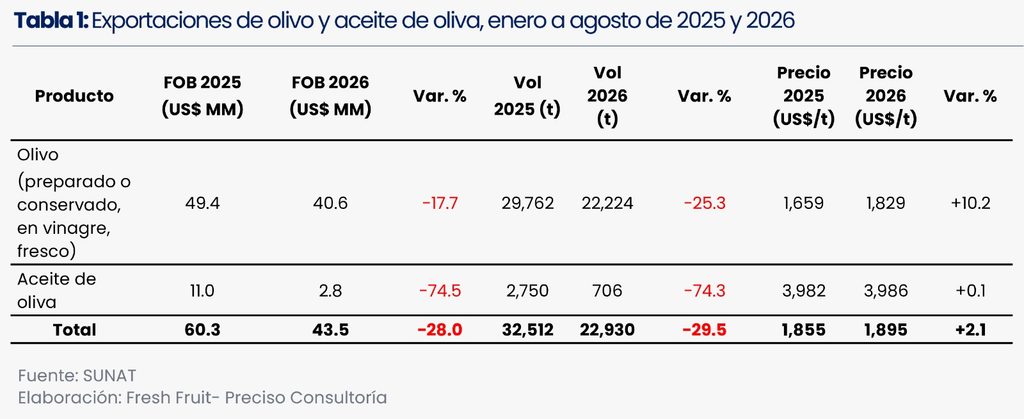
En 2026, ese impulso se cortó. Hasta agosto, los US$ 40.6 millones del fruto del olivo son el segundo mejor enero-agosto en valor, detrás de 2025, pero sus 22,224 toneladas son el volumen más bajo para ese periodo desde 2018, sin contar 2024. La menor cantidad restó US$ 12.5 millones y el mayor precio sumó US$ 5.0 millones; la interacción de ambos efectos restó otros US$ 1.3 millones. El aceite de oliva, mucho más pequeño y con una dinámica propia, cayó con más fuerza (Tabla 1).
Desde mayo, menos de la mitad de la fruta
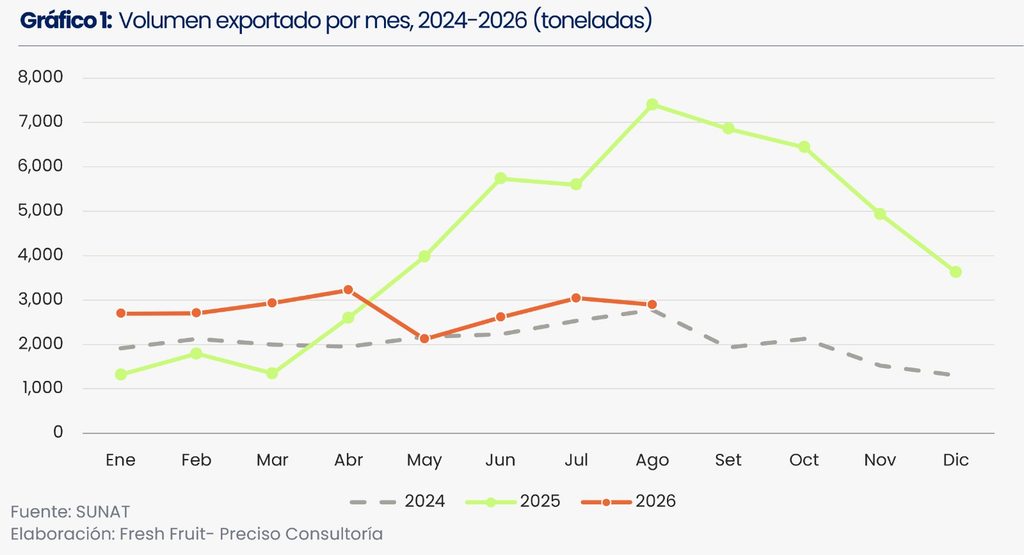
El año tuvo dos tramos. Entre enero y abril se embarcó 63.9% más volumen que en 2025, el remanente de la cosecha récord. De mayo a agosto, cuando sale la fruta recolectada entre marzo y junio, el volumen cayó 53.0% y el precio subió 24.1%, de US$ 1,570 a US$ 1,949 por tonelada (Gráfico 1). La caída coincide con lo ocurrido en Tacna, que en 2025 produjo 251,900 de las 305,300 toneladas de fruto del olivo del país. Según el INEI, la producción del departamento cayó 15.5% en el segundo trimestre de 2026, arrastrada por el agro y, dentro de él, por el olivo.
Todavía no hay una evaluación oficial de la cosecha 2026, pero en la zona productora se anticipó. A fines de 2025, productores del valle de Ilo, en Moquegua, reportaron la caída total de la floración de los olivos, que atribuyeron al clima, y advirtieron que la menor producción elevaría los precios en 2026. Eso ocurrió con el fruto, cuyo precio subió 24.1% entre mayo y agosto; en el aceite de oliva, en cambio, el precio promedio se mantuvo. A esa floración débil podría sumarse la alternancia propia del olivo, que tiende a cargar menos después de un año de producción alta, y la campaña se recolectó con El Niño costero ya instalado.
Brasil explica casi toda la caída
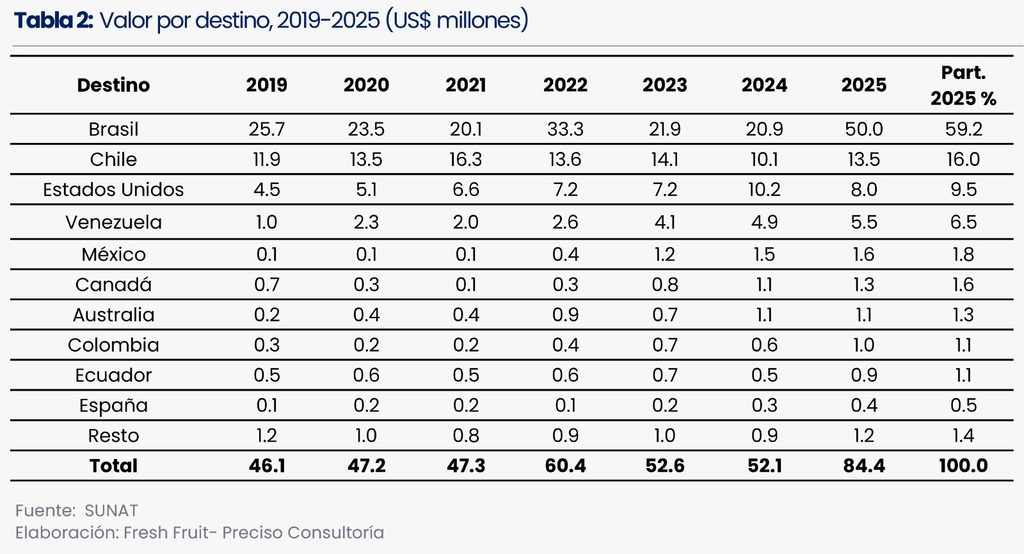
Brasil compró 59.2% del fruto del olivo exportado en 2025, un récord de US$ 50.0 millones. Entre enero y agosto de 2026 los envíos a ese mercado sumaron US$ 19.4 millones, 30.7% menos, y esa diferencia equivale a 98.3% de la caída total. El volumen a Brasil bajó 42.1% en el acumulado y 76.0% entre mayo y agosto, mientras su precio subió 19.7%, hasta US$ 2,080 por tonelada.
La brecha de precios entre mercados se asocia al tipo de producto. En 2025, 88.2% del volumen enviado a Brasil se declaró en bidones, cilindros o barriles, es decir, a granel. A Estados Unidos y Canadá, en cambio, se despacha producto procesado en 80.5% y 91.5% del volumen, respectivamente, y Estados Unidos pagó US$ 3,593 por tonelada en el acumulado de 2026.
Chile, segundo destino, compró 18.8% menos, a US$ 916 por tonelada. Venezuela se movió en sentido contrario y creció 48.7%, hasta US$ 4.3 millones, impulsada por Nobex Agroindustrial y Fundo La Noria, dos exportadores que redujeron sus envíos a Brasil. México y Colombia sumaron US$ 0.8 millones adicionales. Del alza del precio promedio, 58.0% se explica por mejores precios dentro de cada mercado y el resto por el cambio en la mezcla de destinos (Tabla 2).
Octavo exportador mundial, con el menor valor por tonelada
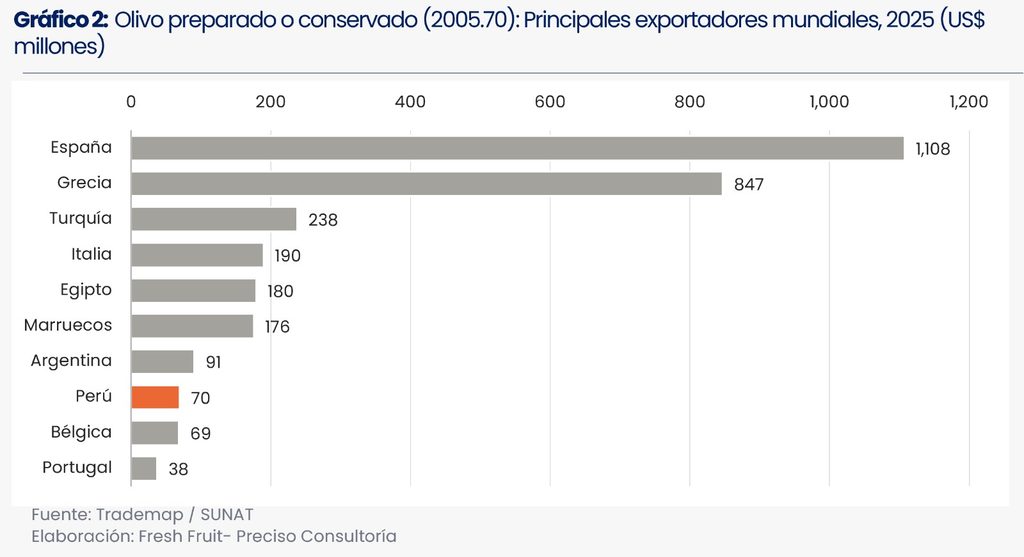
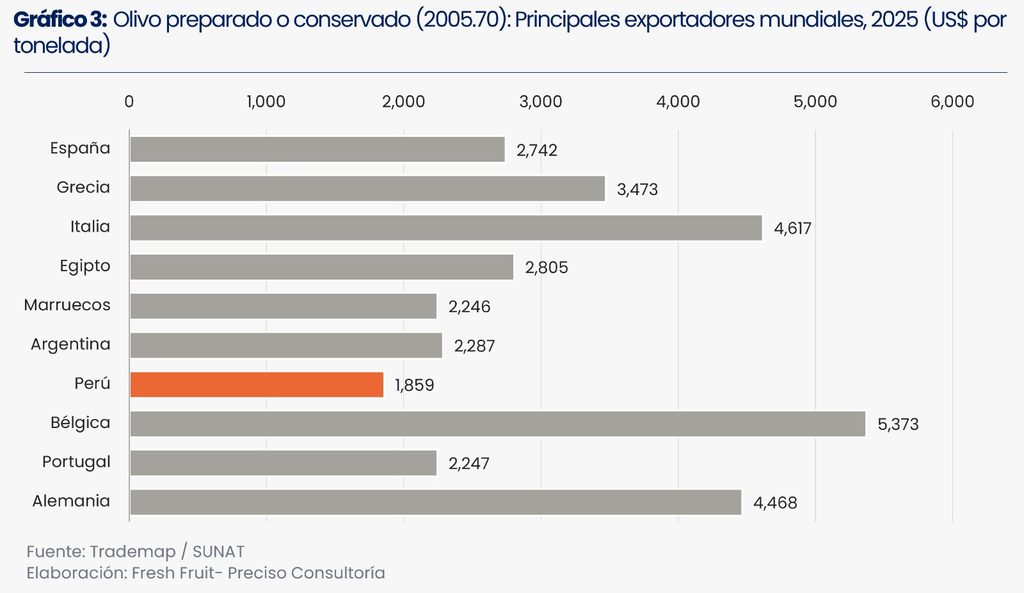
En la subpartida 2005.70, que reúne 83% de lo que el Perú exporta de este producto, las exportaciones mundiales sumaron US$ 3,209 millones en 2025, lideradas por España (34.5%) y Grecia (26.4%). El Perú fue octavo, con US$ 70.0 millones y 2.2% del total, y segundo en América Latina detrás de Argentina, que cayó 13% mientras el Perú creció 62.9% (Gráfico 2). El valor unitario peruano, US$ 1,859 por tonelada, fue el más bajo entre los ocho primeros exportadores con cantidades reportadas: España obtuvo US$ 2,742, Argentina US$ 2,287 y Grecia US$ 3,473 (Gráfico 3). El peso del fruto a granel que va a Brasil se relaciona con esa distancia.
El aceite de oliva vivía de la escasez europea
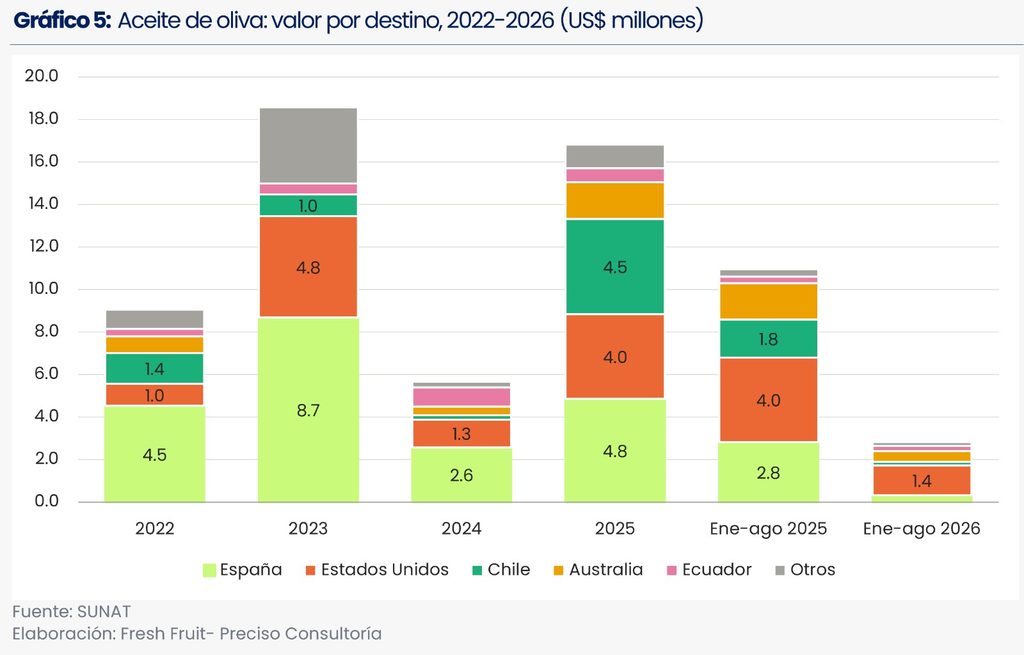
El aceite de oliva tiene otra lógica. Casi todo se exporta a granel, en flexitanques o bidones (93.7% del volumen de 2025), y su serie comparable empieza en 2022. En 2023 sumó US$ 18.6 millones, de los cuales US$ 7.7 millones fueron aceites vírgenes de menor calidad, principalmente lampante, que España pagó a US$ 5,015 por tonelada, cuando la sequía había recortado su cosecha. Tras la caída de 2024, en 2025 volvió a US$ 16.8 millones, pero el lampante vendido a España ya valía US$ 2,703 por tonelada (Gráfico 4).
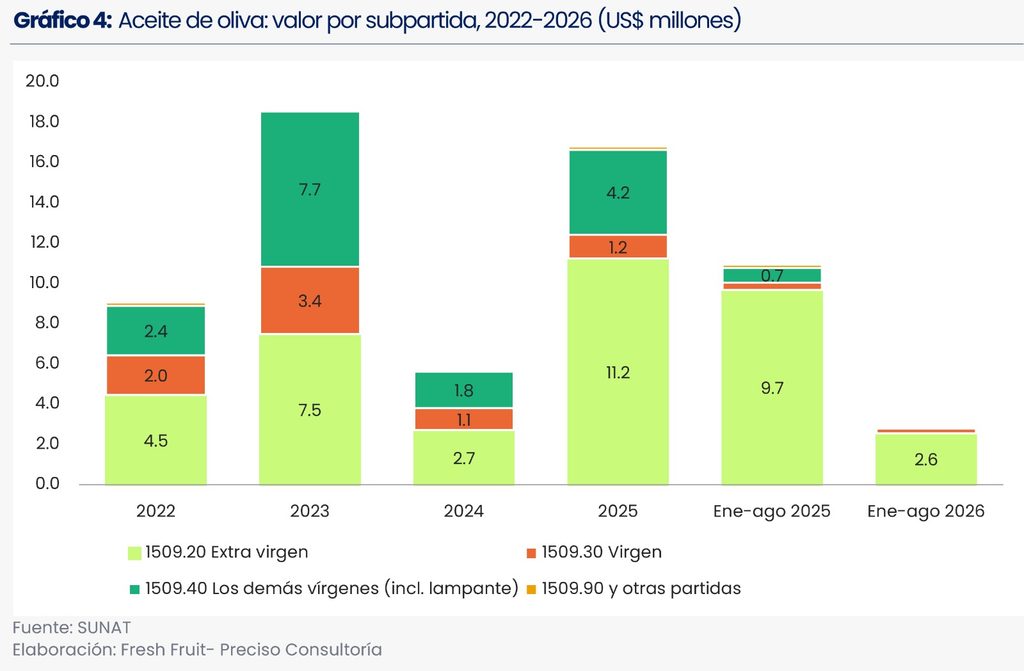
Entre enero y agosto de 2026 las ventas sumaron US$ 2.8 millones, 74.5% menos, con un precio promedio prácticamente igual. Los envíos a España bajaron de US$ 2.8 millones a US$ 0.3 millones, el lampante casi desapareció y los exportadores pasaron de 25 a 14. Lo que queda es sobre todo aceite extra virgen a granel que Oasis Foods despacha a Estados Unidos y Australia, a unos US$ 5,713 por tonelada, con 66.8% del total (Gráfico 5). El entorno internacional ayuda a entender el giro: según el Consejo Oleícola Internacional, la producción mundial de 2024/25 creció 38%, con España 66% arriba, y el precio en origen del extra virgen en Jaén cayó 52.6% interanual a inicios de julio de 2025. Con precios europeos normalizados y menos fruta en Tacna, se diluyó el incentivo para vender aceite peruano a granel en Europa. En el comercio mundial de aceite de oliva, el Perú ocupó el puesto 19 en 2025, con 0.13% del total.
Panorama
El riesgo mayor está en la próxima campaña. El olivo necesita un periodo de temperaturas bajas para florecer bien, y el frío que requiere la floración de septiembre y octubre se acumula entre junio y agosto. Este año ese periodo llegó con El Niño costero en curso: según el Índice Costero El Niño , el evento fue moderado en los trimestres marzo-mayo y abril-junio, y pasó a fuerte en mayo-julio. En la costa sur las máximas subieron menos que en el norte (en mayo y junio, Ite, en Jorge Basadre, estuvo 1.9° C sobre su promedio 1991-2020, y Rica Playa, en Tumbes, entre 4.9° C y 5.7° C), pero el calor del sur fue sobre todo nocturno, y es de noche cuando el olivo acumula frío. La mínima de Ilo estuvo 4.0° C sobre lo normal en mayo y 3.6° C en junio, y la de Ilabaya subió 2.8° C en junio y 4.7° C en julio. Para agosto a octubre, el SENAMHI prevé máximas y mínimas superiores a lo normal en toda la costa.
Las estimaciones de FreshFruit, ponen en riesgo hasta 90% de la producción tacneña por falta de frío y sitúan el volumen de fruto del olivo de 2027 en 45.7% por debajo del que tendría sin El Niño. En este cultivo, 97% del daño estimado proviene del calor, y su componente asociado a lluvias es el menor entre los veinte principales productos de agroexportación. Tacna sería así una de las regiones más golpeadas del país.
Para el cierre de 2026, la proyección base ubica las exportaciones de fruto del olivo en US$ 61.1 millones, 27.6% menos que en 2025, con unas 32,000 toneladas (−38.0%) y un precio cercano a US$ 1,910 por tonelada (+16.8%). Aun así, sería el segundo mejor año de la serie en valor, ligeramente por encima de 2022. El precio amortigua solo una parte del golpe: entre 2026 y 2027 quedarían sin exportarse alrededor de US$ 73 millones.
En la zona productora ya hay respuestas. En Moquegua, el Instituto Nacional de Innovación Agraria transfiere a los productores de la Comisión de Usuarios un paquete que combina microorganismos benéficos, abonos orgánicos, plantones de mejor calidad, control de plagas y obras para retener agua, como cochas, reservorios y zanjas de infiltración. Según la institución, estas prácticas reducirían hasta en 50% el daño por las altas temperaturas de El Niño y elevarían la cosecha en más de 40%. Su alcance todavía es local, mientras Tacna concentra más de 80% de la producción nacional.
En el mercado, la menor producción mundial de fruto del olivo para mesa que prevé el Consejo Oleícola Internacional para 2025/26 (−10%) ayudaría a sostener los precios, y el crecimiento de Venezuela, México y Colombia ofrece alternativas a Brasil, que concentró la caída de este año. Lo que ocurra con la floración de setiembre y octubre en Tacna dirá cuánto de ese riesgo se traslada a la cosecha de 2027.