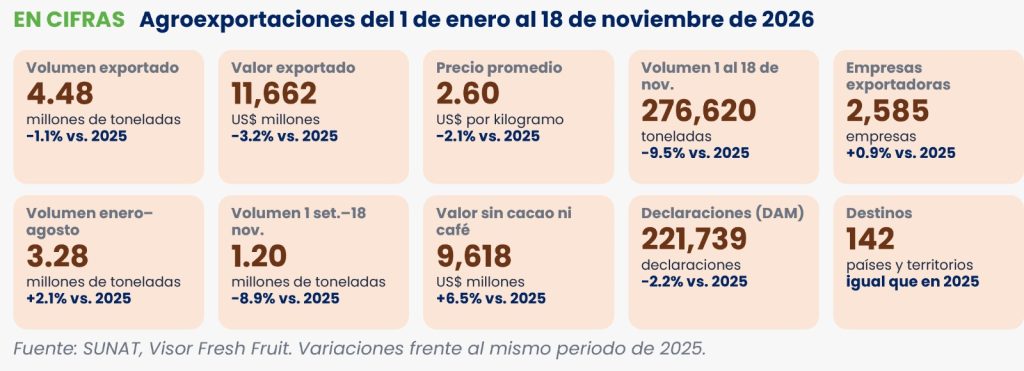
Entre el 1 de enero y el 18 de noviembre de 2026, el Perú exportó 4.48 millones de toneladas de productos agrarios por US$ 11,662 millones. Son 1.1% menos en volumen y 3.2% menos en valor que en igual periodo de 2025.
Aun así, es el segundo mejor registro de la serie, detrás de 2025 y muy por encima de 2024, cuando a la misma fecha se habían exportado 3.70 millones de toneladas por US$ 10,073 millones. El precio promedio bajó 2.1%, a US$ 2.60 por kilogramo. Exportaron 2,585 empresas a 142 destinos.
La caída del valor tiene dos nombres: cacao y café. Juntos restan US$ 964 millones por la corrección de sus precios internacionales. Sin ellos, la canasta agroexportadora suma US$ 9,618 millones, 6.5% más que en 2025, con un volumen prácticamente igual (−0.2%).
El quiebre llegó con el calor. Hasta agosto, el volumen crecía 2.1%; desde el 1 de setiembre cae 8.9%. Entre el 1 y el 18 de noviembre se despacharon 276,620 toneladas, y el arándano explica tres de cada cuatro toneladas perdidas frente a 2025.
Enero al 18 de noviembre: segundo mejor año, con menos ritmo desde setiembre
Frente a 2024, el volumen exportado al 18 de noviembre es 20.9% mayor y el valor, 15.8% mayor. Frente a 2025, el volumen cae 1.1% y el valor, 3.2%. Las declaraciones de exportación (DAM) bajaron 2.2%, a 221,739.
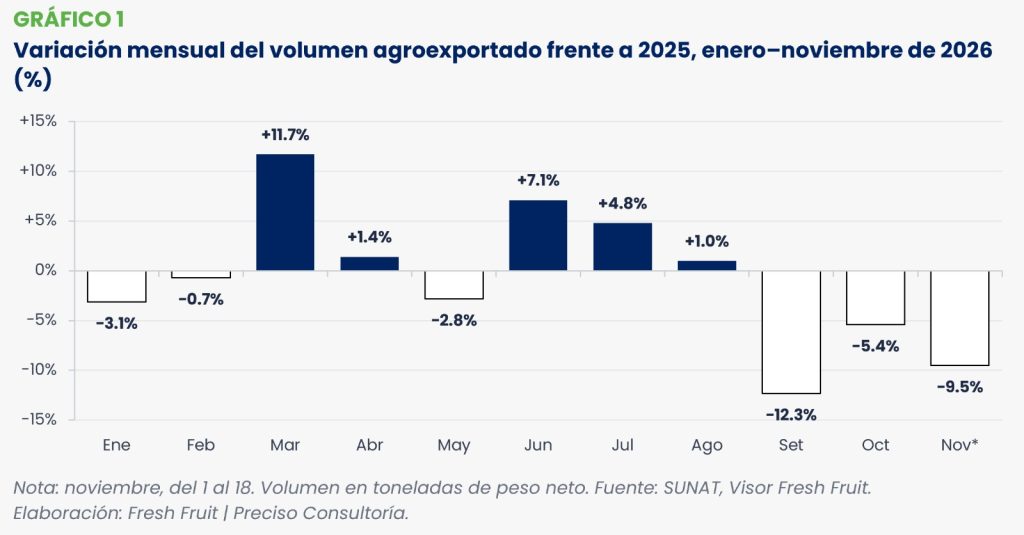
El año se partió en dos. Entre enero y agosto, el volumen subió 2.1% y el valor, 2.4%. Setiembre marcó el quiebre (−12.3% en volumen), octubre moderó la caída (−5.4%) y la primera mitad de noviembre volvió a hundirse (−9.5%).
El valor de las últimas semanas es preliminar y conviene leerlo con cautela. En la actualización del 19 de noviembre, el valor de octubre subió US$ 169 millones (+12.4%) frente a la versión del 3 de noviembre. El ajuste vino de valores provisionales que se actualizaron en declaraciones de arándano, café, uva y cacao, y redujo la caída de octubre de 19.4% a 9.4%.
Por eso, la baja de 26.8% en el valor de noviembre exagera el deterioro, y el volumen (−9.5%) es hoy la mejor guía.
La base empresarial se mantiene. Exportaron 2,585 empresas, 24 más que a la misma fecha de 2025: 633 no habían exportado en ese periodo del año pasado y 609 de las que sí lo hicieron aún no registran envíos en 2026.
Productos: uva y palta suman; cacao y café restan
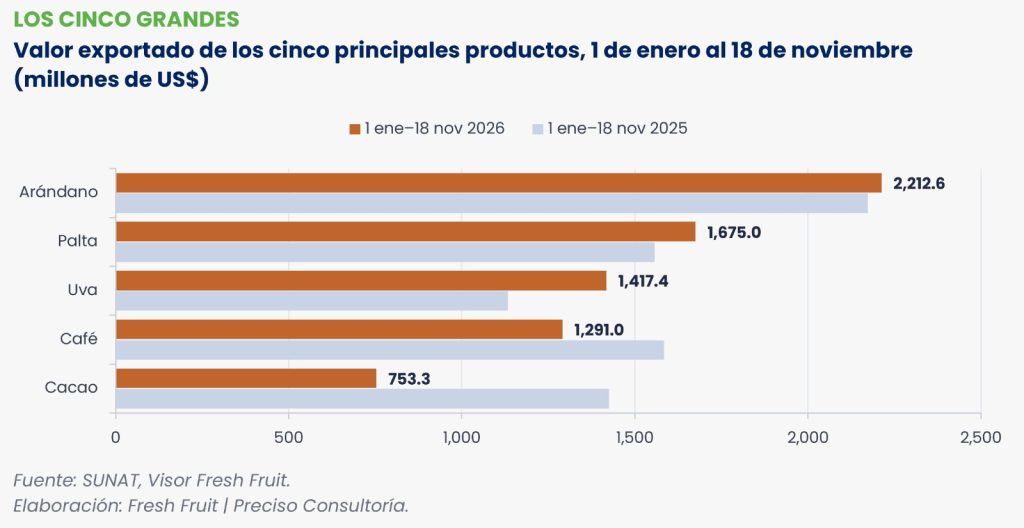
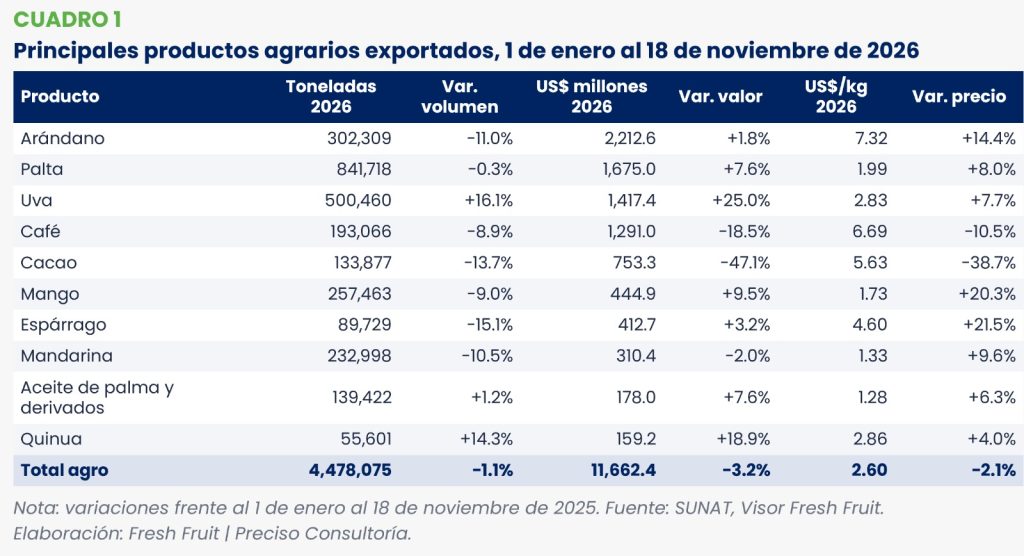
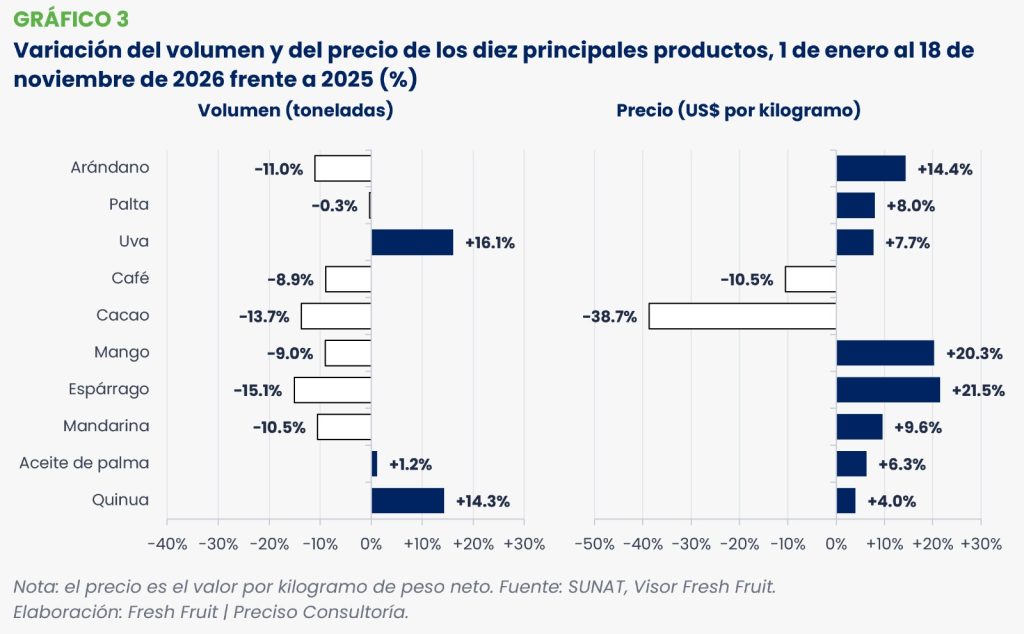
Los diez productos del Cuadro 1 concentran 75.9% del valor exportado. El arándano sigue primero, con US$ 2,213 millones (+1.8%): despachó 11.0% menos toneladas, pero a un precio 14.4% mayor.
La uva es la que más valor suma, US$ 284 millones más que en 2025, con 16.1% más volumen por el adelanto de la cosecha. La palta agrega US$ 119 millones con el mismo volumen, gracias a un precio 8.0% mayor.
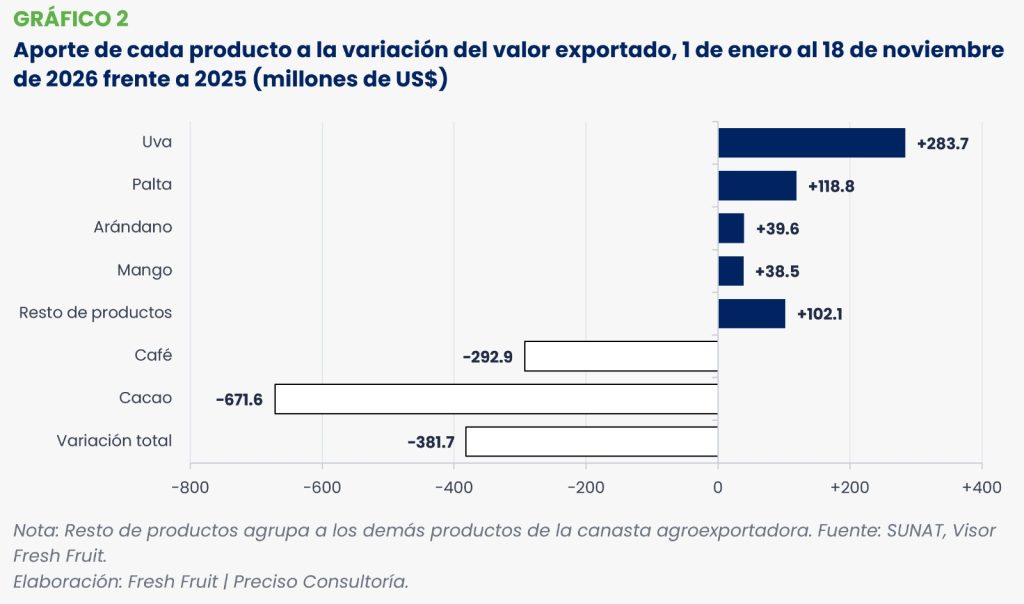
El cacao pierde US$ 672 millones (−47.1%) porque su precio cayó 38.7%. El café resta US$ 293 millones (−18.5%), con menos volumen y menor precio. En mango y espárrago, precios alrededor de 20% más altos compensan volúmenes menores.
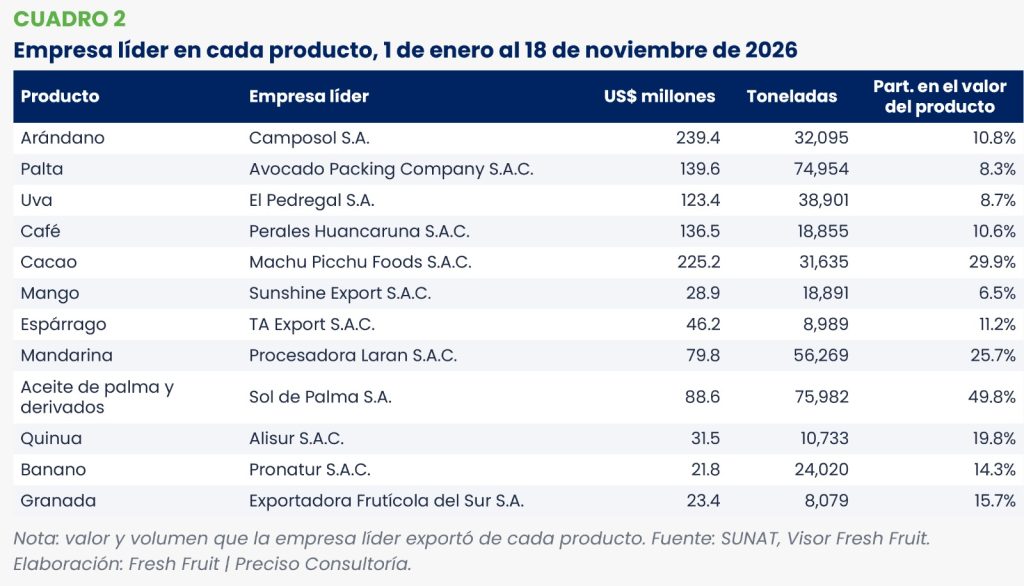
Fuera del cuadro destacan el banano (US$ 153 millones, +18.3%), la granada (US$ 149 millones, +25.0%) y la páprika (US$ 121 millones, +20.7%). En retroceso están la alcachofa (−21.9%), la aceituna (−30.1%) y el pimiento piquillo (−26.0%). El arándano llegó a 60 mercados de la mano de 192 empresas, seis más que en 2025. Estados Unidos compra 52% de su valor y Países Bajos 22%; China, donde las compras cayeron US$ 140 millones, quedó con 5%. Camposol lidera con US$ 239 millones (10.8% del total), seguida de Complejo Agroindustrial Beta (US$ 117 millones).
La palta tiene la base exportadora más amplia, con 344 empresas, aunque 37 menos que en 2025. Europa manda: Países Bajos compra 34% del valor y España 20%, frente a 10% de Estados Unidos. Avocado Packing Company encabeza con US$ 140 millones, casi el doble que Westfalia Fruit Perú (US$ 74 millones).
La uva sumó 169 empresas, 15 más que en 2025, y 55 mercados. Estados Unidos concentra 44% del valor, seguido de Países Bajos (14%) y México (11%). El Pedregal (US$ 123 millones) y Los Olivos de Villacurí (US$ 101 millones) encabezan una oferta poco concentrada: las tres primeras empresas suman 22.7%.
Café y cacao viven el mismo ajuste de precios con estructuras distintas. En café exportan 344 empresas, 34 más que en 2025, y Perales Huancaruna lidera con US$ 137 millones, 26% menos que un año antes. El cacao es el producto más concentrado de la canasta: Machu Picchu Foods explica 29.9% del valor y las tres primeras empresas, 48.7%.
En mango, Sunshine Export lidera con US$ 29 millones, seguida de Camposol, y 30% del valor corresponde a fruta congelada. El espárrago depende de Estados Unidos (61% del valor), con TA Export a la cabeza (US$ 46 millones, +69%). En mandarina, Procesadora Laran exporta uno de cada cuatro dólares y México ya es el segundo mercado, con 24%.
Noviembre bajo El Niño: arándano, uva y mango
Día a día frente a 2023, 2024 y 2025
La brecha con 2025 se amplió conforme avanzó el mes. Al cierre de la primera semana (1 al 7 de noviembre) se habían despachado 106,317 toneladas, 4.8% menos que en 2025; al día 14, la caída era de 6.8%, y al 18 llegó a 9.5%. Frente a los años previos, las 276,620 toneladas de 2026 superan en 10.3% a las de 2023, pero quedan 15.2% por debajo de 2024.
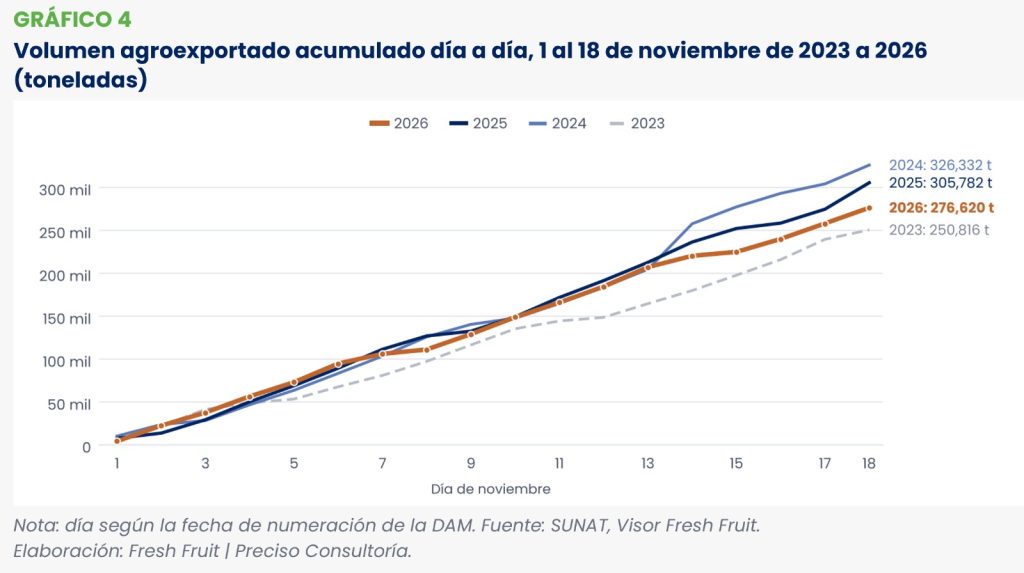
El calendario favoreció a 2026, que tuvo 13 días hábiles frente a 12 en 2025, y aun así se exportó menos. De lunes a viernes, el promedio fue de 18,310 toneladas diarias, 11.6% menos que en 2025 (20,722) y 15.4% menos que en 2024 (21,639), aunque 10.9% más que en 2023 (16,506). El mejor día fue el viernes 13, con 22,638 toneladas, lejos de las 30,859 del 18 de noviembre de 2025 y de las 53,048 del 14 de noviembre de 2024, día impulsado por embarques de azúcar.
La composición también cambió. La uva aportó 35.0% de lo despachado en estos 18 días, su mayor participación en los cuatro años, con 96,873 toneladas. El arándano sumó 23,356 toneladas, menos incluso que en 2023 (25,123), el año del último Niño, y su peso bajó a 8.4%. El mango (11,694 toneladas) más que duplicó lo enviado en 2025, pero quedó en la mitad de 2024 (22,064).
Arándano, uva y mango
Entre el 1 y el 18 de noviembre se exportaron 23,356 toneladas de arándano, 48.0% menos que en 2025. En la semana 46 (9 al 15 de noviembre) salieron 8,122 toneladas de fruta fresca, la mitad que un año antes. En el tramo de mayor oferta (semanas 36 a 40), los envíos no superaron las 14,500 toneladas por semana, cuando en 2025 pasaron de 20,000.
En lo que va de la campaña 2026/2027 (desde la semana 18), el arándano fresco suma 236,364 toneladas (−16.0%) y US$ 1,839 millones (−3.5%), con un precio 14.9% mayor, de US$ 7.78 por kilogramo. Proarándanos bajó su proyección de campaña a 304 mil toneladas, 21% menos que la anterior, y espera 35% menos fruta entre las semanas 46 y 53 (Agraria.pe).
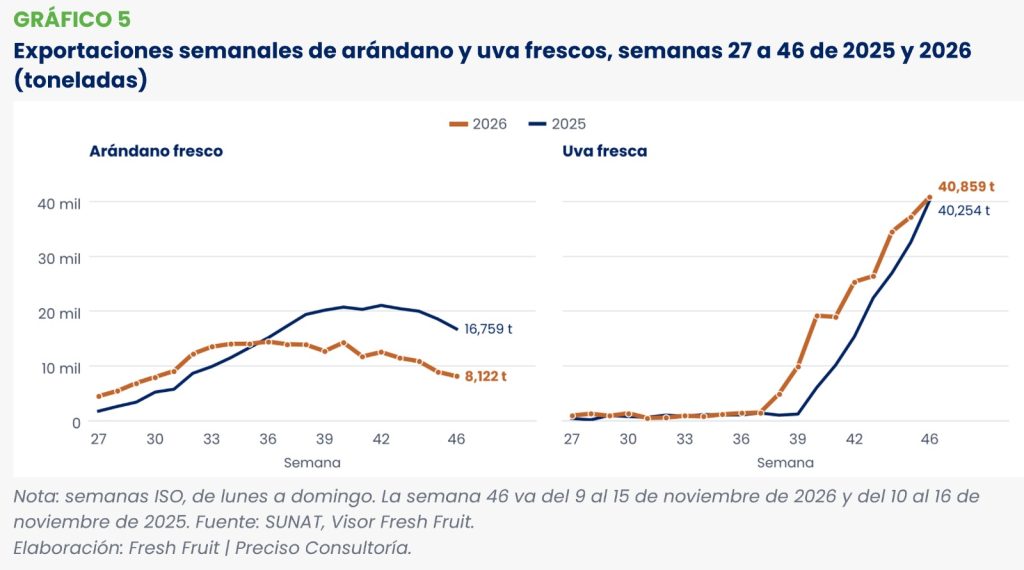
La uva tomó la posta. En lo que va de noviembre suma 96,873 toneladas (+5.5%) y es el primer producto del mes en volumen y valor. Desde la semana 27 se exportaron 245,543 toneladas de uva fresca, 37.1% más que en 2025, porque el calor adelantó la cosecha en Piura e Ica.
Esa ventaja se agota. En la semana 46, los envíos (40,859 toneladas) ya igualan a los de 2025, y por la aduana de Paita caen 54%. Provid redujo su proyección a 66.1 millones de cajas de 8.2 kg, 24% menos que la campaña anterior: el norte caería 53% y el sur mantendría 48 millones de cajas (Agraria.pe).
El mango también se adelantó: desde la semana 36 se exportaron 18,398 toneladas de fruta fresca, más del doble que en 2025. Pero, como advirtió Fresh Fruit, el calor retrasó la floración del Kent en Piura y Lambayeque, y la fruta que sí cuajó deberá cosecharse en plena temporada de lluvias (Mango: una crisis inmediata).
El clima no dará tregua pronto. Según el ENFEN, El Niño costero mantendrá una magnitud extraordinaria hasta febrero de 2027, con lluvias y caudales sobre lo normal en la costa norte entre noviembre y enero (Fresh Fruit).
Mercados: Estados Unidos y Países Bajos se sostienen; el cacao golpea a Europa y Asia
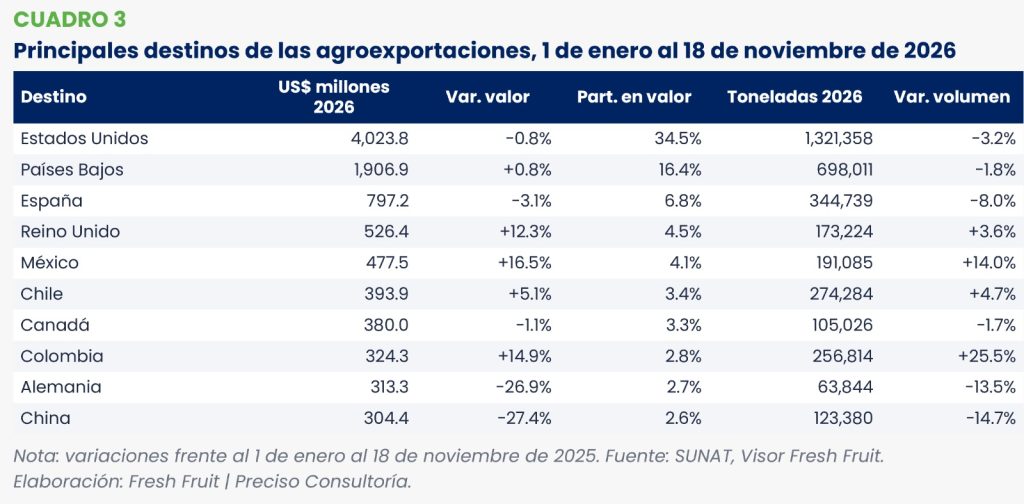
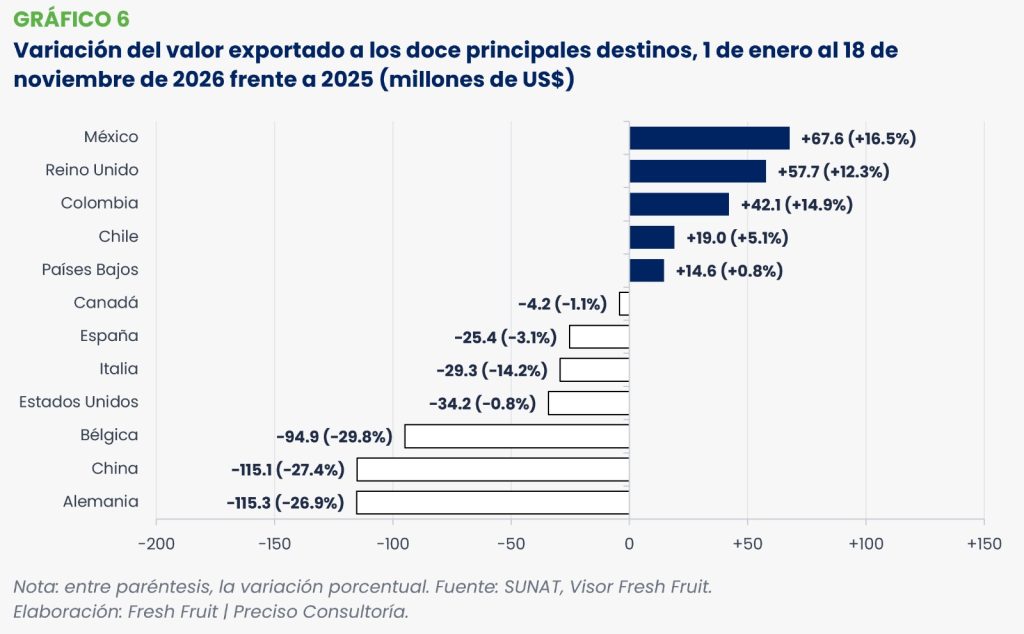
Estados Unidos compró US$ 4,024 millones (−0.8%), 34.5% del total. El arándano (+US$ 126 millones) y la uva (+US$ 103 millones) compensaron buena parte de la caída del café, el cacao y la palta en ese mercado.
Países Bajos, segundo destino, sumó US$ 1,907 millones (+0.8%), con más palta y uva y menos cacao. Crecen Reino Unido (+12.3%), por el arándano y la palta; México (+16.5%), por la uva y la mandarina; y Colombia (+14.9%), con más uva, arroz y aceite de palma.
Las mayores caídas están en los compradores de cacao y café: Alemania (−26.9%), Bélgica (−29.8%), Japón (−26.6%) y Malasia (−55.1%). China es la excepción: cae 27.4% porque compró US$ 140 millones menos de arándano.
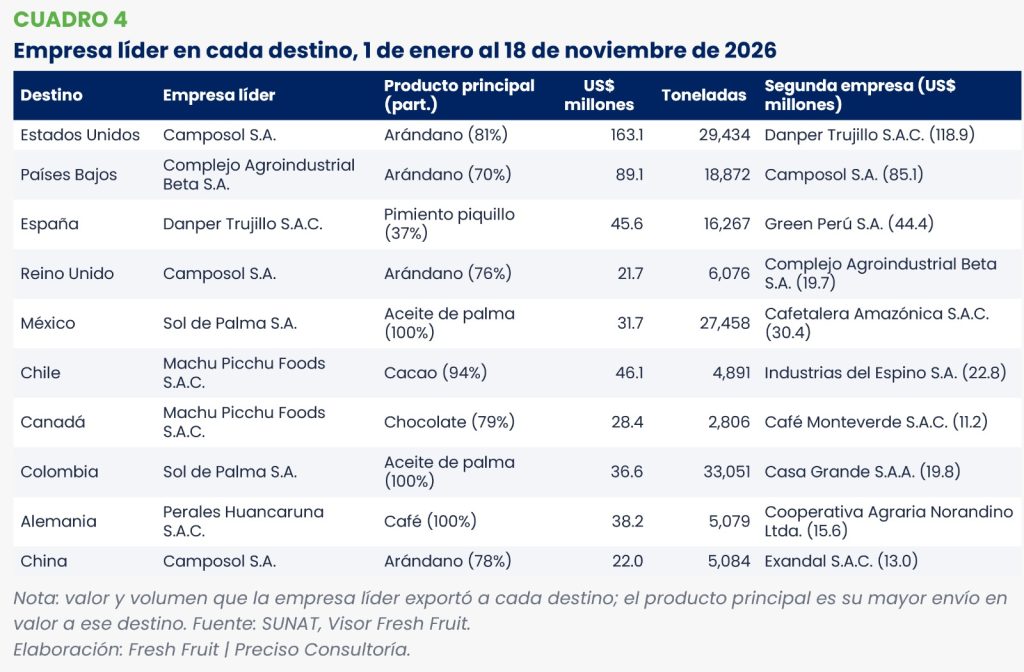
Detrás de cada destino hay pocas empresas con mucho peso. En Estados Unidos, donde exportaron 1,100 empresas, Camposol lidera con US$ 163 millones y 29,434 toneladas, 81% en arándano; le sigue Danper Trujillo, con arándano y alcachofa. En Países Bajos encabezan Complejo Agroindustrial Beta y Camposol, con arándano y palta, y Drokasa completa el podio.
España se abastece sobre todo de palta y conservas: Danper Trujillo y Green Perú lideran con pimiento piquillo y espárrago. En México y Colombia lidera el aceite de palma de Sol de Palma, mientras que en Alemania y Canadá los primeros lugares son para exportadores de café y chocolate. En China, Camposol vuelve a ser primero gracias al arándano.
Empresas y aduanas
Camposol lidera con US$ 361 millones (−11.8%), dos tercios en arándano. Le siguen Machu Picchu Foods (US$ 305 millones, −31.0%), golpeada por el precio del cacao, y Danper Trujillo (US$ 252 millones, −12.6%). Las diez primeras empresas concentran 17.6% del valor.
Dentro del grupo líder, las que más crecen están ligadas a la palta y la uva: Drokasa (+34.9%), Avocado Packing Company (+34.2%) y El Pedregal (+12.6%). Fuera del top 10, Los Olivos de Villacurí, exportadora de uva, crece 48.8%. Las mayores caídas se dan en exportadoras de arándano, cacao y café.
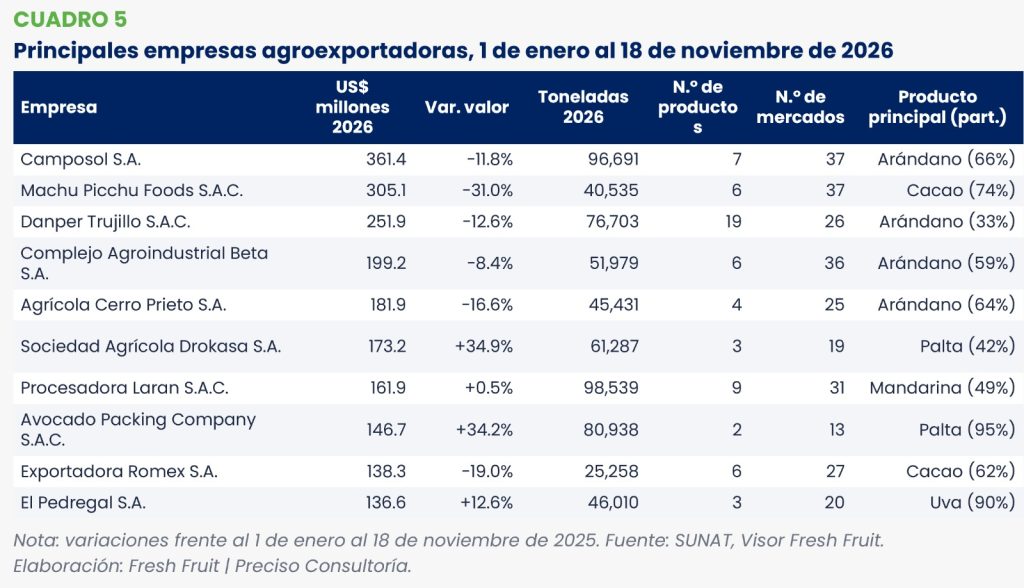
Danper Trujillo es la más diversificada del grupo, con 19 productos, cinco más que en 2025. Camposol y Machu Picchu Foods llegan a 37 mercados, y Beta a 36. En el otro extremo, Avocado Packing Company concentra 95% de su valor en palta y atiende 13 mercados, mientras Drokasa y El Pedregal trabajan con solo tres productos.
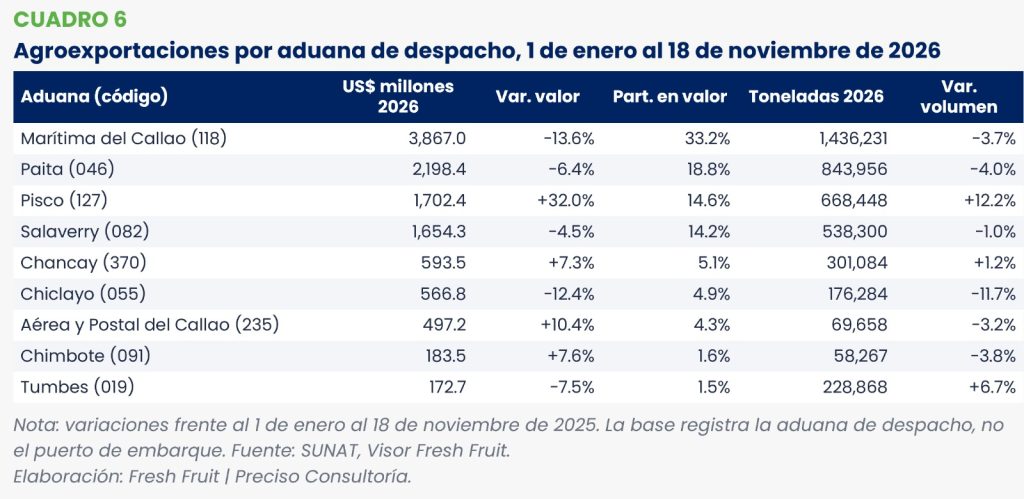
Por aduana de despacho, la Marítima del Callao concentra 33.2% del valor, pero cae 13.6% por el cacao y el café. Pisco es la que más crece: US$ 1,702 millones (+32.0%), por la uva y el arándano. Chancay suma US$ 593 millones (+7.3%), sobre todo con palta, arándano, aceite de palma y mandarina.
Cierre de 2026: lo más duro queda para diciembre
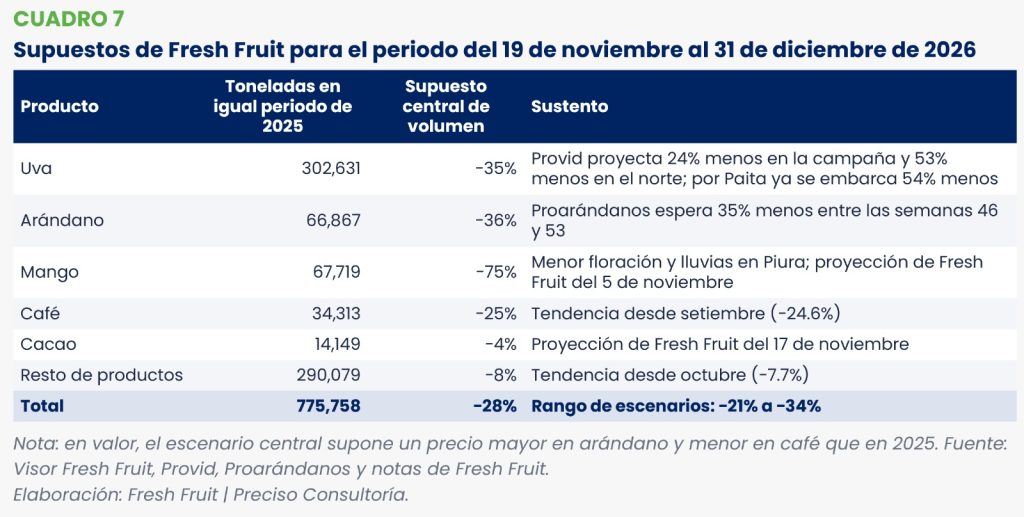
Entre el 19 de noviembre y el 31 de diciembre de 2025 se exportaron 775,758 toneladas por US$ 2,237 millones. La uva aportó 39% de ese volumen, y el arándano y el mango, 9% cada uno: son los tres cultivos que llegan a diciembre con menos fruta por cosechar.
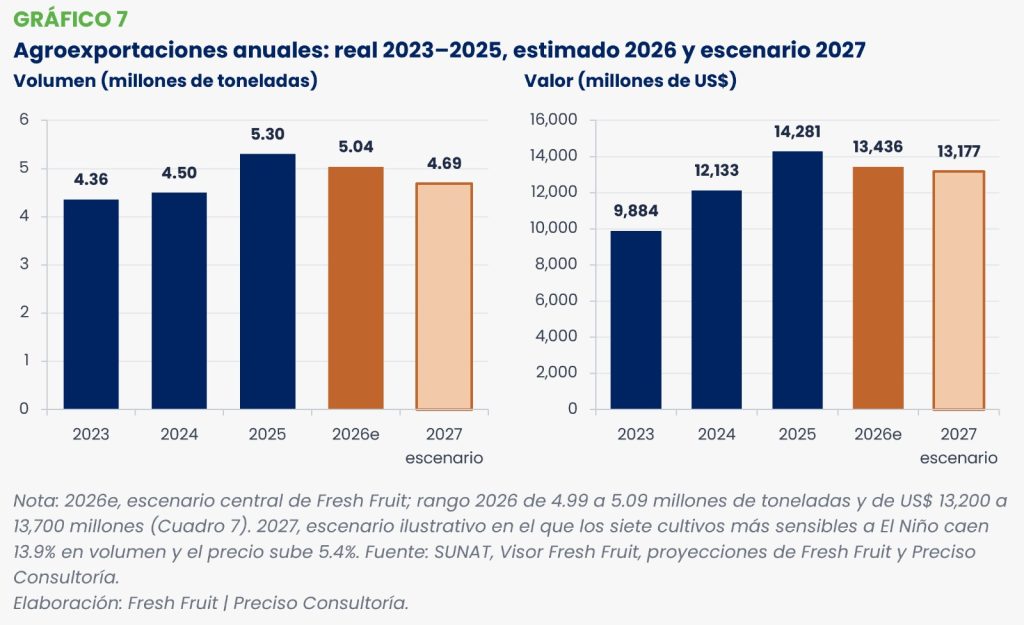
Con los supuestos del Cuadro 7, Fresh Fruit estima que ese tramo final caerá entre 21% y 34% en volumen frente a 2025. Así, 2026 cerraría con 4.99 a 5.09 millones de toneladas (−4% a −6%) y US$ 13,200 a 13,700 millones (−4% a −7%). El rango incluye una corrección al alza de US$ 100 a 250 millones en el valor preliminar de octubre a diciembre.
Aun en el escenario más bajo, 2026 sería el segundo mejor año de la serie, por encima de 2024 (4.50 millones de toneladas y US$ 12,133 millones). El mayor riesgo pasa al volumen de 2027, como se detalla al final de esta sección.
Los cinco grandes al cierre
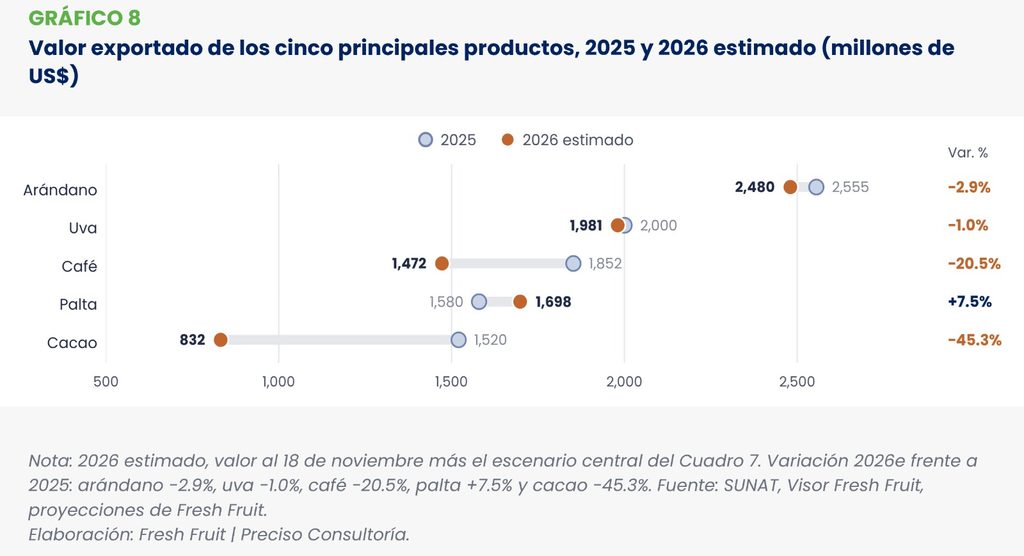
Arándano. Con 36% menos fruta en las últimas seis semanas del año, cerraría 2026 con unas 345 mil toneladas, 15.1% menos que en 2025, y US$ 2,480 millones (−2.9%). Un precio 14% mayor sostiene el valor; la pérdida de volumen se concentra desde setiembre, tras un inicio de campaña que creció con fuerza.
Uva. El adelanto de la cosecha dejó 16% más volumen al 18 de noviembre, pero diciembre traerá menos fruta del norte. Con el supuesto central, el año cerraría con unas 697 mil toneladas (−5.0%) y US$ 1,981 millones (−1.0%), en línea con lo que Fresh Fruit anticipó en octubre (Uva: 2026 cerraría en línea con lo alcanzado en 2025).
Palta. Su campaña ya terminó y deja un récord sostenido por el precio: unas 851 mil toneladas, el mismo volumen de 2025, y cerca de US$ 1,698 millones (+7.5%). Como explicó Fresh Fruit, el crecimiento vino del precio y de Europa, mientras Estados Unidos retrocedió (El 2026 ofreció mejores precios para la palta).
Cacao. Es el producto que más valor pierde. Con los datos actualizados, cerraría cerca de US$ 830 millones, 45.3% menos que el récord de 2025, con 12.9% menos toneladas. Su recuperación dependerá de los precios internacionales y de la cosecha de San Martín, entre abril y agosto de 2027 (Exportaciones de cacao: el precio se llevó la mitad del valor en 2026).
Café. Pierde volumen y precio a la vez. Con 25% menos embarques en el tramo final, cerraría con unas 219 mil toneladas (−11.2%) y US$ 1,472 millones (−20.5%). Es, después del cacao, el producto que más resta al valor del año.
Los demás productos. Los otros 124 productos suman US$ 4,313 millones al 18 de noviembre, 3.4% más que en 2025, con 1.5% menos volumen, y explican 37% del valor. El caso crítico es el mango: Fresh Fruit estima que su campaña 2026/2027 cerraría con 78,500 toneladas y US$ 188 millones, por debajo de la de 2023/2024 (Mango: una crisis inmediata).
Los que ganan. Doce productos con ventas superiores a US$ 20 millones crecen más de 15% en valor. Además de la uva, destacan la quinua (US$ 159 millones, +18.9%), el banano con sus procesados (US$ 153 millones, +18.3%), la granada (US$ 149 millones, +25.0%), la páprika (US$ 121 millones, +20.7%) y el maracuyá (US$ 87 millones, +15.1%). Entre los más pequeños sobresalen los lácteos (+40.6%), el chocolate (+35.4%), la nuez de Brasil (+46.9%) y el açaí, que pasó de US$ 1 millón a US$ 22 millones.
2027: un año más complicado
Para Fresh Fruit, el peor año no es el del evento, sino el siguiente. Así ocurrió con el último Niño: el volumen agroexportado cayó 3.2% en 2023 y otro 2.8% en 2024, y el daño en el campo llegó con rezago, con el mango 62.8% abajo en enero–marzo de 2024 y la uva 50.9% abajo en el mismo periodo (Agroexportaciones a octubre 2026 resisten al Niño, sin embargo, el golpe fuerte llega en 2027).
Tres razones anticipan un 2027 más duro. La cosecha del próximo año se formó con calor récord: el mango necesita un invierno fresco para florecer, el arándano y la uva florecen y cuajan entre julio y noviembre, y la palta de 2027 florece en esta primavera. Además, El Niño se extendería hasta el otoño de 2027, con lluvias intensas en la costa norte y sequía en el sur hasta mayo o junio. Y la exposición es alta: los siete cultivos más sensibles (arándano, uva, mango, palta, limón, banano y espárrago) explican 50.0% del volumen y 55.3% del valor exportado en 2026.
Las notas de Fresh Fruit dibujan el panorama por producto. El limón sería el primero en sentirlo, con menos fruta en Piura y Lambayeque entre enero y abril (cítricos); el banano perdería cerca de 11% de su volumen (banano); y el cacao tendría mejores precios que en 2026, pero con el riesgo puesto en la cosecha (cacao). En palta, el resultado dependerá de la floración y el cuajado de esta primavera (palta).
Como referencia, si los siete cultivos sensibles repitieran la caída de 2024 (−13.9%) y el resto de la canasta se mantuviera, el volumen de 2027 bajaría cerca de 7%, a unos 4.7 millones de toneladas. El modelo de Preciso Consultoría anticipa un precio 5.4% mayor, de US$ 2.75 por kilogramo, para los 20 principales productos, lo que limitaría la caída del valor a alrededor de 2%: menos toneladas, pero mejor pagadas.
Por eso, Preciso recomienda a los exportadores asegurar contratos por valor y no solo por volumen, priorizar los mercados que mejor pagan, revisar coberturas y seguros, y planificar la logística ante las lluvias del norte. A los productores les sugiere gestionar la temperatura y la floración, y preparar drenajes y defensas ribereñas antes del verano.