Entre enero y octubre de 2026, el Perú exportó US$ 696.3 millones en cacao y derivados, 49% menos que en igual periodo de 2025, con 124,690 toneladas (-17%). La diferencia entre ambas caídas la explica el precio: el kilogramo pasó de US$ 9.11 a 5.58 (-39%), en línea con el retroceso de las bolsas de Nueva York y Londres después de los máximos de 2024 y 2025. El grano, que aporta 57% del valor, perdió 55% de sus ventas, mientras que el cacao en polvo casi no se movió.
Según la proyección de Fresh Fruit, el año cerraría en US$ 805 millones, 143,400 toneladas y un precio promedio de US$ 5.61 por kilogramo. Es la mitad del récord de 2025, aunque más del doble de lo que el Perú exportaba antes del alza de 2024. Para 2027 el mercado vuelve a mirar el clima: Costa de Marfil y Ghana entran a su cosecha principal con El Niño encima, y un probable déficit mundial de cacao.
Del récord de 2025 a la mitad del valor
Hasta 2023, las exportaciones peruanas de cacao y derivados se movían entre US$ 220 y 353 millones al año, con precios de US$ 2.8 a 3.6 por kilogramo. La escasez de cacao en África occidental cambió esa escala. En 2024, las ventas llegaron a US$ 1,239.6 millones y en 2025 marcaron un récord de US$ 1,505.1 millones, con 169,830 toneladas y un precio promedio de US$ 8.86 por kilogramo. El Perú respondió con más volumen, 68% más entre 2023 y 2025, pero el salto del valor vino sobre todo del precio, que se multiplicó por 2.5 en el mismo periodo.
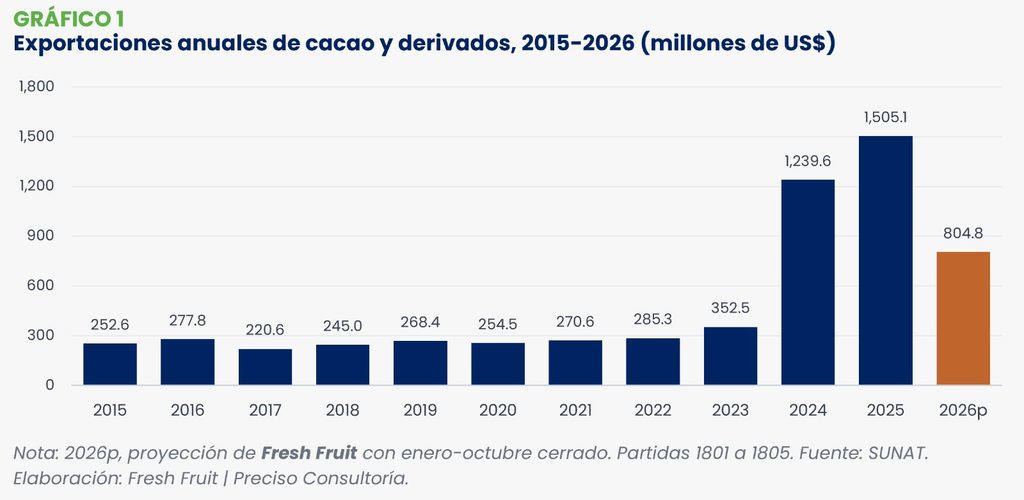
La crisis del cacao en África benefició a diversos países; sin embargo, el Perú se consolidó como el país que más aprovechó, generando un efecto directo inmediato a los productores peruanos y posicionando al cacao dentro de los cinco productos más importantes de la agroexportación del Perú. En 2026, sin embargo, hubo un ajuste que vino casi entero por el lado del precio. El volumen enviado hasta octubre es 17% menor que el de 2025, pero todavía supera en 50% al de 2023. El precio, en cambio, perdió en diez meses buena parte de lo ganado durante el alza. Aun así, US$ 5.58 por kilogramo es 60% más que el promedio de 2023, de modo que el cacao peruano termina el año en un nivel de precios que hace tres años habría sido excepcional.
Un precio que se decide en Nueva York y Londres
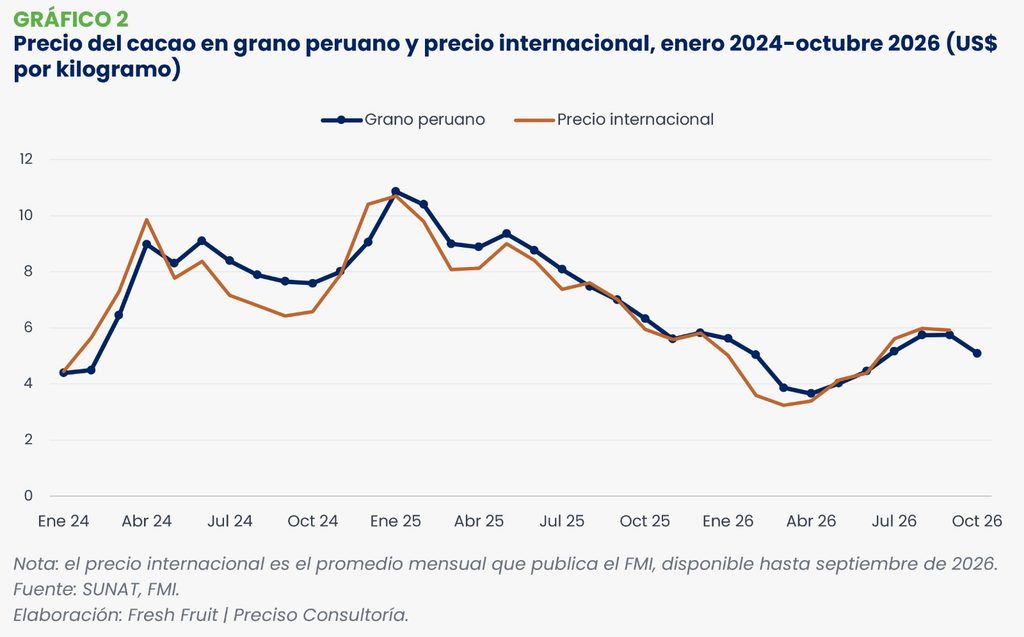
El cacao en grano cotiza en Nueva York y Londres, con diferenciales según la calidad del grano, su certificación orgánica o de comercio justo y su origen. Por eso el precio que recibe el exportador peruano sigue de cerca al internacional, con uno o dos meses de distancia entre la fijación del contrato y el embarque.
La bolsa cayó de US$ 10,710 por tonelada en enero de 2025 a US$ 3,241 en marzo de 2026. La razón principal fue la recuperación de la oferta africana: entre octubre de 2025 y septiembre de 2026, los productores de Costa de Marfil llevaron a puerto 2.18 millones de toneladas de cacao, 19.8% más que un año antes, según Barchart. A eso se sumaron los inventarios certificados en la bolsa ICE, que subieron durante todo el año hasta su nivel más alto en dos años y medio.
Desde junio, el mercado cambió de dirección por el riesgo de El Niño sobre la cosecha africana 2026/2027, y en tres meses los futuros subieron más de 70%, según Bloomberg. El precio peruano acompañó ese movimiento con el retraso habitual: el grano pasó de US$ 3.66 por kilogramo en abril a US$ 5.75 en septiembre. Desde fines de octubre, la bolsa volvió a caer durante tres semanas seguidas por el aumento de inventarios y por la venta de fondos, luego de que los índices S&P GSCI y Bloomberg Commodity anunciaron que reducirán el peso del cacao en 2027. A inicios de noviembre el contrato de Nueva York rondaba los US$ 5,200 por tonelada.
Grano, manteca y polvo no cayeron igual
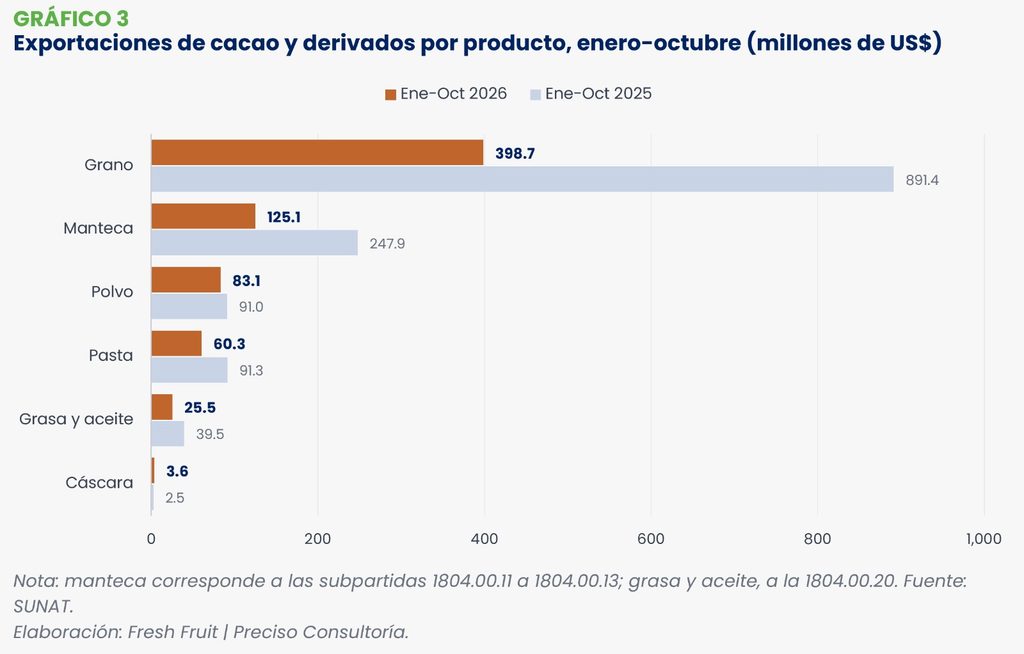
El grano explica la mayor parte de la caída. Entre enero y octubre se exportaron US$ 398.7 millones, 55% menos que en 2025, con 81,330 toneladas (-25%) y un precio de US$ 4.91 por kilogramo, 40% por debajo del año pasado. Es también el producto donde más bajó el volumen: de las 27,400 toneladas que se dejaron de enviar, cuatro de cada cinco corresponden a menores compras de Malasia, Italia, Países Bajos, Bélgica y Japón.
Los productos procesados resistieron mejor y ya representan 42% del valor exportado, contra 34% hace un año. La manteca de cacao envió 13% más kilogramos que en 2025, aunque su precio cayó de US$ 18.33 a 8.23 por kilogramo y su valor se redujo a la mitad. La pasta bajó 34% en valor con casi el mismo volumen. El cacao en polvo fue la excepción: vendió US$ 83.1 millones, apenas 9% menos, con el mismo volumen del año pasado. Su precio había subido más tarde que el del grano y por eso también tardó más en bajar.
Los compradores siguen, pero pagan menos
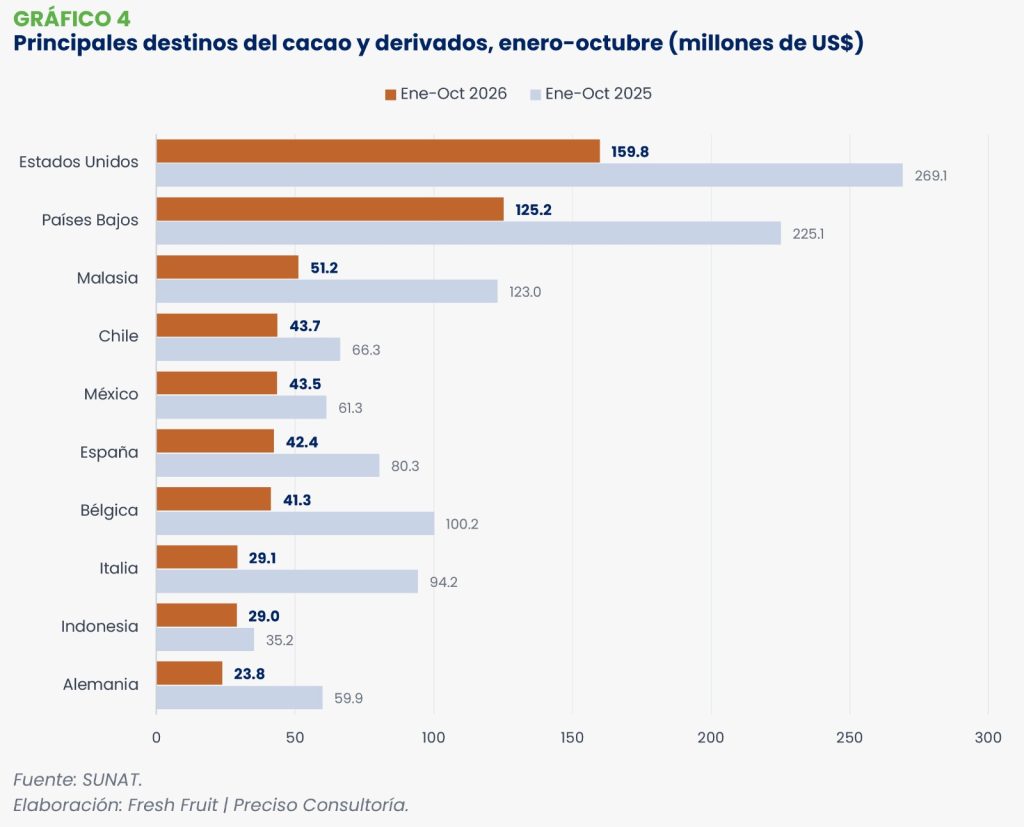
El cacao peruano llegó a 69 mercados entre enero y octubre. Estados Unidos (23% del valor) y Países Bajos (18%) siguen como los principales compradores y mantuvieron casi el mismo volumen de 2025, con caídas de 2% y 7% en toneladas. Las mayores reducciones vinieron de Italia (-44% en volumen), Malasia (-34%) y Bélgica (-32%), y Japón, que en 2025 había comprado US$ 49.2 millones, este año compró apenas US$ 7.2 millones. En sentido contrario, México aumentó sus compras en 6% e Indonesia en 24%.
El precio del grano también cambia según el destino. Estados Unidos pagó en promedio US$ 5.21 por kilogramo y Bélgica US$ 5.09, mientras que Malasia pagó US$ 4.60 e Indonesia US$ 4.09. La diferencia tiene que ver con el uso. Los molinos asiáticos compran grano convencional en volumen para producir manteca y polvo, mientras que una parte de las compras de Estados Unidos y Europa corresponde a cacao fino de aroma y orgánico para chocolate de origen, por el que se paga un diferencial mayor.
Más empresas, la misma zona productora
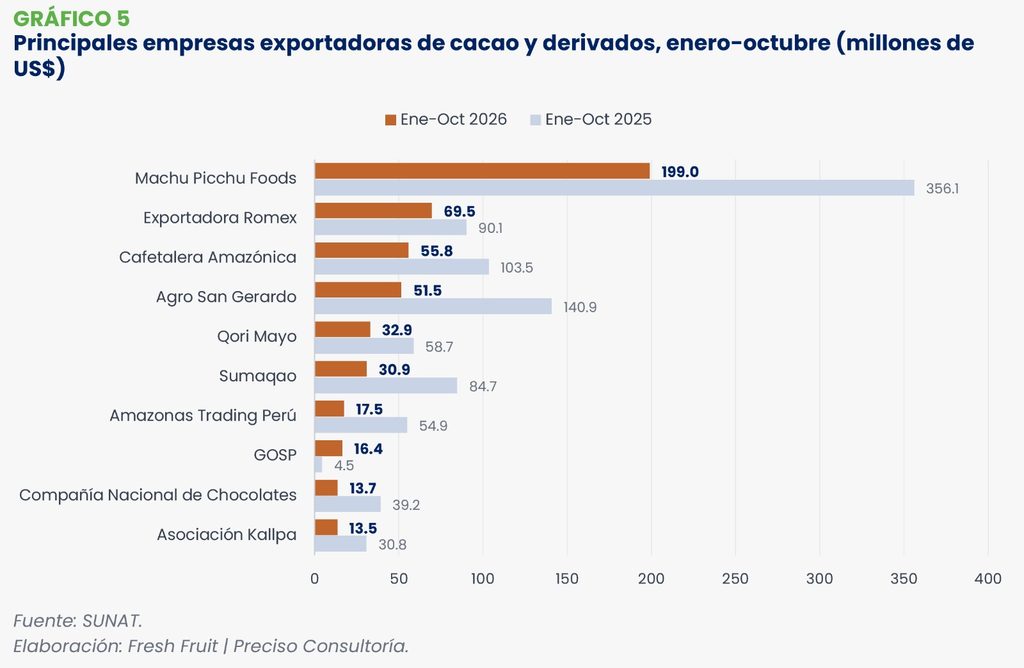
Este año exportaron cacao y derivados 195 empresas, once más que en 2025 y 44 más que en 2023. La caída del precio no sacó del negocio a los nuevos participantes que llegaron con el alza, aunque sí redujo sus montos. Las diez primeras concentran 72% del valor. Machu Picchu Foods, que procesa el grano y exporta sobre todo polvo, manteca y pasta, lidera con US$ 199.0 millones (29% del total) y un volumen 11% menor.
Entre las exportadoras de grano los resultados fueron dispares. Exportadora Romex fue la única de las grandes que envió más volumen, 39% más que en 2025, y GOSP pasó de 676 a 3,932 toneladas. Agro San Gerardo, Sumaqao, Amazonas Trading Perú y la Asociación Cacaotera de Tocache redujeron sus envíos entre 34% y 44%. Junto a las empresas privadas, el grupo de exportadores incluye asociaciones y cooperativas de productores como Kallpa y la propia asociación de Tocache, que exportan solo grano y sintieron la caída del precio de forma directa.
Por zona de origen, San Martín sigue como el centro del cacao exportable: según SENASA, de esa región sale 76% del grano exportado entre enero y octubre, la misma proporción que en 2025. Le siguen Junín, con 11%, y Ucayali y Cusco, con 4% cada una. Cusco fue la región que más creció, con 75% más toneladas.
El Perú en el mercado mundial del cacao
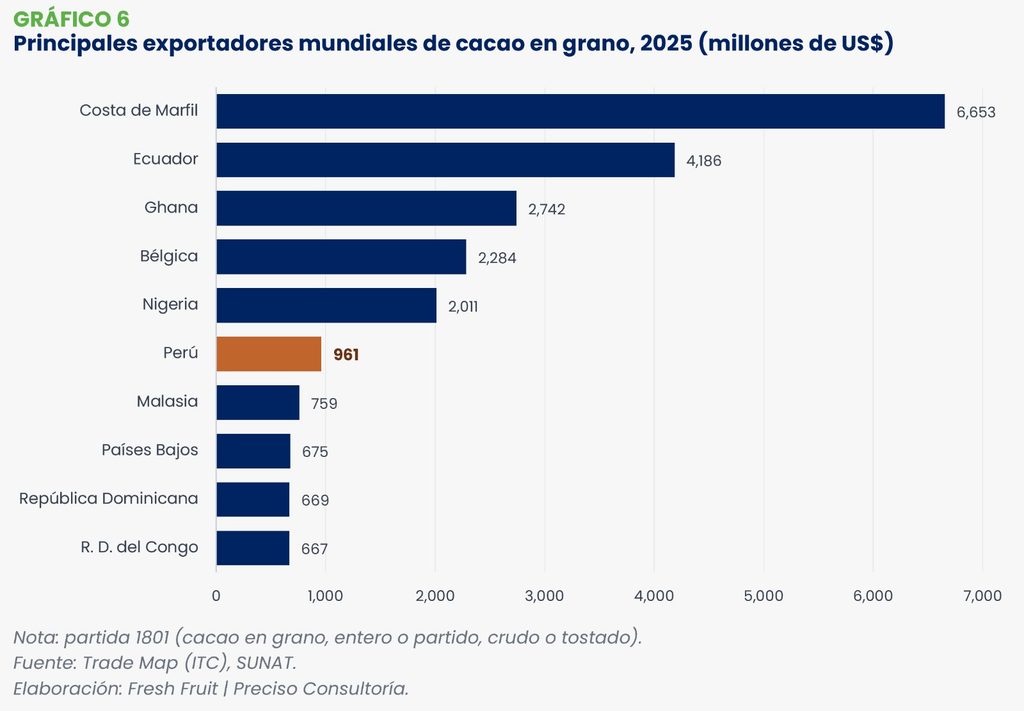
El comercio mundial de cacao en grano llegó a US$ 23,371 millones en 2025, 31% más que en 2024, según TradeMap. Costa de Marfil lidera con 28% del valor, seguida por Ecuador (18%) y Ghana (12%). El Perú ocupa el sexto lugar, con US$ 960.7 millones y 4% del mercado. En manteca, grasa y aceite de cacao, el Perú figura como el noveno exportador mundial.
El dato que más pesa para el Perú es el avance de Ecuador, su competidor directo en cacao fino de aroma, que pasó de US$ 1,172 millones en 2023 a 4,186 millones en 2025 y ya vende más de cuatro veces lo que vende el Perú. Ecuador, sin embargo, también estará expuesto a El Niño en la campaña 2026/2027, junto con Costa de Marfil e Indonesia.
Panorama: un 2026 de ajuste y un 2027 que depende del clima
Según la proyección de Fresh Fruit, las exportaciones peruanas de cacao y derivados cerrarían 2026 en US$ 805 millones, con 143,400 toneladas y un precio promedio de US$ 5.61 por kilogramo. Respecto de 2025, el valor caería 47%, el volumen 16% y el precio 37%. La proyección supone que en noviembre y diciembre saldrán alrededor de 19,700 toneladas a US$ 5.80 por kilogramo.
En un producto como el cacao, el precio pesa más que cualquier otra variable. Con el mismo volumen de 2025, una diferencia de un dólar por kilogramo equivale a unos US$ 170 millones al año para el país. Por eso el resultado de 2026 depende menos de cuánto cacao produjo la selva peruana que de lo que pasó con la cosecha africana. El precio promedio de US$ 5.61 queda lejos de los US$ 8.86 de 2025, pero todavía 60% por encima de lo que el Perú cobraba en 2023.
Para 2027 las señales apuntan a un mercado más ajustado. De ello se estima que Ghana produciría entre 450,000 y 550,000 toneladas en 2026/2027, contra 750,000 de la campaña anterior, y se proyecta que la producción mundial caerá 9.6%, hasta 4.74 millones de toneladas. En la semana al 8 de noviembre, los productores de Costa de Marfil llevaron a puerto 55,317 toneladas, casi la mitad que un año antes, según Bloomberg. Algunos inversionistas esperan un fuerte rebote: donde se calcula que el contrato de Nueva York podría llegar a US$ 8,000 por tonelada en seis meses si El Niño resulta tan intenso como se anticipa. Los inventarios altos en la bolsa ICE actúan como freno, y por eso estimamos para el Perú un precio promedio en 2027 superior al de 2026, aunque lejos del récord de 2025.
El riesgo para el Perú está en el volumen. El Niño suele traer a la selva más calor y lluvias irregulares. El calor prolongado hace que el árbol pierda flores y frutos pequeños, y el exceso de humedad favorece enfermedades como la moniliasis y la mazorca negra, que pudren el fruto en la planta. Si eso ocurre en San Martín, de donde sale tres de cada cuatro kilogramos de grano exportado, la cosecha principal de abril a agosto de 2027 saldría con menos cacao justo cuando el mercado pague mejor. Ecuador enfrenta el mismo riesgo, de modo que en 2027 la ventaja la tendrá el país que logre sostener su cosecha en un mercado con poca oferta.